2026–2036
Я бы сформулировал десятилетие так:
2026 — дрон
↓
2027 — автономный дрон
↓
2028 — флот дронов
↓
2029 — автономный флот
↓
2030 — автономная инфраструктура
↓
2031–2032 — мультидоменные системы
↓
2033–2034 — автономные бизнес-процессы
↓
2035–2036 — автономная инфраструктура как услуга
И поэтому главный тренд десятилетия я бы назвал не «беспилотизация», а:
коммодитизация физического аппарата + капитализация автономности.
То есть сам дрон постепенно становится дешёвым исполнительным устройством, а настоящая стоимость перемещается в AI, данные, сенсоры, связь, инфраструктуру, управление флотом и способность безопасно выполнять задачу без человека.
Именно поэтому к 2036 году рынок может оказаться в разы шире нынешнего рынка БПЛА, потому что в него фактически войдут робототехника, автономный транспорт, логистика, промышленная инспекция, безопасность, инфраструктура и значительная часть AI.
При этом военный сегмент, вероятно, будет одним из главных ускорителей: НАТО уже рассматривает AI, дроны и автономные системы как меняющие характер войны технологии, а европейская политика прямо ставит задачу создавать масштабируемые drone/counter-drone экосистемы.
Если свести прогноз 2026–2036 к одной фразе:
В 2026 году продают дроны. В 2030-м — автономные комплексы. В 2036-м — способность выполнять физическую работу без человека.
В горизонте 2026-2030
Если смотреть на 2027–2030 годы не как на рынок «дронов», а как на рынок автономных систем, то главный сдвиг будет таким:
Стоимость будет все меньше сосредоточена в самом летательном аппарате и все больше — в системе вокруг него: ПО, ИИ, сенсорах, связи, навигации, инфраструктуре, данных, сервисе и безопасности.
Это уже видно по политике и инвестициям 2026 года. В России на 2027–2029 годы запланировано 103,3 млрд ₽ на нацпроект БАС, причем 24,5 млрд ₽ — на инфраструктуру, безопасность и сертификацию, а не непосредственно на производство аппаратов. Параллельно российские поручения по автономным системам охватывают не только БАС, но и автономные автомобили, суда, железнодорожную технику и роботов.
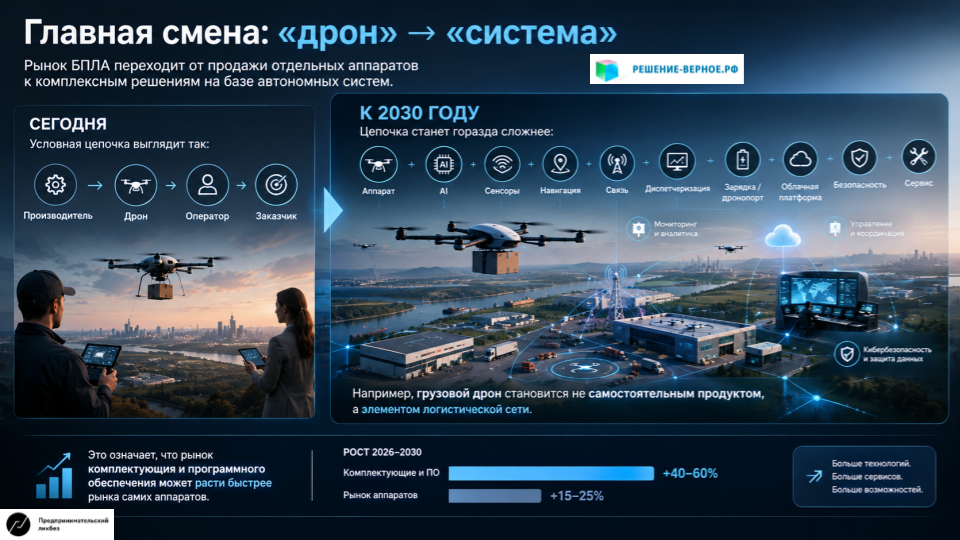
1. Главная смена: «дрон» → «система»
Сегодня условная цепочка выглядит так:
производитель → дрон → оператор → заказчик
К 2030 году она будет гораздо сложнее:
аппарат + AI + сенсоры + навигация + связь + диспетчеризация + зарядка/дронопорт + облачная платформа + безопасность + сервис
Например, грузовой дрон становится не самостоятельным продуктом, а элементом логистической сети.
Это означает, что рынок комплектующих и программного обеспечения может расти быстрее рынка самих аппаратов.
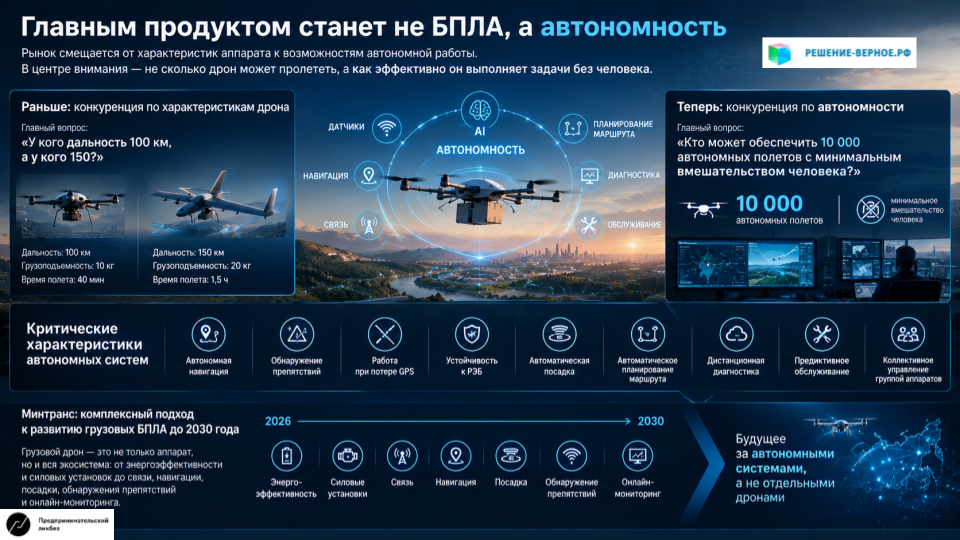
2. Главным продуктом станет не БПЛА, а автономность
Конкуренция будет смещаться от:
«У кого дальность 100 км, а у кого 150?»
к:
«Кто может обеспечить 10 000 автономных полетов с минимальным вмешательством человека?»
Критическими характеристиками станут:
- автономная навигация;
- обнаружение препятствий;
- работа при потере GPS;
- устойчивость к РЭБ;
- автоматическая посадка;
- автоматическое планирование маршрута;
- дистанционная диагностика;
- предиктивное обслуживание;
- коллективное управление группой аппаратов.
Минтранс уже описывает развитие грузовых БПЛА до 2030 года именно как комплексную задачу: энергоэффективность, силовые установки, связь, навигация, посадка, обнаружение препятствий и онлайн-мониторинг.
Следствие
ПО станет одним из главных источников маржи.
Производитель, который делает хороший корпус, но слабую автономную систему, рискует оказаться поставщиком «железа» с низкой маржинальностью.
3. Появится рынок «Drone-as-a-Service»
Это, на мой взгляд, одно из самых важных изменений.
Сегодня заказчик часто покупает:
10 дронов.
В 2028–2030 он все чаще будет покупать:
«1000 часов мониторинга в год»,
«доставку 5000 посылок»,
«охрану объекта 24/7»,
«облет 10 000 км ЛЭП».
То есть аппарат превращается в средство производства услуги.
Экономика меняется
Не:
стоимость дрона = 2 млн ₽.
А:
стоимость одной инспекции = X ₽.
Именно это позволит сравнивать беспилотник с вертолетом, автомобилем, охранником или обычной доставкой.
4. Дронопорты станут аналогом зарядных станций
Если автономных аппаратов станет много, им понадобится инфраструктура:
- станции базирования;
- зарядка;
- автоматическая замена батарей;
- техническое обслуживание;
- связь;
- метеоданные;
- идентификация;
- диспетчеризация;
- безопасные зоны посадки.
Поэтому часть будущего рынка будет находиться на земле, а не в воздухе.
Это хорошо согласуется с российской бюджетной политикой: на инфраструктуру, безопасность и сертификацию БАС на 2027–2029 годы планируется 24,5 млрд ₽.
5. Резко вырастет рынок антидрон
Здесь происходит особенно интересная вещь.
Чем больше автономных систем появляется в воздухе, тем больше потребуется систем, способных их:
обнаружить → классифицировать → идентифицировать → сопровождать → нейтрализовать.
И это уже глобальный тренд.
NATO заявляет о планах вложить более $40 млрд в counter-drone capabilities в течение пяти лет и создать совместный marketplace для проверенных совместимых систем.
ЕС также строит отдельную стратегию drone/counter-drone security и связывает ее с развитием собственной промышленной базы.
Парадокс
Рост рынка дронов автоматически создает рост рынка «оружия против дронов».
Поэтому к 2030 году можно ожидать не один рынок:
Drone
а минимум два взаимосвязанных:
Drone ↔ Counter-Drone
6. Самая дорогая часть системы может оказаться невидимой
Условный беспилотник за 1 млн ₽ может иметь вокруг себя инфраструктуру еще на несколько миллионов:
| Компонент | Значение |
|---|---|
| Сам аппарат | транспорт/сенсор |
| AI/ПО | принятие решений |
| Сенсоры | понимание окружающей среды |
| Связь | управление и мониторинг |
| Навигация | автономность |
| Дронопорт | эксплуатация |
| Облако | управление парком |
| Кибербезопасность | защита системы |
| Антидрон | защита от внешних угроз |
| Сервис | поддержание готовности |
Поэтому статистика «сколько дронов продано» будет все хуже описывать реальный размер рынка.
7. Появится эффект масштаба
Это очень важный момент.
Человек-оператор может управлять одним или несколькими аппаратами.
Но автономная система потенциально позволяет одному оператору контролировать:
10 → 50 → 100+ аппаратов, в зависимости от задачи и уровня автоматизации.
Отсюда возникает новая экономика.
Было
100 дронов = 100 операторов
Станет
100 дронов = несколько операторов + автономная система
Это способно радикально снизить стоимость эксплуатации.
Именно поэтому автономность — не просто технологическое улучшение. Это экономический мультипликатор.
8. Победят не обязательно производители лучших дронов
Это, пожалуй, главный инвестиционный вывод.
К 2030 году лидером может оказаться компания, которая контролирует стандарт экосистемы.
Например:
дрон + операционная система + API + облако + дронопорт + батареи + сервис.
Аналогия — смартфон.
Смартфон сам по себе является только частью экосистемы.
Точно так же будущий автономный БПЛА может стать «терминалом» большой платформы.
9. Рынок будет консолидироваться
2027–2028 годы, вероятно, будут благоприятными для большого количества стартапов.
Но к 2029–2030 году начнется естественный отбор.
Выживут компании, которые смогут одновременно доказать:
технологию + надежность + сертификацию + экономику + масштабирование.
Производители, существующие только за счет пилотных проектов и субсидий, окажутся уязвимыми.
Это особенно важно на российском рынке: государство одновременно увеличивает поддержку БАС и ставит задачу расширения отечественного производства, но текущий гражданский спрос пока не выглядит безусловно устойчивым.
10. Возникнет «автономный стек»
Я бы представлял рынок 2030 года примерно так:
                    АВТОНОМНАЯ СИСТЕМА
                           │
          ┌────────────────┼────────────────┐
          │                │                │
       HARDWARE           AI             DATA
          │                │                │
   дрон / робот       навигация        цифровая карта
   сенсоры            планирование     телеметрия
   двигатель          computer vision  аналитика
   батарея            swarm AI         история полетов
          │                │                │
          └────────────────┼────────────────┘
                           │
                     ИНФРАСТРУКТУРА
                           │
             связь / зарядка / дронопорт
                           │
                     ЭКСПЛУАТАЦИЯ
                           │
          доставка / инспекция / охрана
          мониторинг / производство
Именно этот стек, а не отдельный квадрокоптер, станет основной единицей рынка.
Как будет выглядеть 2027–2030
2027 — этап инфраструктуры
Главные задачи:
- сертификация;
- стандарты;
- связь;
- навигация;
- дронопорты;
- первые коммерческие сети;
- накопление данных.
2028 — этап масштабирования
Начинают появляться:
- парки из десятков/сотен аппаратов;
- централизованное управление;
- массовая доставка;
- автономная инспекция;
- интеграция с ERP/логистикой предприятий.
2029 — этап консолидации
Начинается отбор:
- кто действительно зарабатывает;
- кто живет на субсидиях;
- какие платформы становятся стандартом;
- какие производители покупаются более крупными игроками.
2030 — этап экосистем
В зрелых сегментах заказчик уже будет покупать не дрон.
Он будет покупать:
автономную способность выполнить определенную работу.
Что это даст разным рынкам
| Рынок | Изменение к 2030 |
|---|---|
| Производители БПЛА | ↓ доля «железа» в стоимости |
| AI/ПО | ↑↑↑ |
| Сенсоры | ↑↑ |
| Связь | ↑↑ |
| Дронопорты | ↑↑ |
| Антидрон | ↑↑↑ |
| Автономная логистика | ↑↑↑ |
| Сервис/обслуживание | ↑↑ |
| Страхование | ↑ |
| Кибербезопасность | ↑↑ |
| Операторы | ↓ количество на единицу техники |
| Государственное регулирование | ↑↑ |
Самый важный риск
Есть и обратная сторона.
Автономность увеличивает производительность только тогда, когда инфраструктура и регулирование готовы к масштабу.
Если аппарат автономен, но:
- нет сертификации;
- нет воздушных коридоров;
- нет связи;
- нет зарядки;
- нельзя летать над нужной территорией;
- непонятно, кто отвечает за аварию,
то технологически совершенный дрон остается дорогим экспериментом.
Именно поэтому государственная политика сейчас движется к одновременному развитию технологии, стандартов, ответственности, связи и инфраструктуры. В российских поручениях по автономным системам эти компоненты прямо рассматриваются вместе.
Мой прогноз
Я бы разделил рынок 2027–2030 годов на три уровня.
🟢 Наиболее вероятные победители
AI + автономность + сенсоры + управление парком + инфраструктура.
🟡 Высокий потенциал, но сложнее экономика
грузовая доставка, автономный городской транспорт, коммерческие роботы.
🔴 Самый высокий риск
производители, которые продают только аппарат без экосистемы и сервиса.
И главное
2027–2030 годы могут стать периодом, когда дрон перестанет восприниматься как отдельный продукт.
Он станет элементом автономной инфраструктуры, примерно как сервер является элементом облака или автомобиль — элементом транспортной платформы.
Поэтому ключевой вопрос рынка будет уже не:
«Кто производит лучшие дроны?»
а:
«Кто контролирует автономную систему, которая позволяет сотням или тысячам машин безопасно и экономически выполнять работу?»
Именно здесь, на мой взгляд, будет создана большая часть новой стоимости 2027–2030 годов.
При этом тренд уже выходит далеко за пределы России: NATO, ЕС и отдельные государства одновременно инвестируют в дроны, counter-drone и автономные военные платформы. Например, Латвия в 2026 году запустила отдельную программу поддержки автономных военных платформ, включая автономную логистику и беспилотный транспорт.
В горизонте 2026-2036
Если расширить горизонт до 2026–2036, картина становится существенно интереснее: это уже не просто рост рынка дронов, а смена архитектуры рынка автономных систем.
Причём я бы разделил десятилетие на четыре стадии.
2026–2028 — «дрон превращается в систему»
Главный сдвиг: покупают уже не столько летательный аппарат, сколько связку:
платформа → сенсоры → AI → связь/навигация → наземная инфраструктура → ПО управления → сервис.
Это уже видно и в военном, и в гражданском секторе. НАТО, например, формирует единый рынок C-UAS, где радар, акустика, EO/IR, РЭБ и перехватчики объединяются общей C2-архитектурой. ЕС одновременно делает ставку на AI-powered C2 и автономные средства.
Что это означает для бизнеса:
- производитель корпуса становится менее важен;
- растёт ценность автопилота и AI;
- появляются fleet-management платформы;
- инфраструктура зарядки/посадки становится отдельным рынком;
- растёт рынок датчиков, связи, навигации и защиты;
- возникает Drone-as-a-Service / Autonomy-as-a-Service.
То есть условные «30 минут полёта» перестают быть самостоятельным продуктом.
2028–2030 — «автономность начинает масштабироваться»
Здесь происходит качественный перелом.
Сегодня:
100 дронов → условно нужны десятки операторов.
В 2030-м:
100 дронов → несколько операторов + автоматическое планирование + автоматический контроль исключений.
Именно поэтому экономика автономности потенциально намного важнее экономики самого дрона.
Российские документы также показывают движение именно в эту сторону: государственные планы предусматривают развитие беспилотной авиации, автоматизированного транспорта, инфраструктуры, стандартов и нормативной базы. Отдельно показательно, что в правительственном прогнозе рынок БАС оценивается более чем в 180 тыс. систем к 2030 году и около 200 тыс. к 2035-му, с оценкой более 220 млрд руб. к 2035 году.
При этом цифры не следует воспринимать как гарантированный объём продаж — это прогнозная оценка государства.
2030–2033 — переход от «автономного дрона» к автономной инфраструктуре
Вот здесь, на мой взгляд, начинается самое интересное.
Дрон перестаёт быть центром системы.
Центром становится задача.
Например:
Сегодня
«Купить 20 дронов для инспекции ЛЭП».
2032
«Обеспечить автономный мониторинг 10 000 км ЛЭП».
А система сама:
- обнаруживает аномалию;
- определяет её приоритет;
- отправляет ближайший аппарат;
- строит маршрут;
- обходит препятствия;
- собирает данные;
- анализирует их;
- создаёт заявку на ремонт;
- при необходимости отправляет наземного робота;
- передаёт человеку только нестандартный случай.
Вот это уже совершенно другой рынок.
Дрон становится одним из исполнительных органов большой автономной системы.
2033–2036 — «рынок автономных операторов»
И здесь я бы ожидал наиболее радикальной трансформации.
Появится новая экономическая единица:
не аппарат, а автономная производственная способность.
Например:
- автономная доставка;
- автономная инспекция;
- автономная охрана;
- автономное картографирование;
- автономное сельское хозяйство;
- автономная добыча;
- автономный мониторинг инфраструктуры;
- автономная пожарная разведка;
- автономная логистика;
- автономная оборона.
Клиенту будет всё менее важно, какая именно модель дрона выполняет задачу.
Он будет покупать SLA:
«Обеспечить мониторинг объекта 24/7 с вероятностью обнаружения X и временем реакции Y».
И это принципиальный перелом.
Как изменится структура денег
Я бы условно представил рынок 2035 года так:
| Слой | 2026 | 2036 |
|---|---|---|
| Сам дрон/робот | ⭐⭐⭐⭐⭐ | ⭐⭐⭐ |
| Двигатели/энергия | ⭐⭐⭐⭐ | ⭐⭐⭐⭐ |
| Сенсоры | ⭐⭐⭐ | ⭐⭐⭐⭐⭐ |
| AI/autonomy | ⭐⭐ | ⭐⭐⭐⭐⭐ |
| ПО управления флотом | ⭐⭐ | ⭐⭐⭐⭐⭐ |
| Связь/навигация | ⭐⭐⭐ | ⭐⭐⭐⭐⭐ |
| Инфраструктура | ⭐⭐ | ⭐⭐⭐⭐⭐ |
| C-UAS/киберзащита | ⭐⭐⭐ | ⭐⭐⭐⭐⭐ |
| Данные | ⭐ | ⭐⭐⭐⭐⭐ |
| Сервис/эксплуатация | ⭐⭐ | ⭐⭐⭐⭐⭐ |
То есть железо будет расти, но интеллектуальная и инфраструктурная часть будет расти быстрее.
Особенно важный эффект: сближение рынков
В 2026 году мы ещё говорим:
- рынок БПЛА;
- рынок роботов;
- рынок автономного транспорта;
- рынок anti-drone;
- рынок AI;
- рынок сенсоров.
К 2036 году границы между ними начнут исчезать.
Получится единый рынок:
Autonomous Systems
В него будут входить:
воздух + земля + море + подводная среда + инфраструктура + AI.
И это уже не фантазия: ЕС прямо рассматривает беспилотные системы одновременно в воздушной, морской и наземной среде, а НАТО развивает программы по air/land/autonomous systems и отдельные испытательные полигоны для них.
Отдельно — рынок counter-drone
Здесь я бы вообще не ожидал насыщения к 2030 году.
Парадокс:
чем автономнее становятся дроны, тем больше рынок защиты от них.
Потому что появляется огромное количество дешёвых автономных объектов.
Следовательно, инфраструктура будет выглядеть примерно так:
дрон → обнаружение → идентификация → прогноз траектории → решение AI → РЭБ/перехват → подтверждение результата.
И это превращается в постоянную инфраструктурную услугу.
NATO уже объявило более $40 млрд инвестиций в counter-drone на пять лет, а ЕС строит отдельную программу drone/counter-drone security.
Самое важное изменение конкуренции
Я бы ожидал переход от конкуренции:
«У кого лучший дрон?»
к конкуренции:
«У кого лучшая автономная экосистема?»
И здесь появляются пять потенциальных центров силы:
1. AI/autonomy
Кто контролирует «мозг».
2. Fleet management
Кто умеет управлять тысячами аппаратов.
3. Infrastructure
Droneport, charging, docking, edge-computing, связь.
4. Sensors
Радар, EO/IR, акустика, lidar, навигация.
5. Data
Кто накопил больше реальных эксплуатационных данных.
И №5 может оказаться недооценённым активом.
Что произойдёт с производителями самих дронов
Здесь я вижу три группы.
🟢 Победители
Производители, которые контролируют одновременно:
железо + автопилот + AI + данные + инфраструктуру.
Они смогут получать доход не только при продаже аппарата, но и в течение всего жизненного цикла.
🟡 Средний слой
Хорошие специализированные платформы:
- агродроны;
- грузовые;
- инспекционные;
- военные;
- морские;
- подводные.
Они сохранят рынок, но будут зависеть от крупных ecosystem/platform providers.
🔴 Под угрозой
Компания, которая делает:
«ещё один хороший квадрокоптер».
Если её преимущество только в корпусе, моторах и сборке, маржинальность будет постепенно сжиматься.
А что будет происходить с человеком?
Это, пожалуй, главный вопрос 2026–2036.
Не исчезновение оператора, а изменение его роли:
2026:
человек управляет дроном.
2029:
человек управляет группой дронов.
2032:
человек управляет автономной миссией.
2036:
человек управляет политикой поведения автономной системы.
То есть вместо:
«лети туда»
будет:
«обеспечь непрерывное наблюдение за объектом; при угрозе класса X действуй по протоколу Y; нестандартные случаи передавай оператору».
И ещё один очень важный фактор — регулирование
К 2030–2036 годам автономность станет невозможной без юридической инфраструктуры.
Нужно будет определить:
- кто отвечает за решение AI;
- кто отвечает за аварию;
- кто владеет данными;
- кто имеет право удалённо вмешиваться;
- когда автономная система может действовать без человека;
- как сертифицируется AI;
- как обеспечивается кибербезопасность;
- как система идентифицирует себя в пространстве.
ЕС уже движется именно к такому режиму — одновременно усиливая безопасность, идентификацию, требования к системам и развитие автономных платформ.
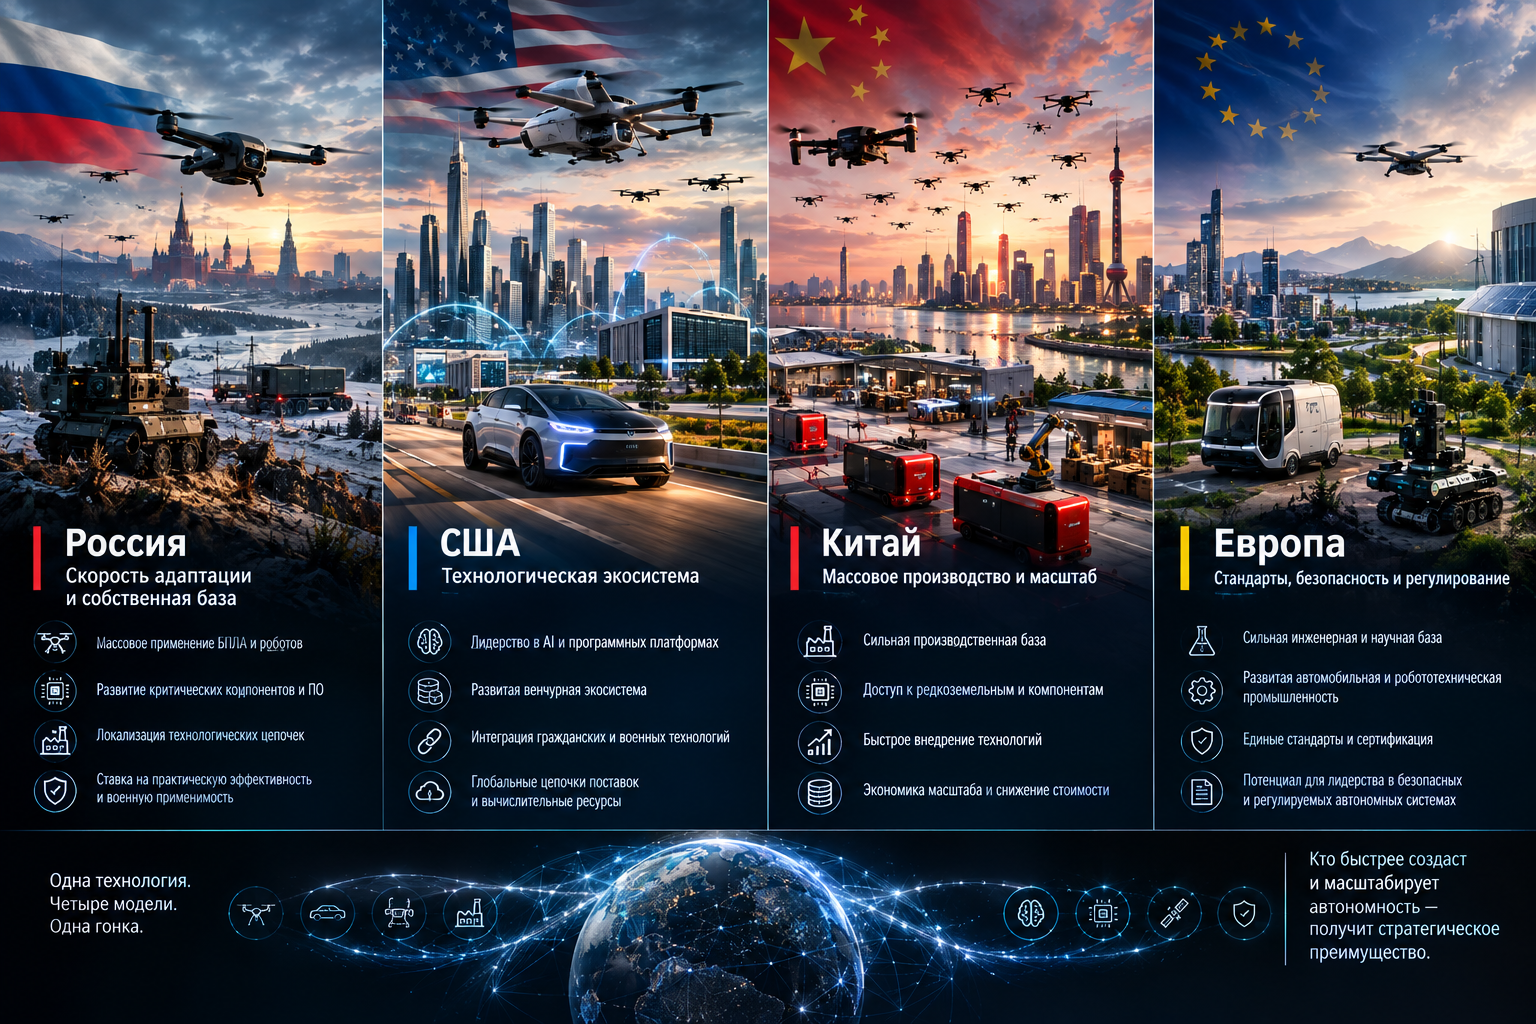
Что это значит для России, США, Китая и Европы
Одна и та же технология автономности дает разным экономикам совершенно разные преимущества. Для одних это вопрос промышленной эффективности, для других — военной устойчивости, для третьих — попытка догнать уже сформировавшуюся технологическую экосистему.
Россия: ставка на масштаб и скорость, но с узкими местами в технологической цепочке
Для России автономность — это одновременно промышленная задача, вопрос безопасности и способ компенсировать дефицит человеческих ресурсов.
Страна уже получила огромный практический опыт эксплуатации беспилотных систем. Но главный вызов теперь находится выше уровня отдельного дрона.
Нужно создать промышленную систему, способную быстро производить, обновлять и масштабировать автономные платформы.
Это означает спрос на собственные:
-
сенсоры и камеры;
-
вычислительные модули;
-
системы навигации;
-
аккумуляторные технологии;
-
связь;
-
программное обеспечение;
-
AI-модели;
-
производственные линии;
-
инфраструктуру эксплуатации и ремонта.
И здесь возникает фундаментальная проблема.
Произвести корпус беспилотника значительно проще, чем создать полностью независимую технологическую цепочку автономности.
Особенно чувствительными становятся компоненты, которые массово производятся в Азии и используются одновременно в гражданской электронике и робототехнике.
Поэтому российская гонка за автономностью будет идти сразу на двух уровнях.
Первый — максимально быстро наращивать производство самих систем.
Второй — постепенно локализовывать критические компоненты и программную инфраструктуру.
Именно второй уровень в долгосрочной перспективе может оказаться важнее первого.
Россия может сравнительно быстро нарастить количество машин.
Но стратегическое преимущество появится только тогда, когда эти машины будут частью собственной экосистемы: от сенсора и вычислителя до AI и производства.
Российская модель автономности, скорее всего, будет начинаться не с идеальной технологической независимости, а с прагматического масштабирования доступных компонентов и постепенного закрытия самых критичных звеньев.
США: преимущество экосистемы
Американская позиция принципиально другая.
США не нужно начинать с создания рынка автономности с нуля.
У них уже существует огромная гражданская технологическая база: автономные автомобили, облачные вычисления, AI, робототехника, коммерческие дроны, венчурный капитал, полупроводниковая индустрия и крупнейшие технологические платформы.
Поэтому американское преимущество заключается не обязательно в том, что одна конкретная американская машина лучше всех.
Оно в другом:
американская экономика способна одновременно развивать все уровни автономной системы.
AI обучается на огромных массивах данных.
Облачные платформы обеспечивают вычисления.
Стартапы создают новые роботизированные продукты.
Автомобильная индустрия развивает computer vision и автономное управление.
Оборонные компании адаптируют эти технологии под специальные задачи.
Государство, в свою очередь, остается крупным заказчиком и источником финансирования.
Возникает тот самый цикл, который трудно воспроизвести административно:
капитал → стартапы → массовый гражданский рынок → данные → AI → автономные системы → оборонное применение → новые инвестиции.
Для США главный вопрос поэтому не в создании автономности.
Она уже формируется в разных секторах.
Главный вопрос — насколько быстро американская оборонная система сможет интегрировать коммерческие технологии и превратить их в масштабируемые военные системы.
Именно здесь может находиться одно из главных преимуществ американской модели.
Китай: автономность как промышленная политика
Китай представляет еще одну модель.
Его преимущество — не только в AI или отдельных роботах.
Оно в способности быстро превращать технологию в массовый физический продукт.
Для автономности это критически важно.
Робототехника требует не только алгоритмов.
Нужны двигатели.
Аккумуляторы.
Камеры.
Сенсоры.
Контроллеры.
Микроэлектроника.
Связь.
Корпуса.
Производственные линии.
Сервис.
Именно здесь промышленный масштаб становится самостоятельным технологическим преимуществом.
Китай уже обладает огромной производственной базой для электроники, аккумуляторов, электромобилей, дронов и робототехники.
Поэтому его сильная сторона — способность быстро превращать относительно дорогую технологию в массовый продукт.
Это особенно важно для автономных систем.
Пока один робот стоит слишком дорого, он остается экспериментом.
Когда его производство становится массовым, возникает инфраструктура.
А когда роботов становятся миллионы, начинается совершенно другая экономика данных и эксплуатации.
Поэтому китайская модель можно описать так:
массовое производство → снижение стоимости → массовое внедрение → данные → улучшение технологии → еще большее производство.
Если США имеют сильное преимущество в фундаментальном AI, программных платформах и венчурной экосистеме, то Китай стремится превратить автономность в массовую промышленную инфраструктуру.
В долгосрочной перспективе именно сочетание этих двух факторов — интеллект плюс производство — определит, кто сможет масштабировать автономные системы быстрее.
Европа: сильная технология, слабее масштаб
Европейская проблема выглядит иначе.
У Европы есть сильные университеты, промышленная робототехника, автомобильная инженерия, аэрокосмические компании и серьезная база в области автоматизации.
Но европейский рынок фрагментирован.
Разные страны имеют разные правила, стандарты и регуляторные режимы.
Для автономных систем это становится проблемой.
Потому что автономность особенно хорошо масштабируется там, где один продукт можно быстро развернуть на большом рынке.
Если разработчику приходится проходить разные процедуры, сертификацию и правила доступа в каждой юрисдикции, стоимость масштабирования растет.
В результате Европа рискует оказаться в неприятной позиции:
технологии есть, инженеры есть, промышленность есть — а глобальных платформ автономности недостаточно.
При этом европейская ставка на безопасность, сертификацию и регулирование может оказаться не только слабостью.
Если автономные системы становятся массовыми, именно стандарты безопасности могут превратиться в конкурентное преимущество.
Но для этого регулирование должно не просто ограничивать технологии.
Оно должно позволять им быстро переходить из экспериментальной зоны в массовую эксплуатацию.
Европе предстоит решить собственный парадокс:
как одновременно быть самым безопасным рынком для автономных машин и достаточно быстрым рынком, чтобы эти машины здесь действительно появились.
Четыре модели одной гонки
В итоге складываются четыре разные стратегии.
США делают ставку на технологическую экосистему: AI, капитал, программные платформы, вычисления и интеграцию коммерческих технологий.
Китай — на промышленный масштаб: производство, компоненты, стоимость и быстрое внедрение.
Россия — на скорость адаптации, массовое применение беспилотных систем и создание собственной технологической базы в наиболее критических сегментах.
Европа — на промышленную компетентность, стандарты, безопасность и регулируемую интеграцию автономных технологий.
Но есть одна общая проблема.
Все четыре модели в конечном счете столкнутся с одним и тем же вопросом:
кто сможет производить автономность дешевле, быстрее и в большем масштабе?
Потому что следующая технологическая гонка будет проходить уже не между отдельными дронами.
Она будет проходить между экосистемами, способными одновременно производить машины, обучать их, снабжать данными, обновлять программное обеспечение и заставлять тысячи устройств работать как единую систему.
И здесь возникает важный сдвиг.
Военное преимущество будущего может все меньше зависеть от того, насколько хороша одна специализированная машина.
Оно будет зависеть от того, насколько быстро гражданская экономика страны способна создавать, тестировать и масштабировать автономные системы.
Иными словами:
главным оборонным активом XXI века может стать не оборонная промышленность сама по себе, а способность всей экономики производить автономность.
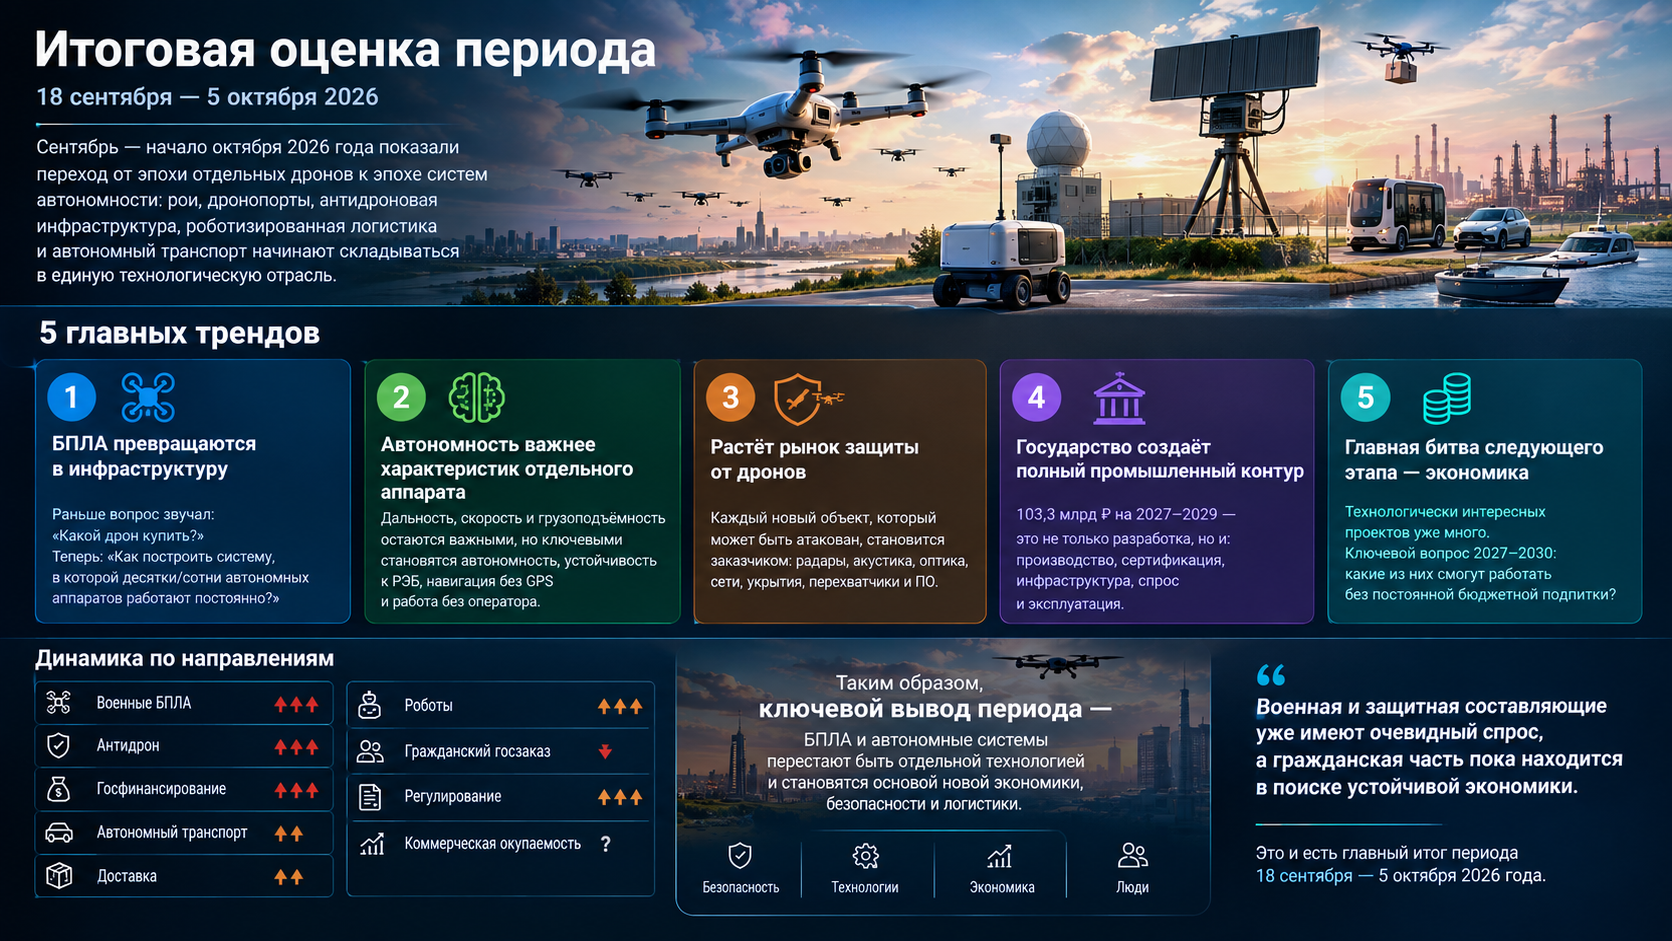
5 главных трендов к октябрю 2026.
Тренд №1. БПЛА превращаются в инфраструктуру
Раньше вопрос звучал:
«Какой дрон купить?»
Теперь:
«Как построить систему, в которой десятки/сотни автономных аппаратов работают постоянно?»
Тренд №2. Автономность важнее характеристик отдельного аппарата
Дальность, скорость и грузоподъемность остаются важными.
Но постепенно выше ценятся:
автономность + устойчивость к РЭБ + навигация без GPS + работа без постоянного оператора.
Тренд №3. Возникает огромный рынок защиты от дронов
И он потенциально может оказаться сопоставимым по значимости с рынком самих гражданских БПЛА.
Потому что каждый новый объект, который может быть атакован, потенциально становится заказчиком:
радаров + акустики + оптики + сетей + укрытий + перехватчиков + ПО.
Тренд №4. Государство пытается создать полный промышленный контур
103,3 млрд рублей — показатель того, что задача уже не ограничивается поддержкой отдельных стартапов.
Создается цепочка:
компоненты → производство → сертификация → инфраструктура → спрос → эксплуатация.
Тренд №5. Главная битва следующего этапа — экономика
Технологически интересных проектов уже много.
Но главный вопрос 2027–2030 годов:
Какие из них смогут работать без постоянной бюджетной подпитки?
Именно здесь эксперты видят главный водораздел.
Итоговая оценка
| Направление | Динамика | Что происходит |
|---|---|---|
| Военные БПЛА | 🔥🔥🔥 | Рои, автономность, carrier–drone |
| Антидрон | 🔥🔥🔥 | Формируется самостоятельный рынок |
| Госфинансирование | 🔥🔥🔥 | 103,3 млрд ₽ на 2027–29 |
| Автономный транспорт | 🔥🔥 | Переход к экспериментальной эксплуатации |
| Доставка | 🔥🔥 | Переход от пилотов к инфраструктуре |
| Роботы | 🔥🔥 | Сближение с рынком БАС |
| Гражданский госзаказ | 🔻 | −26% в 2026 г. |
| Регулирование | 🔥🔥 | Быстро формируется правовая база |
| Коммерческая окупаемость | ❓ | Главный нерешенный вопрос |
Если сформулировать период одной фразой:
Сентябрь — начало октября 2026 года показали переход от эпохи отдельных дронов к эпохе систем автономности: рои, дронопорты, антидроновая инфраструктура, роботизированная логистика и автономный транспорт начинают складываться в единую технологическую отрасль.
При этом военная и защитная составляющие уже имеют очевидный спрос, а гражданская часть пока находится в поиске устойчивой экономики.
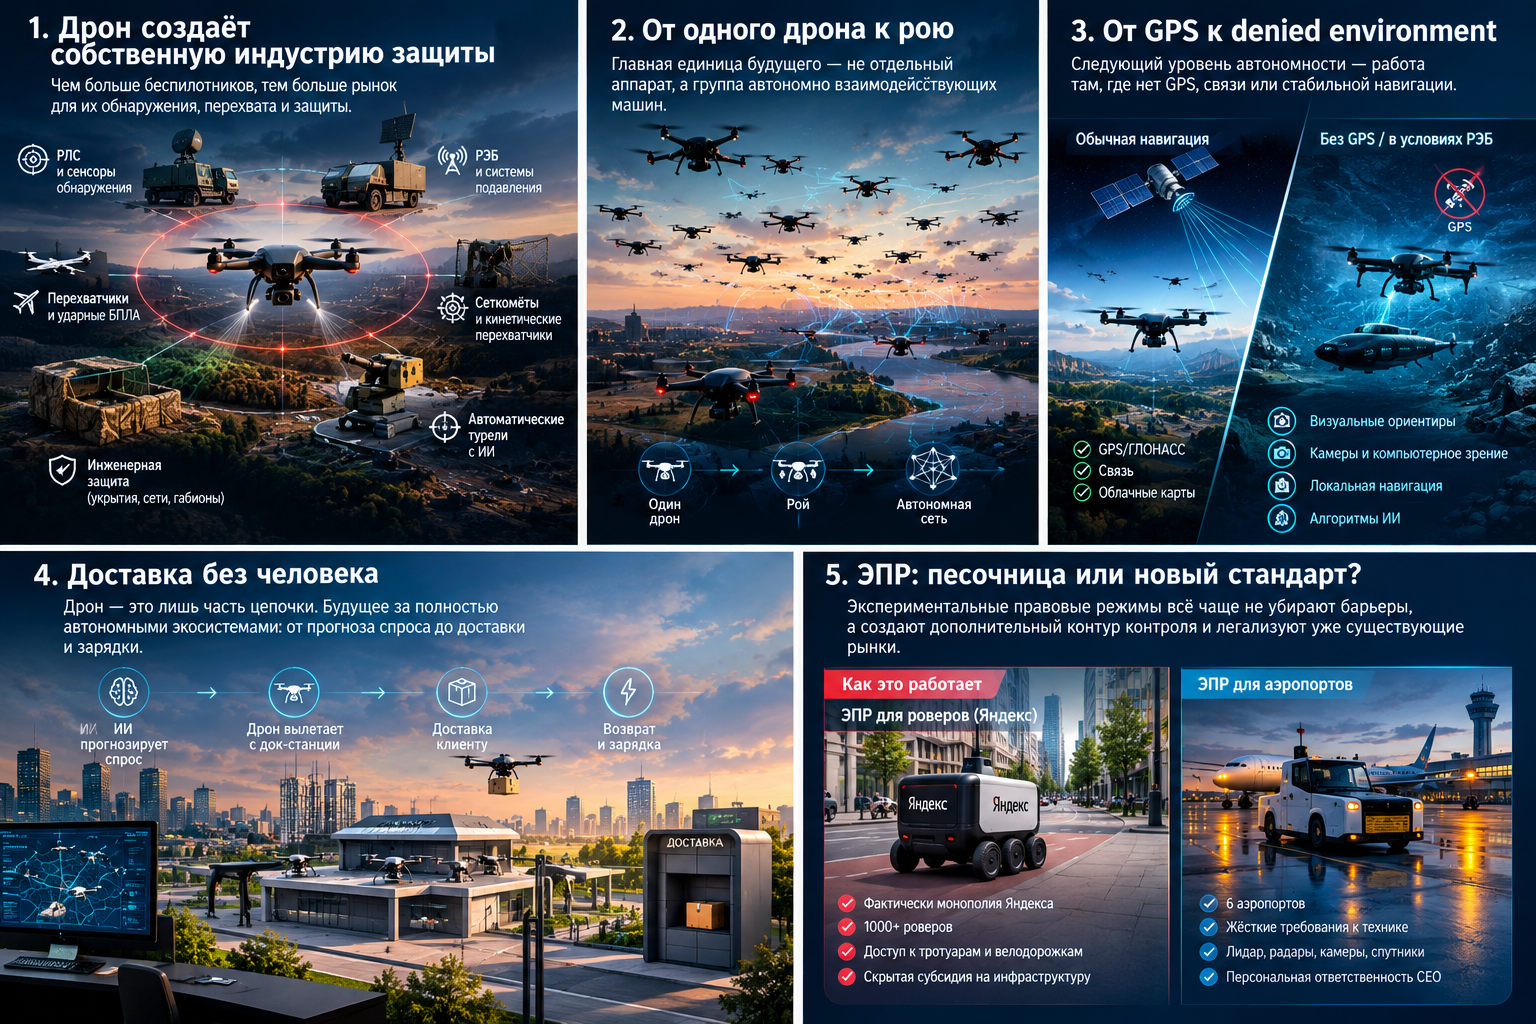
Гражданская автономия → военная автономия
Самая важная технология будущего может выглядеть как робот-доставщик
Гражданская автономия → военная автономия
Самая важная технология будущего может выглядеть как робот-доставщик
Еще недавно беспилотник был машиной, которой человек должен был постоянно управлять. Сегодня эта модель быстро устаревает.
Дрон учится сам выбирать маршрут. Робот — самостоятельно объезжать препятствия. Автомобиль — понимать дорожную ситуацию. Склад — распределять работу между десятками машин. А группа беспилотников — действовать как единая система.
На первый взгляд это разные рынки: доставка, автомобили, склады, сельское хозяйство, дроны, оборонные технологии.
На самом деле у них появляется общий фундамент.
Компьютерное зрение, навигация, сенсоры, искусственный интеллект, планирование маршрутов, автономное управление, связь и координация групп машин.
Именно поэтому граница между гражданской и военной робототехникой постепенно становится условной.
Не потому, что каждый робот-доставщик завтра превратится в военный аппарат.
А потому, что гражданская экономика сегодня массово производит технологии, на которых завтра может строиться военная автономия.
Главная революция происходит не в железе
Самое заметное в новой робототехнике — сами машины. Дроны, беспилотные автомобили, роботы-курьеры, автономные тракторы.
Но это только верхний слой.
Настоящая революция происходит в программном обеспечении.
Автономная машина должна понимать, где она находится, видеть окружающий мир, распознавать объекты, строить маршрут, прогнозировать действия других участников движения и принимать решение, если реальность не совпадает с заранее заданным сценарием.
Это уже не «дистанционно управляемая техника».
Это система, которая получает задачу и самостоятельно ищет способ ее выполнить.
Именно здесь возникает принципиальная перемена.
Раньше человек управлял машиной.
Теперь человек все чаще ставит задачу машине.
Разница кажется небольшой, но именно она меняет экономику автономности
Гражданский рынок становится гигантским полигоном
У военных технологий есть очевидное ограничение: их производство и эксплуатация обычно происходят в относительно небольших масштабах.
У гражданского рынка — противоположная логика.
Автономный автомобиль должен проехать тысячи километров.
Робот склада — выполнить тысячи операций.
Робот-доставщик — ежедневно перемещаться по реальному городу.
Дрон — снова и снова выполнять маршрут в меняющейся среде.
Каждый такой цикл дает системе данные. Каждая ошибка становится материалом для улучшения алгоритма. Каждый нестандартный сценарий расширяет набор ситуаций, с которыми машина умеет справляться.
Получается парадокс:
самый мощный двигатель развития автономности находится не обязательно в оборонной промышленности — им может быть обычная экономика.
Чем больше автономных машин появляется в городах, на складах и в логистике, тем дешевле и надежнее становится технологический стек автономностb
Один алгоритм — разные задачи
Умение распознавать человека, автомобиль и препятствие нужно беспилотному автомобилю.
Тот же класс технологий нужен автономному роботу.
А дальше начинается зона двойного назначения.
Распознавание объектов становится элементом разведывательной системы.
Автономная навигация — частью беспилотной платформы.
Алгоритм планирования маршрута — компонентом сложной роботизированной системы.
Координация десятков складских роботов превращается в технологическую базу для управления группой автономных аппаратов.
При этом речь не идет о прямом копировании гражданского продукта.
Военная система предъявляет другие требования: устойчивость к помехам, работа в сложной среде, надежность, защищенность каналов связи, способность действовать при потере внешней навигации.
Но фундамент остается похожим.
Именно поэтому сегодняшние инвестиции в гражданскую автономность имеют стратегический эффект далеко за пределами гражданского рынка.
От одного робота к системе роботов
Еще один перелом происходит тогда, когда автономной становится уже не отдельная машина, а целая система.
Представим обычную доставку.
Заказ поступает в систему. Склад автоматически находит товар. Робот перемещает его к станции. Система выбирает беспилотник. Дрон заряжается, получает маршрут, выполняет доставку, возвращается и самостоятельно встает на зарядку.
Человеку не нужно управлять каждым этапом.
Он контролирует инфраструктуру.
Это принципиально новая модель.
Автономность становится свойством не машины, а всей цепочки.
Именно такая логика постепенно переходит в другие области.
Следующий шаг — несколько автономных машин.
Потом — десятки.
Затем — сотни.
И здесь появляется понятие роя.
Рой — это уже не набор одинаковых дронов. Это система, в которой отдельные элементы могут распределять между собой задачи, менять конфигурацию и продолжать функционировать даже при потере отдельных машин.
В этот момент ценность начинает определяться не характеристиками одного аппарата, а интеллектом всей группы.
GPS отключается — машина продолжает ехать
Автономность становится особенно интересной там, где исчезает привычная инфраструктура.
Пока машина постоянно получает координаты, связь и доступ к внешним сервисам, ее самостоятельность остается ограниченной.
Настоящая автономность начинается тогда, когда система способна продолжать работу без них.
Камера.
Инерциальные датчики.
Локальная карта.
Компьютерное зрение.
Лидар.
Радар.
Алгоритмы позиционирования.
Все это позволяет машине самостоятельно оценивать окружающую среду.
Для гражданского рынка это вопрос надежности.
Для военных систем — еще и вопрос выживаемости.
И здесь снова возникает двойное назначение: технологии, которые создаются для беспилотного транспорта или роботизированной логистики, одновременно решают фундаментальную проблему автономной машины — как действовать, когда внешняя инфраструктура перестает помогать.
Человек не исчезает. Он поднимается на уровень выше
Одна из самых распространенных ошибок — говорить, что автономность означает исчезновение человека.
Скорее происходит другое.
Человек выходит из управления каждой отдельной операцией.
Если раньше один оператор контролировал один аппарат, то в будущем один оператор может контролировать систему из десятков машин.
Он уже не выбирает каждый поворот.
Он задает правила, ограничения и цели.
Это принципиальный сдвиг.
Человек перестает быть оператором машины и становится оператором системы.
В гражданской экономике это позволяет масштабировать логистику без пропорционального роста числа сотрудников.
В оборонной сфере тот же принцип имеет гораздо более жесткие последствия: один человек потенциально может взаимодействовать с большим количеством автономных платформ.
Именно поэтому автономность меняет не только технику.
Она меняет соотношение между человеком и машиной.
Военная автономия начинается задолго до оружия
Самое важное здесь — не перепутать автономность с автономным оружием.
Военная автономия начинается значительно раньше.
С разведки.
С наблюдения.
С навигации.
С доставки.
С связи.
С роботизированной эвакуации.
С управления транспортом.
С обработки огромного потока информации.
С автоматического распределения задач.
С способности работать в условиях, когда оператор физически находится далеко.
То есть большая часть технологической базы военной автономии сама по себе не является военной.
Именно поэтому регулировать такие технологии только по конечному применению становится все сложнее.
Одна и та же камера может использоваться в автомобиле и беспилотной платформе.
Один и тот же вычислительный модуль — в роботе склада и автономной машине.
Один и тот же алгоритм навигации — в гражданском дроне и аппарате, работающем в сложной среде.
Возникает новая промышленная гонка
Поэтому конкурировать начинают уже не отдельные производители дронов.
Конкурируют экосистемы.
У кого больше данных?
Кто умеет выпускать больше автономных машин?
У кого дешевле сенсоры?
Кто контролирует вычислительную платформу?
Кто умеет обучать модели?
Кто способен быстро обновлять программное обеспечение?
Кто имеет инфраструктуру зарядки, связи и докинга?
Кто может объединить тысячи устройств в одну систему?
И наконец — кто умеет переводить разработки из лаборатории в массовое производство?
В этой гонке гражданский рынок становится огромным преимуществом.
Миллионы коммерческих устройств означают больше данных, больше инженеров, больше производителей и более дешевую компонентную базу.
Военная промышленность получает не готовый ответ, а гораздо более важную вещь — готовую технологическую среду.
Поэтому следующий фронт проходит не между дроном и дроном
Он проходит между разными моделями организации экономики.
С одной стороны — техника, которой человек управляет вручную.
С другой — инфраструктура, где машины сами взаимодействуют друг с другом.
Первую модель можно масштабировать только вместе с людьми.
Вторая позволяет масштабировать физические операции программным способом.
И это, возможно, главный экономический эффект автономности.
Если один робот может заменить одну операцию человека, это просто автоматизация.
Если система из тысячи роботов способна самостоятельно распределять работу между собой, это уже новая производственная модель.
А если та же архитектура может использоваться в логистике, промышленности, сельском хозяйстве, транспорте и обороне, возникает совершенно другой масштаб.
Граница между гражданским и военным исчезает первой на уровне технологий
Поэтому главный вопрос ближайшего десятилетия — не появится ли автономная военная техника.
Она уже появляется.
Главный вопрос другой:
кто первым создаст массовую экономику автономности?
Экономику, где миллионы машин способны видеть, ориентироваться, принимать решения, обмениваться данными и самостоятельно выполнять физические задачи.
Потому что тот, кто научится делать это дешево и массово для гражданского рынка, одновременно получит значительную часть технологической базы для следующего поколения военных систем.
Именно поэтому робот-доставщик, беспилотный автомобиль или автономный склад — это уже не просто история про удобство.
Это элементы гораздо более масштабного технологического перехода.
Сегодня машина доставляет посылку.
Завтра она сама выбирает маршрут.
Потом координируется с другими машинами.
После этого работает без GPS.
А затем становится частью сети, где человек уже не управляет каждым устройством.
Именно в этот момент гражданская автономия превращается в военную автономию — не потому, что гражданские технологии становятся оружием, а потому, что и те и другие начинают строиться на одной технологической архитектуре.
И главный ресурс этой новой эпохи — уже не количество произведенных машин.
Главный ресурс — способность заставить тысячи машин действовать как одну систему.
 Вконтакте
 Телеграм
 YouTube
 Max