Кто выживает и зарабатывает?
Маржу (высокий трафик + доступ к наличным) прочно заняли:
-
аптеки (особенно при поликлиниках);
-
клиники (ОМС + ДМС + платные услуги);
-
ломбарды и МФО (после 2010 г. — под надзором ЦБ, но маржа 200–400 % годовых);
-
«наливайки» и алкомаркеты.
-
вебкам деятельность и медиа-продакшн.
-
маркетплейсы и платформы.
-
ритейл розничные торговые сети
-
продовольственные рынки под прикрытием диаспоры, торговля товарами СКФО и ЮФО, стран СНГ
«Циничная экосистема» складывается
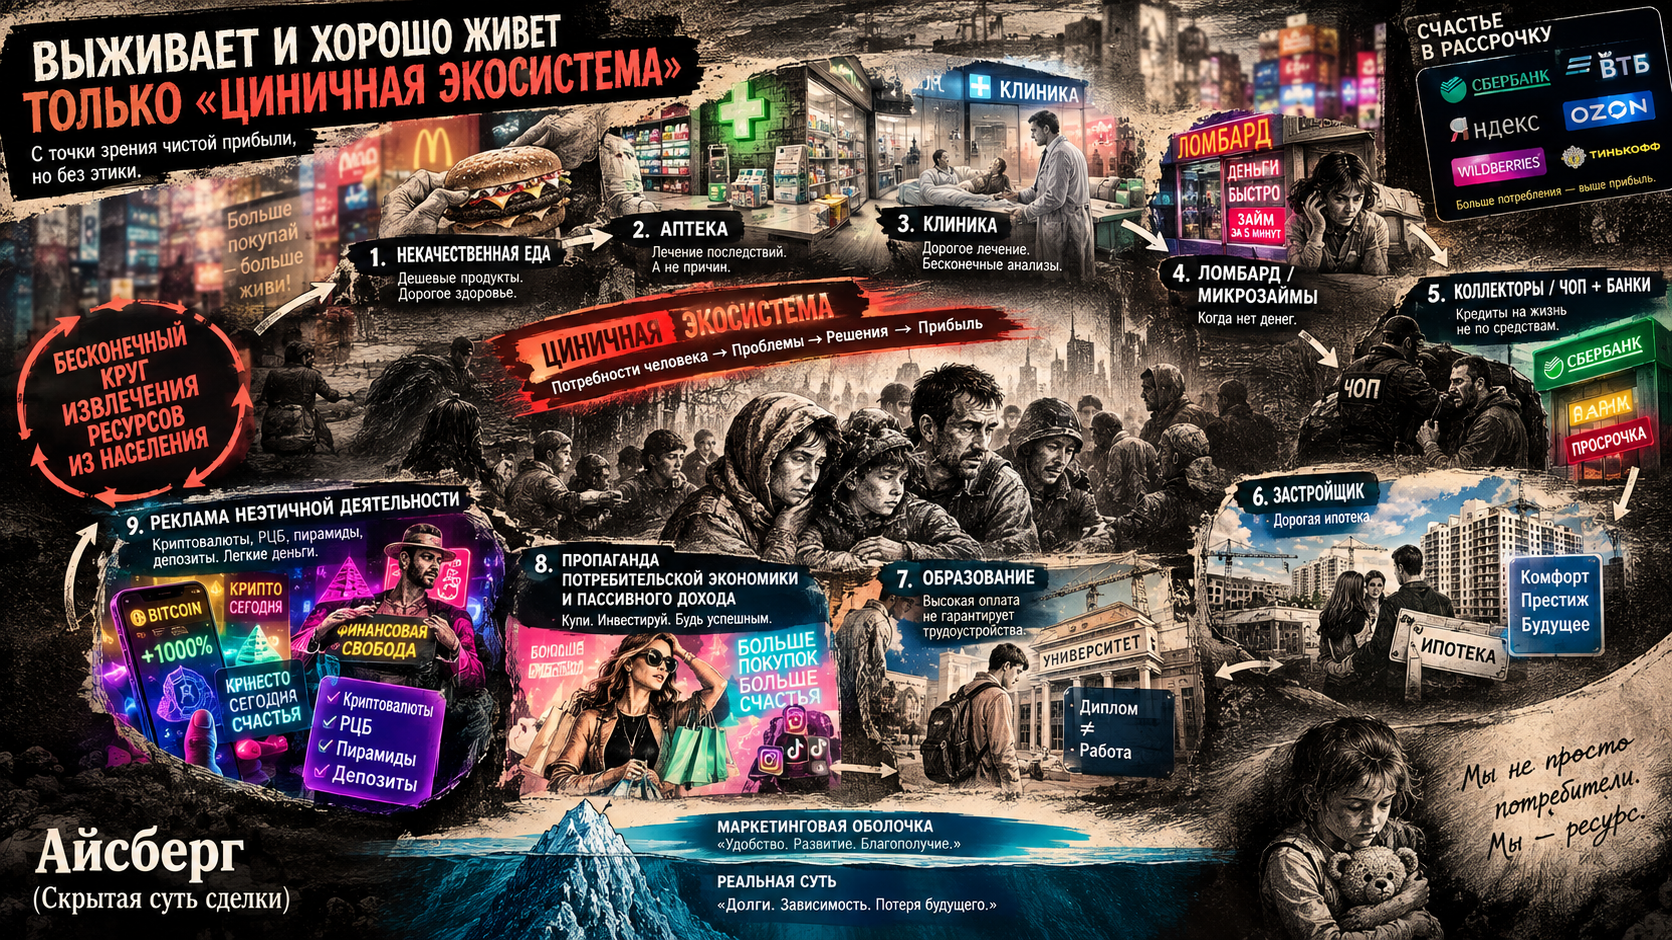
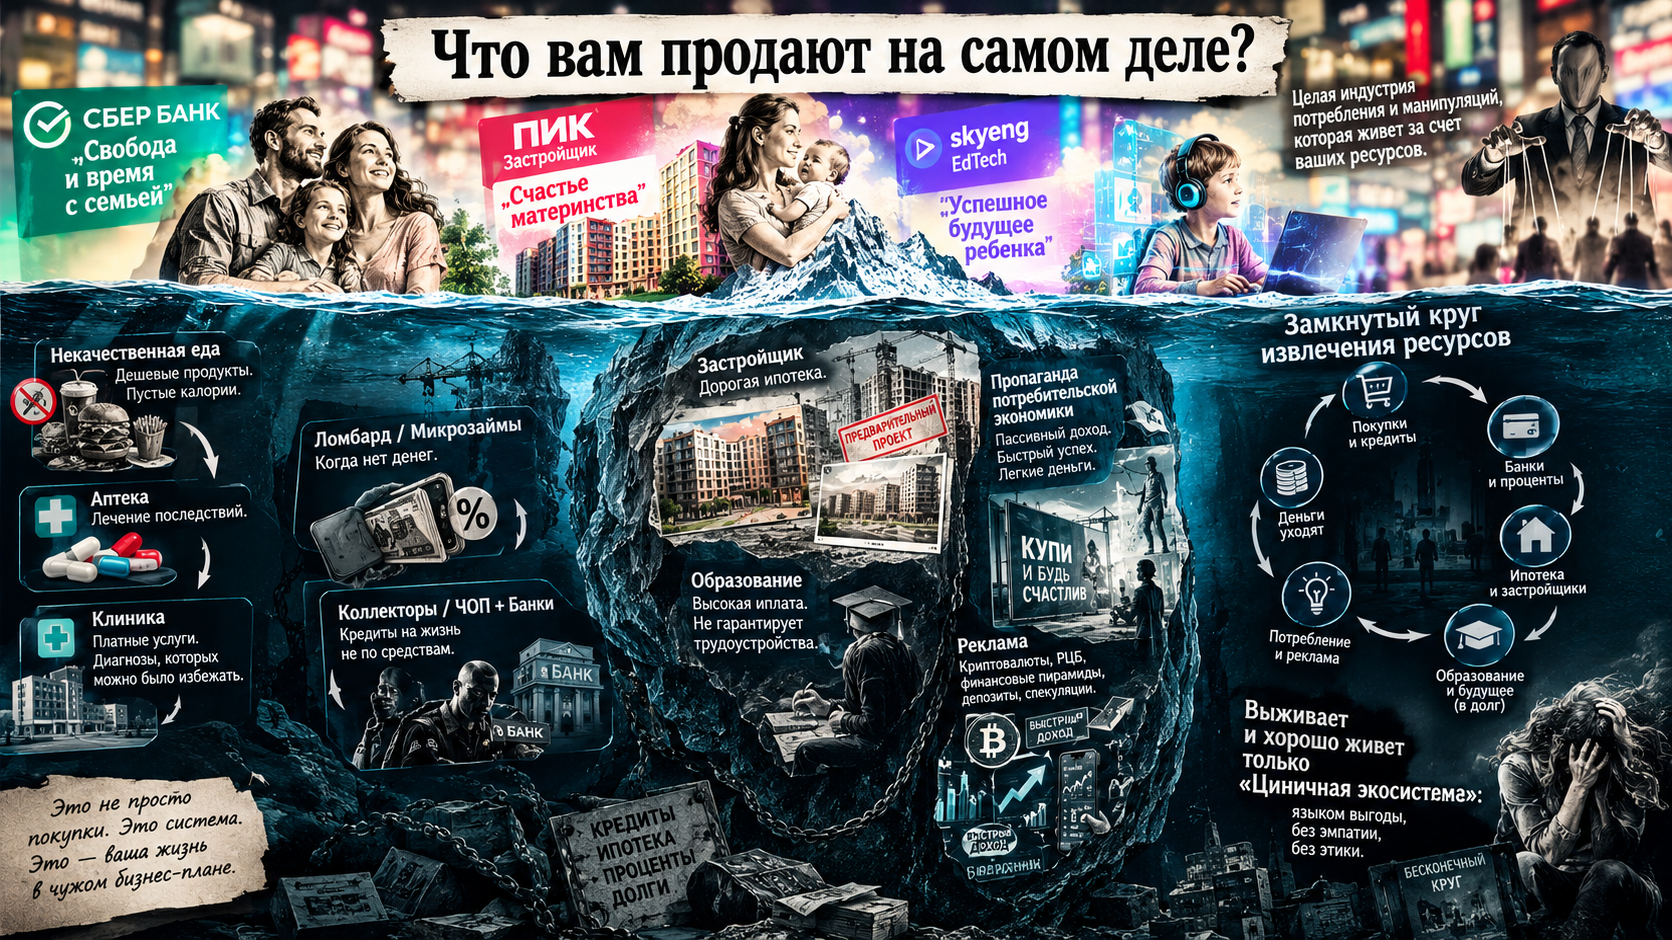
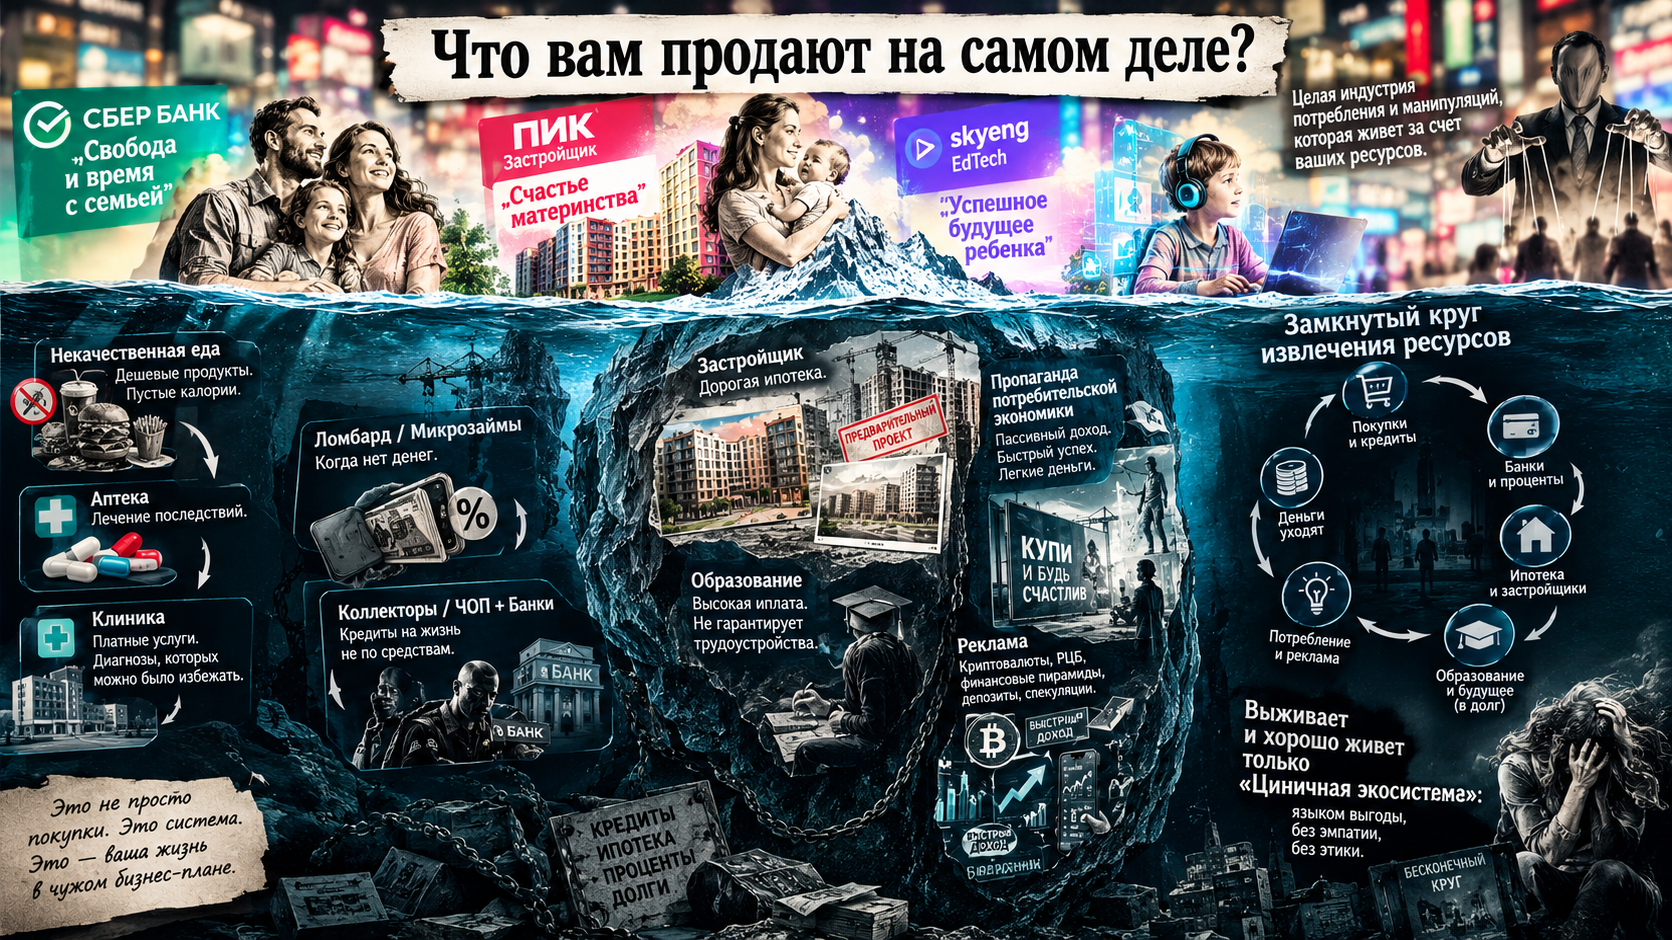
Цепочка: еда (фастфуд/продукты низкого качества) → аптека (лечение последствий) → клиника (ОМС/ДМС) → ломбард/МФО (нехватка денег) → коллекторы/ЧОП (взыскание)
Экономически это замкнутый контур извлечения ресурсов:
-
Еда: низкая себестоимость, высокая маржа (особенно в сетях и «шаурмичных»), налоговая нагрузка — ЕНВД/патент (до 2021), фактически 3–6 % от оборота.
-
Аптека: маржа 20–40 % на парафармацевтике, ОМС-льготные лекарства — отдельный поток. Налог — ЕНВД/патент/УСН.
-
Клиника: ОМС (гарантированный поток от ФОМС), ДМС (от страховых), платные услуги. Налог — УСН/общий, но с оптимизацией.
-
Ломбард/МФО/банк: маржа 100–400 % годовых, надзор ЦБ с 2014 г., но реальная ставка часто выше из-за комиссий.
-
Коллекторы/ЧОП: взыскание, охрана, «решение вопросов». Налог — УСН/патент, часто «серые» зарплаты.
Эволюция маржинальности и бизнес-ландшафта России и Татарстана (1990–2026): от игровых автоматов к «экосистеме»
Аналитическая записка
Введение: постановка рамки
Заявленная тема требует одновременно трёх оптик:
- хронологической (как менялись связки),
- сравнительно-экономической (налоговая нагрузка vs стоимость обналичивания и рисков)
- и структурно-антропологической (почему «циничная экосистема» воспроизводится).
Ниже я попытаюсь собрать это в единый каркас, сознательно разделяя:
-
верифицируемые факты (законодательство, налоговые режимы, статистика);
-
аналитические реконструкции (логика маржинальности, типовые схемы);
-
оценочные суждения (там, где речь идёт об этике и «клановости» — это интерпретация, а не доказанный факт).
Сразу оговорюсь: тезис о «клановых особенностях» Татарстана — это чувствительная область. Я буду говорить о региональной регуляторной специфике и неформальных практиках, опираясь на публично известные сюжеты (дело «Татфондбанка», история «ТАИФа», особый режим в ОЭЗ, роль семьи Шаймиевых в публичном поле), но без утверждений, которые я не могу подкрепить источниками.
Хронология: 1990 → 2026
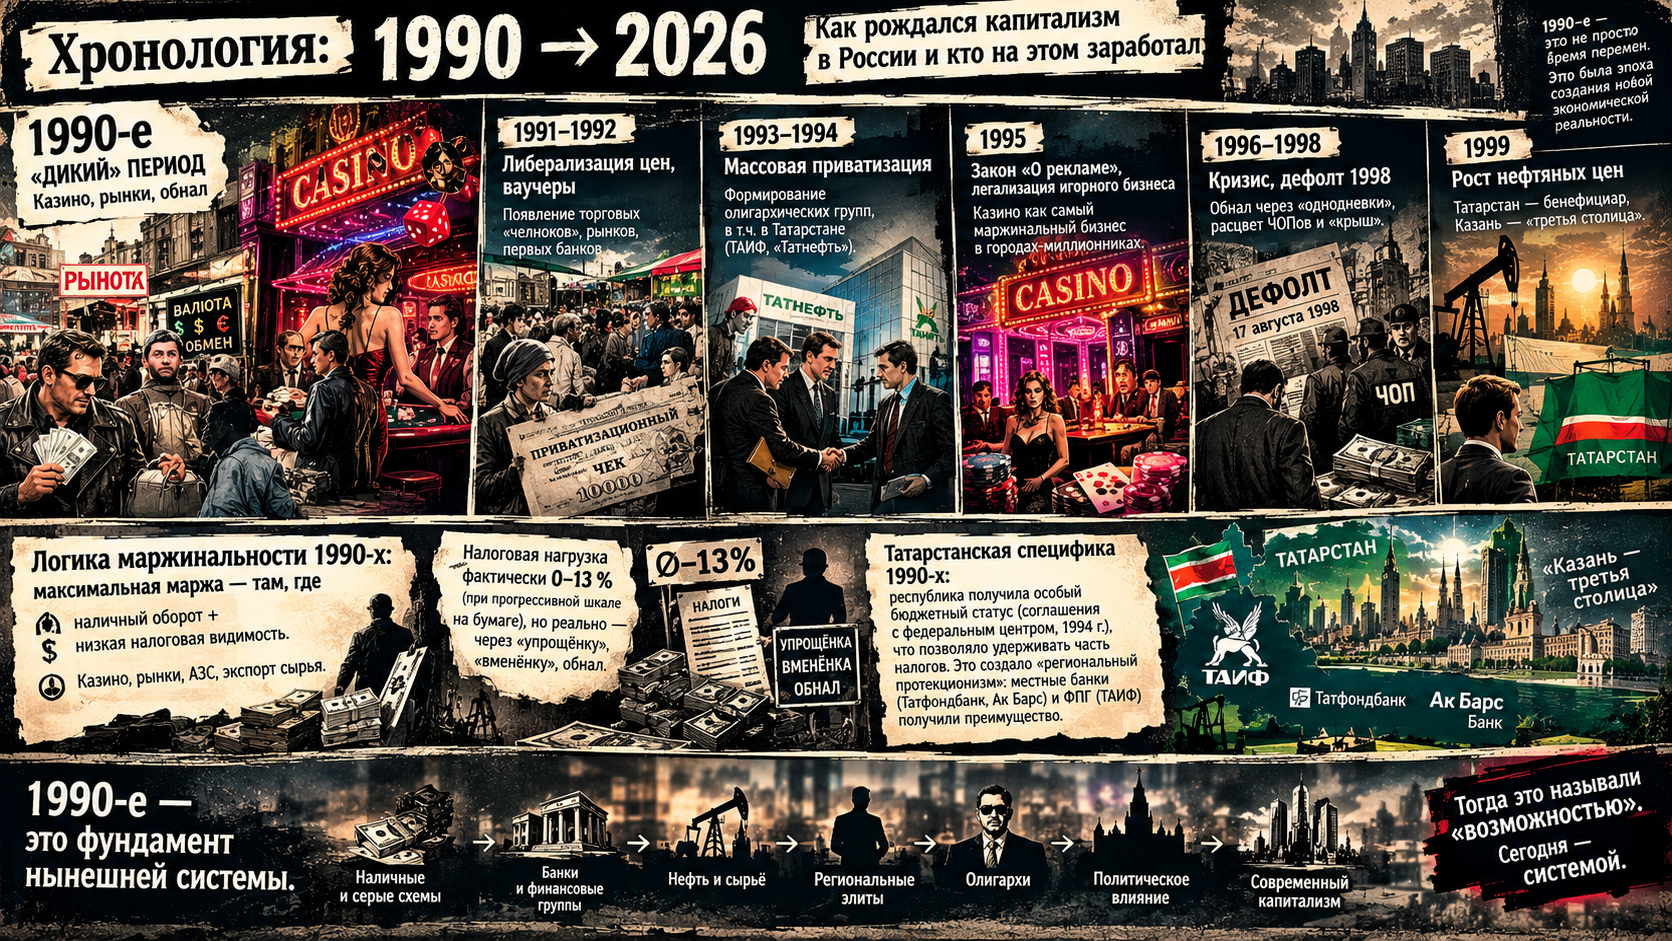
1.1. 1990-е: «дикий» период — казино, рынки, обнал
| Год | Ключевое событие | Бизнес-следствие |
|---|---|---|
| 1991–1992 | Либерализация цен, ваучеры | Появление торговых «челноков», рынков, первых банков |
| 1993–1994 | Массовая приватизация | Формирование олигархических групп, в т.ч. в Татарстане (ТАИФ, «Татнефть») |
| 1995 | Закон «О рекламе», легализация игорного бизнеса | Казино как самый маржинальный бизнес в городах-миллионниках |
| 1996–1998 | Кризис, дефолт 1998 | Обнал через «однодневки», расцвет ЧОПов и «крыш» |
| 1999 | Рост нефтяных цен | Татарстан — бенефициар, Казань — «третья столица» |
Логика маржинальности 1990-х: максимальная маржа — там, где наличный оборот + низкая налоговая видимость. Казино, рынки, АЗС, экспорт сырья. Налоговая нагрузка фактически 0–13 % (при прогрессивной шкале на бумаге), но реально — через «упрощёнку», «вменёнку», обнал.
Татарстанская специфика 1990-х: республика получила особый бюджетный статус (соглашения с федеральным центром 1994 г.), что позволяло удерживать часть налогов. Это создало «региональный протекционизм»: местные банки (Татфондбанк, Ак Барс) и ФПГ (ТАИФ) получили преимущество.
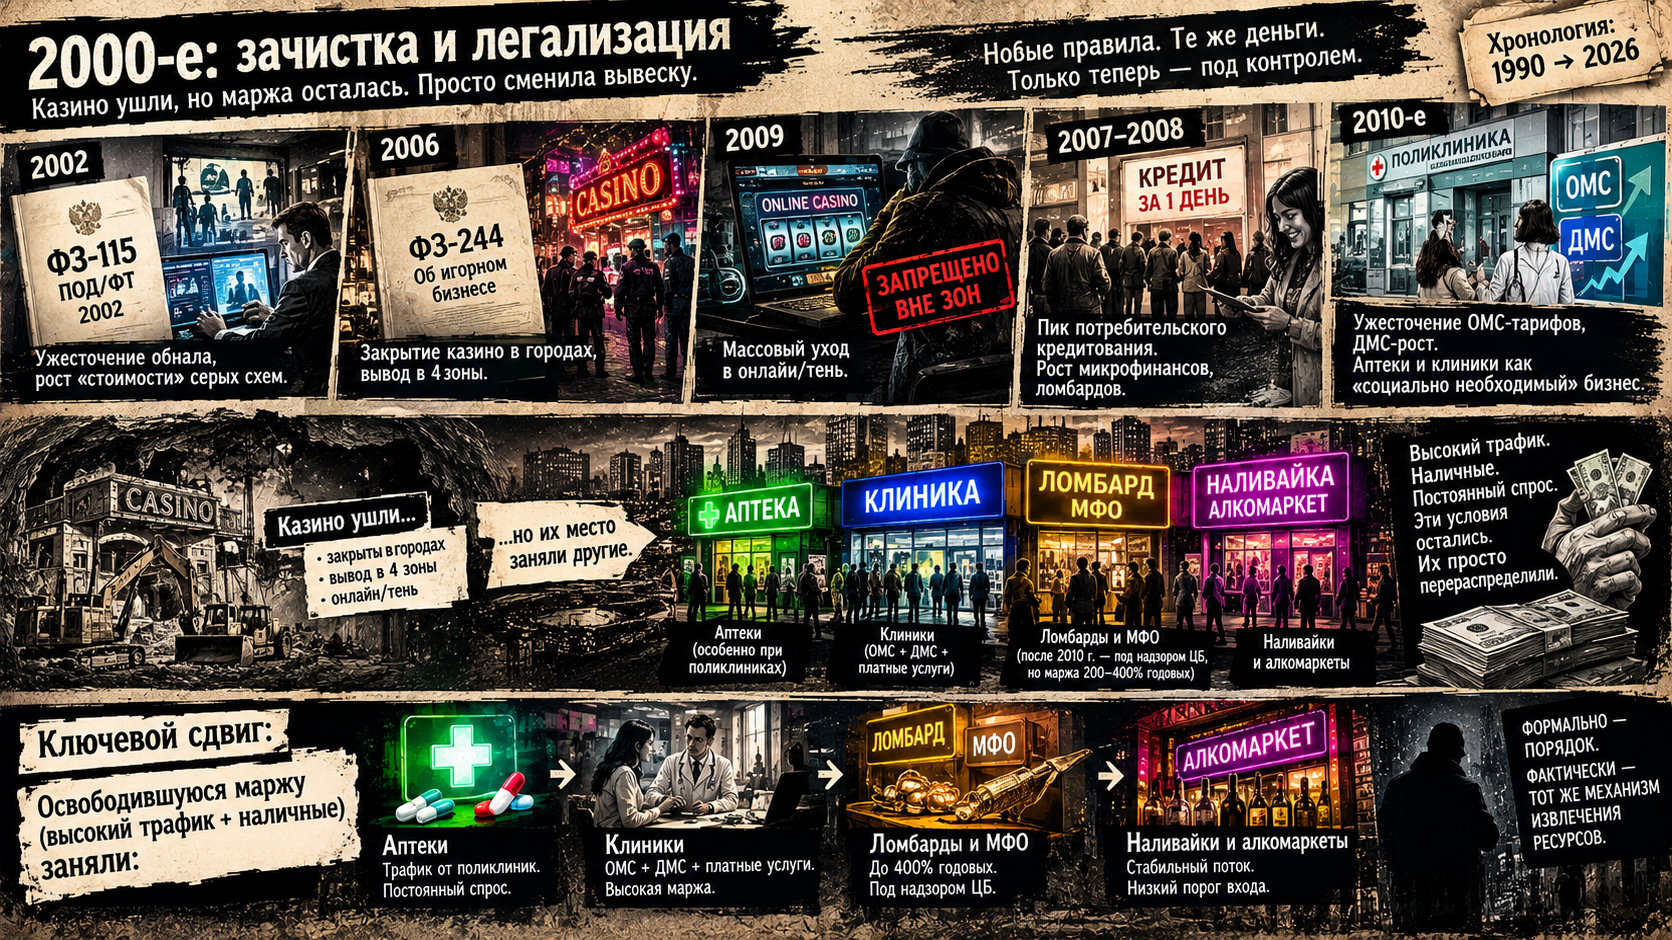
1.2. 2000-е: зачистка и легализация
| Год | Событие | Следствие |
|---|---|---|
| 2002 | ФЗ-115 (ПОД/ФТ) | Ужесточение обнала, рост «стоимости» серых схем |
| 2006 | ФЗ-244 об игорном бизнесе | Закрытие казино в городах, вывод в 4 зоны |
| 2009 | Запрет игорного бизнеса вне зон | Массовый уход в онлайн/тень |
| 2007–2008 | Пик потребительского кредитования | Рост микрофинансов, ломбардов |
| 2010-е | Ужесточение ОМС-тарифов, ДМС-рост | Аптеки и клиники как «социально необходимый» бизнес |
Ключевой сдвиг: казино ушли, но освободившуюся маржу (высокий трафик + наличные) заняли:
-
аптеки (особенно при поликлиниках);
-
клиники (ОМС + ДМС + платные услуги);
-
ломбарды и МФО (после 2010 г. — под надзором ЦБ, но маржа 200–400 % годовых);
-
«наливайки» и алкомаркеты.
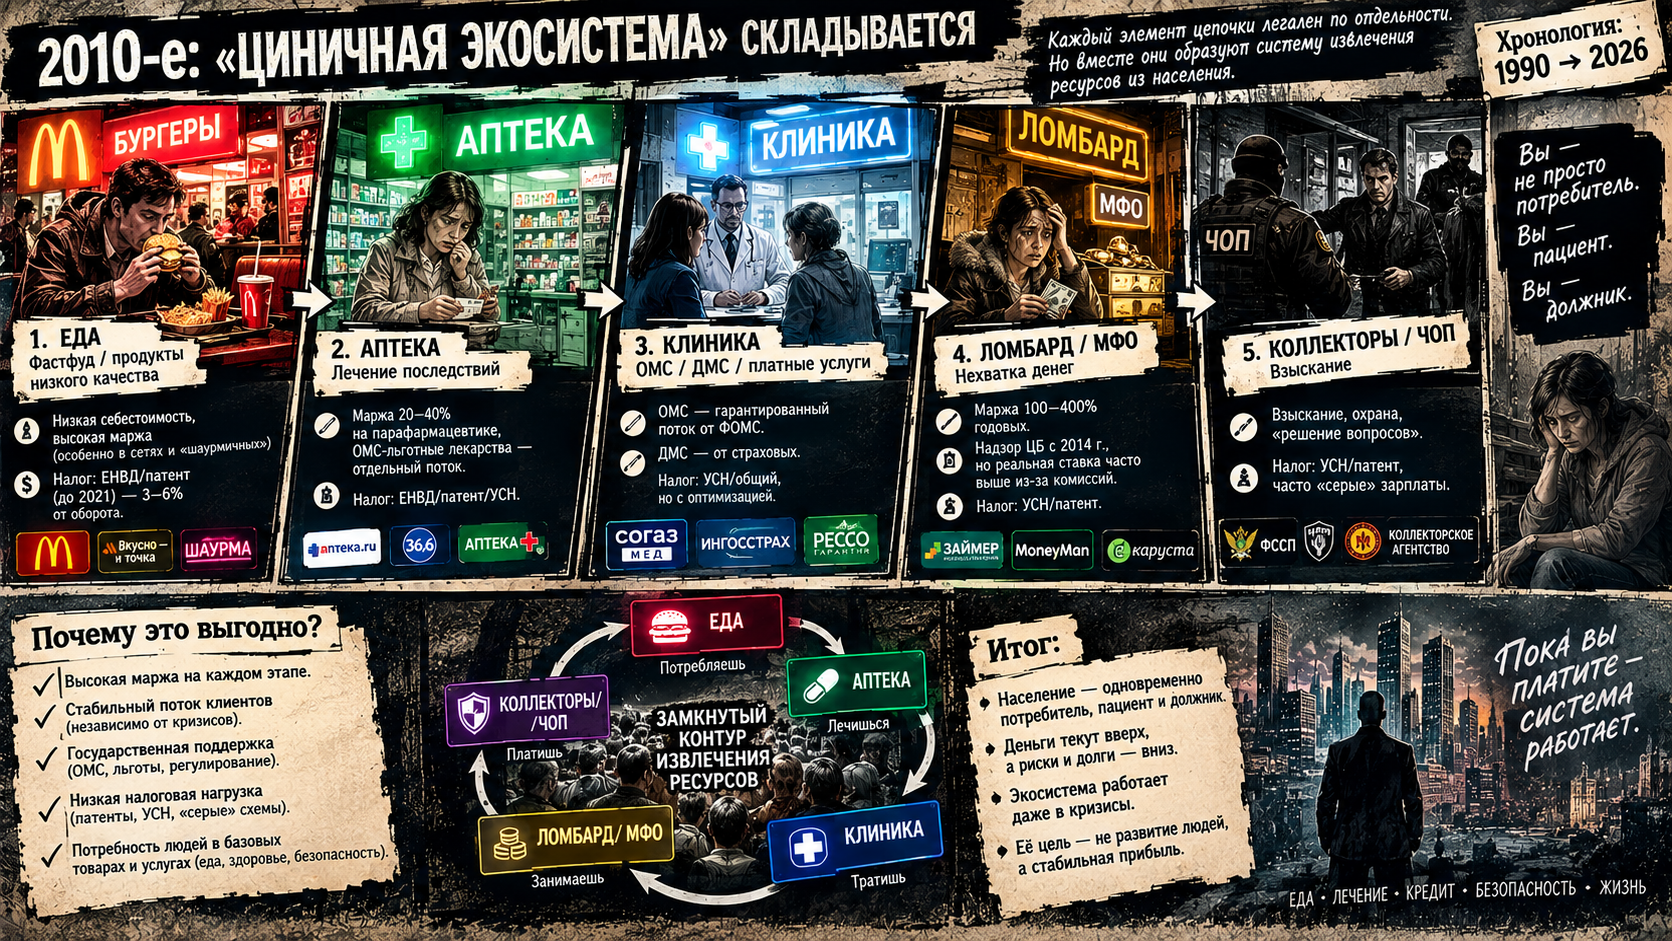
1.3. 2010-е: «циничная экосистема» складывается
Здесь ваша гипотеза становится особенно релевантной. Цепочка:
еда (фастфуд/продукты низкого качества) → аптека (лечение последствий) → клиника (ОМС/ДМС) → ломбард/МФО (нехватка денег) → коллекторы/ЧОП (взыскание)
Экономически это замкнутый контур извлечения ресурсов:
-
Еда: низкая себестоимость, высокая маржа (особенно в сетях и «шаурмичных»), налоговая нагрузка — ЕНВД/патент (до 2021), фактически 3–6 % от оборота.
-
Аптека: маржа 20–40 % на парафармацевтике, ОМС-льготные лекарства — отдельный поток. Налог — ЕНВД/патент/УСН.
-
Клиника: ОМС (гарантированный поток от ФОМС), ДМС (от страховых), платные услуги. Налог — УСН/общий, но с оптимизацией.
-
Ломбард/МФО: маржа 100–400 % годовых, надзор ЦБ с 2014 г., но реальная ставка часто выше из-за комиссий.
-
Коллекторы/ЧОП: взыскание, охрана, «решение вопросов». Налог — УСН/патент, часто «серые» зарплаты.
Почему это выгодно? Потому что каждый элемент цепочки легален по отдельности, но вместе они образуют экосистему извлечения, где население выступает одновременно потребителем, пациентом и должником.
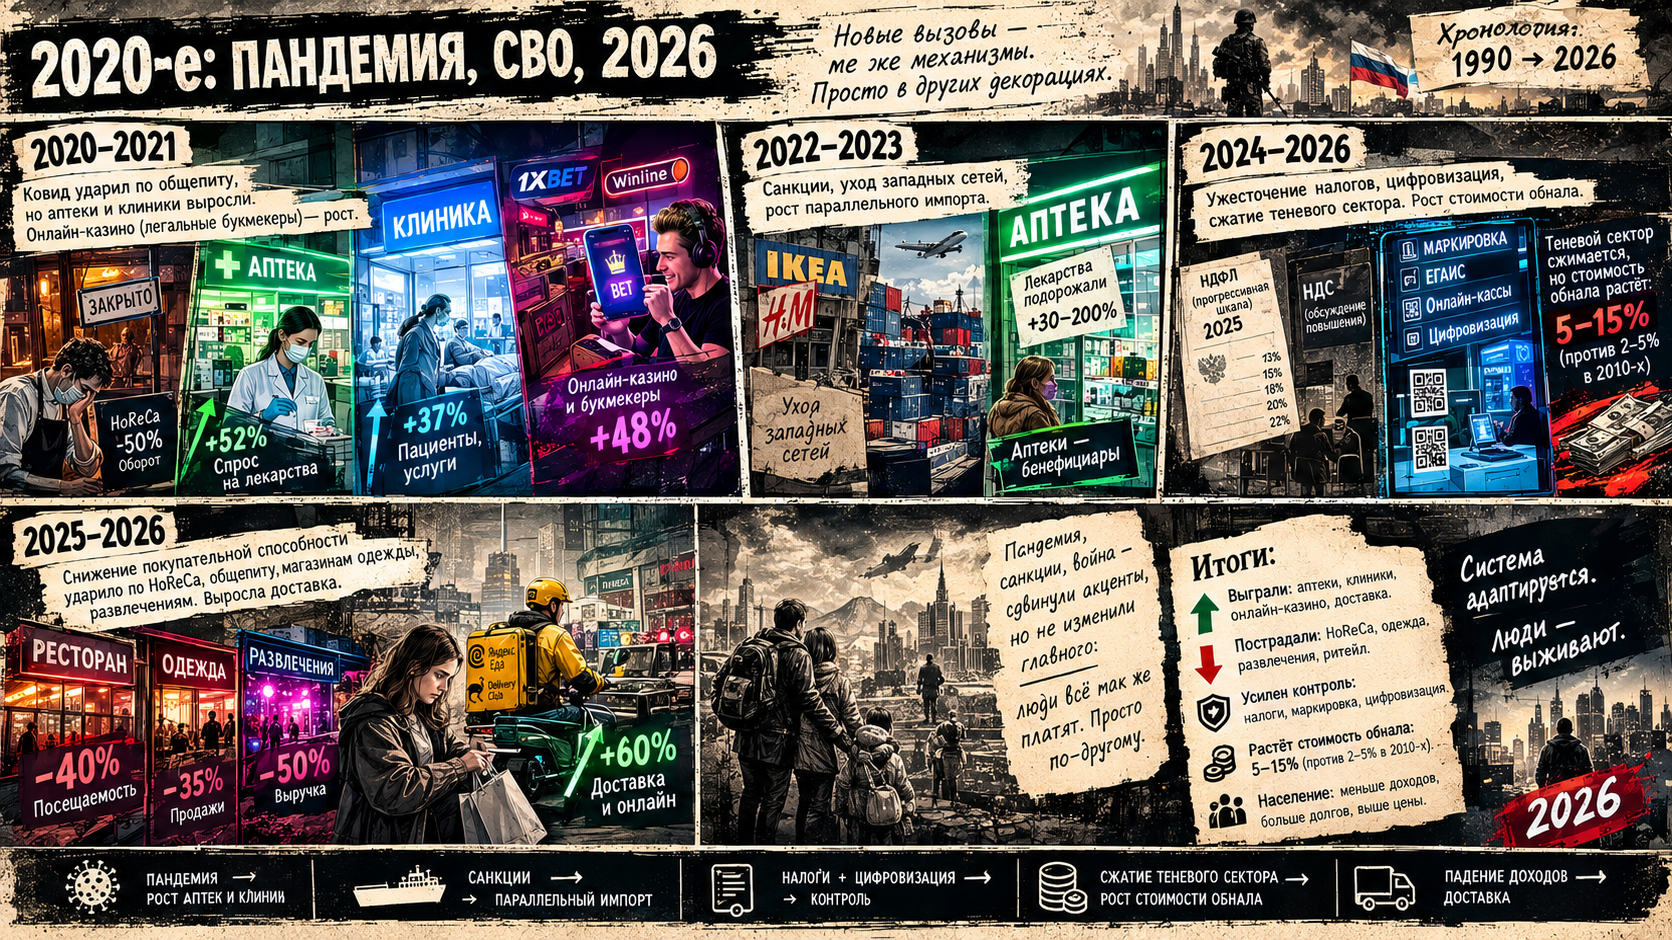
1.4. 2020-е: пандемия, СВО, 2026
-
2020–2021: ковид ударил по общепиту, но аптеки и клиники выросли. Онлайн-казино (легальные букмекеры) — рост.
-
2022–2023: санкции, уход западных сетей, рост параллельного импорта. Аптеки — бенефициары (лекарства подорожали).
-
2024–2026: ужесточение налогов (прогрессивная шкала НДФЛ с 2025, рост НДС-обсуждений), дальнейшая легализация/цифровизация (маркировка, ЕГАИС, онлайн-кассы). Теневой сектор сжимается, но стоимость обнала растёт (5–15 % против 2–5 % в 2010-х).
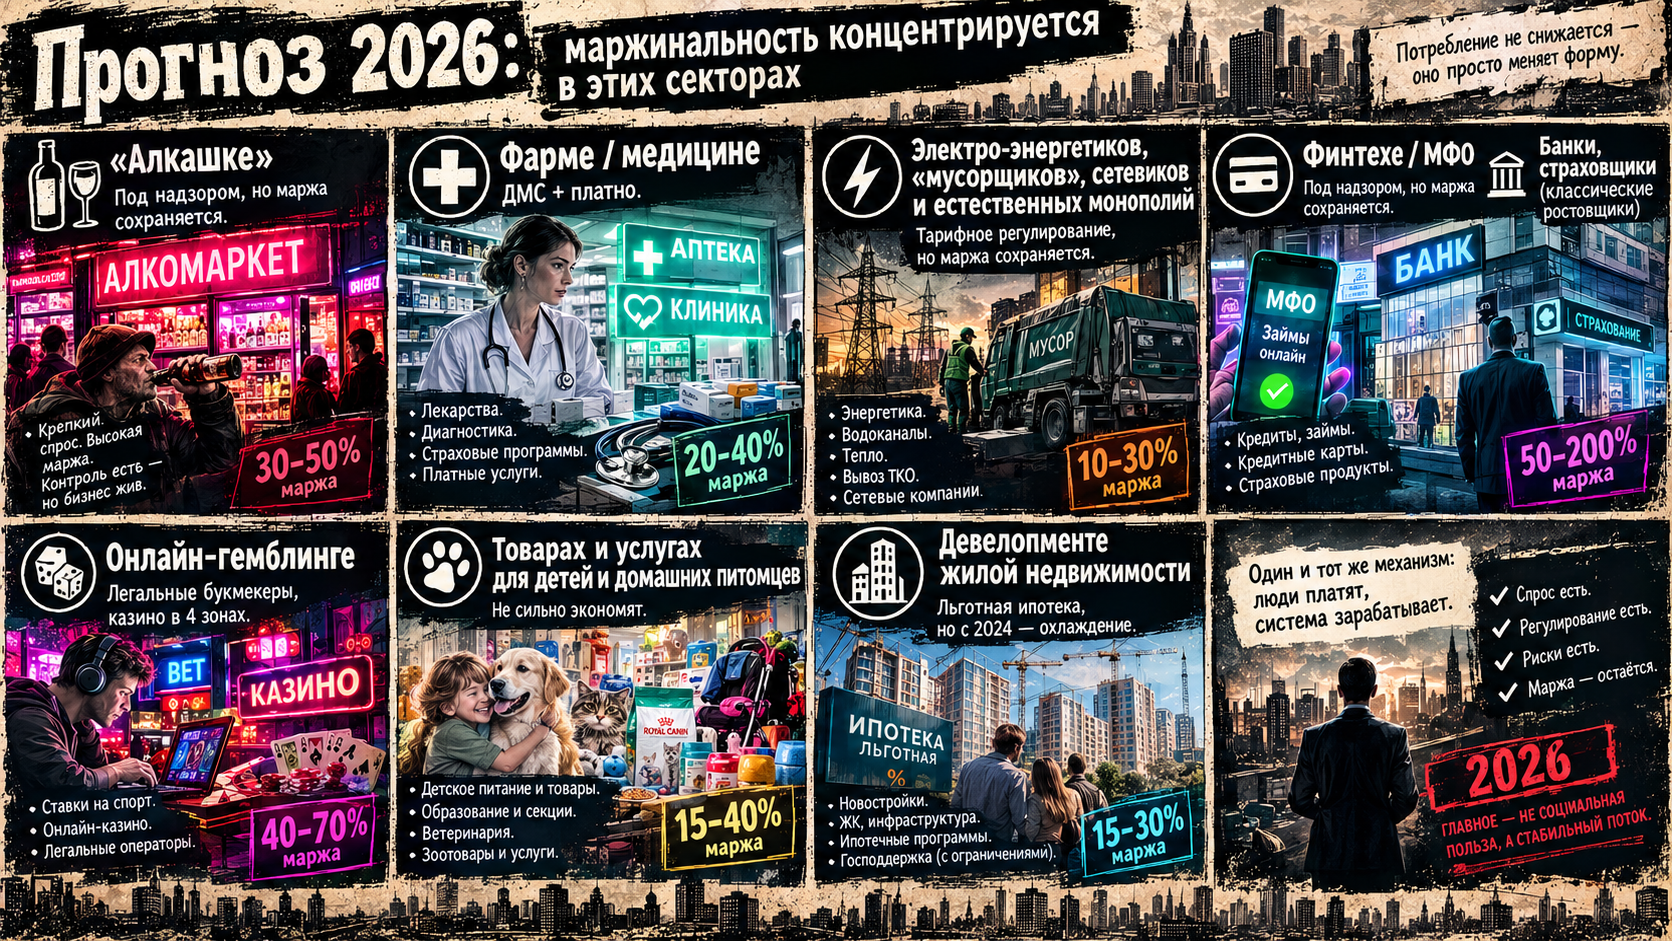
Прогноз 2026-2035: маржинальность концентрируется в:
-
фарме/медицине (ОМС + ДМС + платно);
-
финтехе/МФО (под надзором, но маржа сохраняется);
-
онлайн-гемблинге (легальные букмекеры, казино в 4 зонах);
-
девелопменте (льготная ипотека, но с 2024 — охлаждение).
-
Маржу (высокий трафик + доступ к наличным) прочно заняли:
-
аптеки (особенно при поликлиниках);
-
клиники (ОМС + ДМС + платные услуги);
-
ломбарды и МФО (после 2010 г. — под надзором ЦБ, но маржа 200–400 % годовых);
-
«наливайки» и алкомаркеты.
«Циничная экосистема» сложилась
Цепочка: еда (фастфуд/продукты низкого качества) → аптека (лечение последствий) → клиника (ОМС/ДМС) → ломбард/МФО (нехватка денег) → коллекторы/ЧОП (взыскание) Это экономически это замкнутый контур извлечения ресурсов:
-
Еда: низкая себестоимость, высокая маржа (особенно в сетях и «шаурмичных»), налоговая нагрузка — ЕНВД/патент (до 2021), фактически 3–6 % от оборота.
-
Аптека: маржа 20–40 % на парафармацевтике, ОМС-льготные лекарства — отдельный поток. Налог — ЕНВД/патент/УСН.
-
Клиника: ОМС (гарантированный поток от ФОМС), ДМС (от страховых), платные услуги. Налог — УСН/общий, но с оптимизацией.
-
Ломбард/МФО/банк: маржа 100–400 % годовых, надзор ЦБ с 2014 г., но реальная ставка часто выше из-за комиссий.
-
Коллекторы/ЧОП: взыскание, охрана, «решение вопросов». Налог — УСН/патент, часто «серые» зарплаты.
-
вебкам деятельность и медиа-продакшн.
-
маркетплейсы и платформы.
-
ритейл розничные торговые сети
-
продовольственные рынки под прикрытием диаспоры, торговля товарами СКФО и ЮФО, стран СНГ
 Вконтакте
 Телеграм
 YouTube
 Max