Циничная экосистема: Как экономические проблемы становятся источником прибыли в России (1990–2026)
Формирование и усложнение «циничной экосистемы»: 1990-е – 2010-е годы
Эволюция бизнес-ландшафта России и ее регионов, в частности Татарстана, в период с 1990 по 2026 год демонстрирует не просто смену лидеров по уровню маржинальности, но и формирование сложной, взаимосвязанной экосистемы, где проблемы социальной и экономической сферы порождают новые рынки для бизнеса.
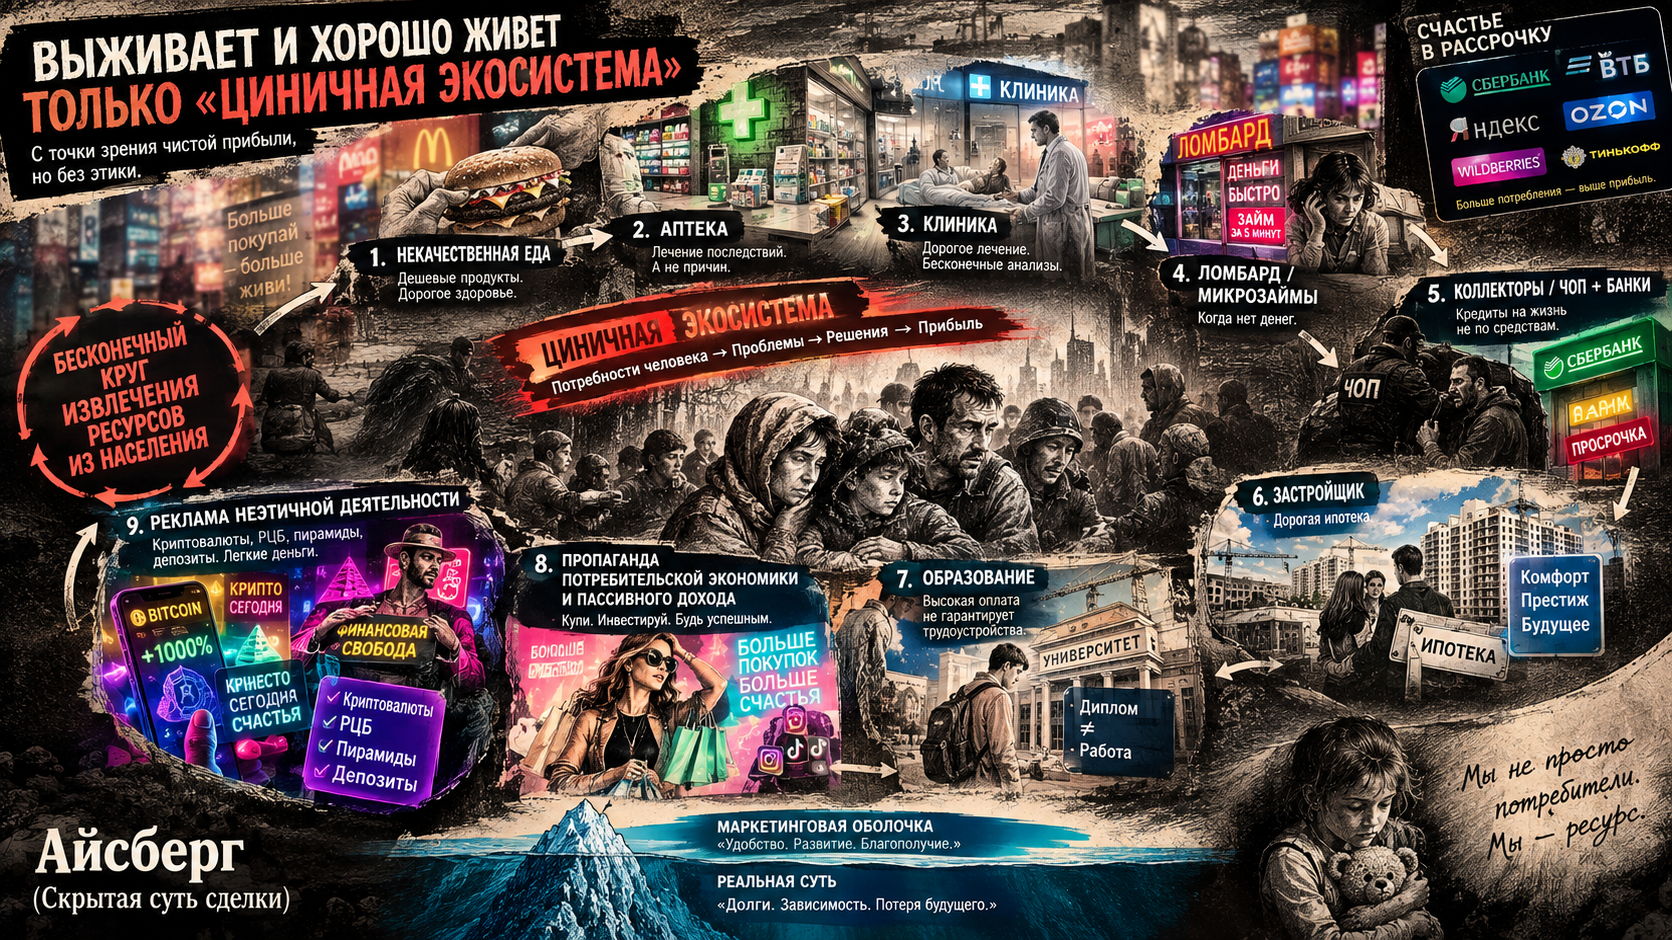
Гипотеза о существовании «циничной экосистемы», где снижение качества продуктов питания генерирует спрос на фармацевтику, а падение реальных доходов — на услуги ломбардов и микрофинансовых организаций, находит подтверждение в хронологическом анализе трансформации ключевых секторов экономики.
Этот процесс развивался поэтапно, проходя через фазы зарождения, интеграции и усложнения.
Начальный этап, охватывающий 1990-е годы, характеризовался хаотичным расцветом самых маржинальных бизнес-моделей, которые могли функционировать в условиях слабой правовой базы и высокой потребности в наличных деньгах. В этот период игорная индустрия, включая игровые автоматы, букмекерские конторы и ставки на спорт, заняла одну из лидирующих позиций.
Эти схемы, хоть и находились на грани законности, приносили огромные доходы. Например, деятельность Бориса Березовского, который контролировал значительные ресурсы страны, включая медицинскую индустрию, иллюстрирует слияние политической власти и экономического контроля над высокомаржинальными активами.
Одновременно с этим наблюдался стремительный рост малого бизнеса, особенно в торговых и сервисных сферах. В Республике Татарстан количество малых предприятий удвоилось с 8 715 до 17 302 за 1993-1995 годы, а занятость в этой сфере выросла на 16,3%
Хотя в диалоге упоминаются салоны сотовой связи, которые затем были заменены аптеками, сам факт их временной популярности указывает на постоянное движение капитала между высокомаржинальными секторами
Второй этап, приходящийся на 2000-е и начало 2010-х годов, стал периодом интеграции и усложнения этой экосистемы. Медицинский сектор перешел от разрозненных частных практик к более структурированной системе. В Татарстане коммерческий сегмент здравоохранения активно развивался, насчитывая уже 3,1 тысячи медорганизаций, из которых 2,1 тысячи работали на коммерческой основе
Это свидетельствует о формировании двух параллельных рынков: система обязательного медицинского страхования (ОМС), финансируемая государством, и крупный рынок платной медицины, часть которой функционировала в серой зоне
Примерно 1,7 миллиона человек работали в этом «сером» сегменте, что создавало дефицит квалифицированных кадров для бюджетной системы и обходилось бюджету в 2-3 миллиона рублей на одного такого врача
Параллельно с этим, финансовые институты, такие как ломбарды и микрофинансовые организации (МФО), получили массовое распространение. Их развитие было напрямую связано с экономическими кризисами 1998 и 2008 годов, которые привели к росту числа людей, работающих в тени, и ухудшению ситуации с доступом к банковскому кредитованию
Аптеки в этот период окончательно закрепились в роли фундаментального игрока в экосистеме, обеспечивая население необходимыми лекарствами для лечения последствий различных проблем со здоровьем. Рентабельность аптечного бизнеса, по оценкам экспертов, могла достигать 15% при годовой выручке в 200-250 тысяч долларов.
Третий этап, начавшийся примерно с 2016 года и продолжающийся до настоящего времени, характеризуется дальнейшей глубокой интеграцией и цифровизацией всех звеньев экосистемы. Пандемия COVID-19 стала очередным мощным стимулом для изменения схем обналичивания, повысив популярность операций с ломом и уменьшив роль турфирм
Важнейшим событием стало уход обналичивания из банковского сектора в реальный, в частности в торговлю и строительство.
Это было вызвано усилением контроля со стороны Центрального Банка и Федеральной налоговой службы (ФНС). Введение электронной системы АСК НДС-2 для борьбы с «бумажным НДС» сделало легализацию средств через официальные каналы дороже и сложнее
В результате стоимость услуг по обналичиванию значительно выросла, что заставило бизнес искать все более изощренные методы. Медицинские организации, ранее воспринимавшиеся как потребители, стали объектами внимания правоохранительных органов из-за огромных сумм, связанных с ними. Так, только в 2020 году было выявлено 34 миллиарда рублей подозрительных операций в медицинском секторе
Это говорит о том, что медицина не только является потребителем, но и активно вовлечена в сложные финансовые схемы. Ломбарды и МФО продолжают играть важную роль, предлагая быстрые деньги без проверки кредитной истории, что делает их конкурентоспособными перед банками, особенно в условиях экономических трудностей населения
Однако регулирование со стороны ЦБ усиливается, что может привести к дальнейшей консолидации рынка в пользу крупных сетей
|
Этап эволюции |
Ключевые бизнес-модели |
Драйверы и контекст |
|---|---|---|
|
1990-е |
Игорный бизнес, торговля, первые формы неформальной занятости |
Распад СССР, высокая потребность в наличных, слабое правовое поле, коррупционные платежи
cyberleninka.ru
|
|
2000-е |
Коммерческая медицина, аптеки, ломбарды, МФО |
Интеграция в мировую экономику, формирование новых социальных проблем, экономические кризисы 1998 и 2008 гг., рост потребительского долгового рынка
souz-lombardov.ru
|
|
2016-2026 |
Цифровая медицина, онлайн-аптеки, МФО, ломбарды, колл-центры, ЧОП, консалтинг по оптимизации |
Усиление цифрового контроля (АСК НДС), экономические кризисы и пандемия, рост цен на базовые товары, снижение реальных доходов населения
thebell.io +2
|
Таким образом, хронологический анализ показывает, что «циничная экосистема» не была задумана как таковая, а сформировалась органически в ответ на изменения в экономике и обществе. От хаотичных схем 1990-х она перешла к более структурированным и взаимосвязанным моделям, где каждый сектор извлекает выгоду из проблем другого. Эта трансформация продолжается и в настоящее время, адаптируясь к новым вызовам, таким как цифровизация и ужесточение регулирования
Кто выживает и зарабатывает?
Маржу (высокий трафик + доступ к наличным) прочно заняли:
-
аптеки (особенно при поликлиниках);
-
клиники (ОМС + ДМС + платные услуги);
-
ломбарды и МФО (после 2010 г. — под надзором ЦБ, но маржа 200–400 % годовых);
-
«наливайки» и алкомаркеты.
-
вебкам деятельность и медиа-продакшн.
-
маркетплейсы и платформы.
-
ритейл розничные торговые сети
-
продовольственные рынки под прикрытием диаспоры, торговля товарами СКФО и ЮФО, стран СНГ
«Циничная экосистема» складывается
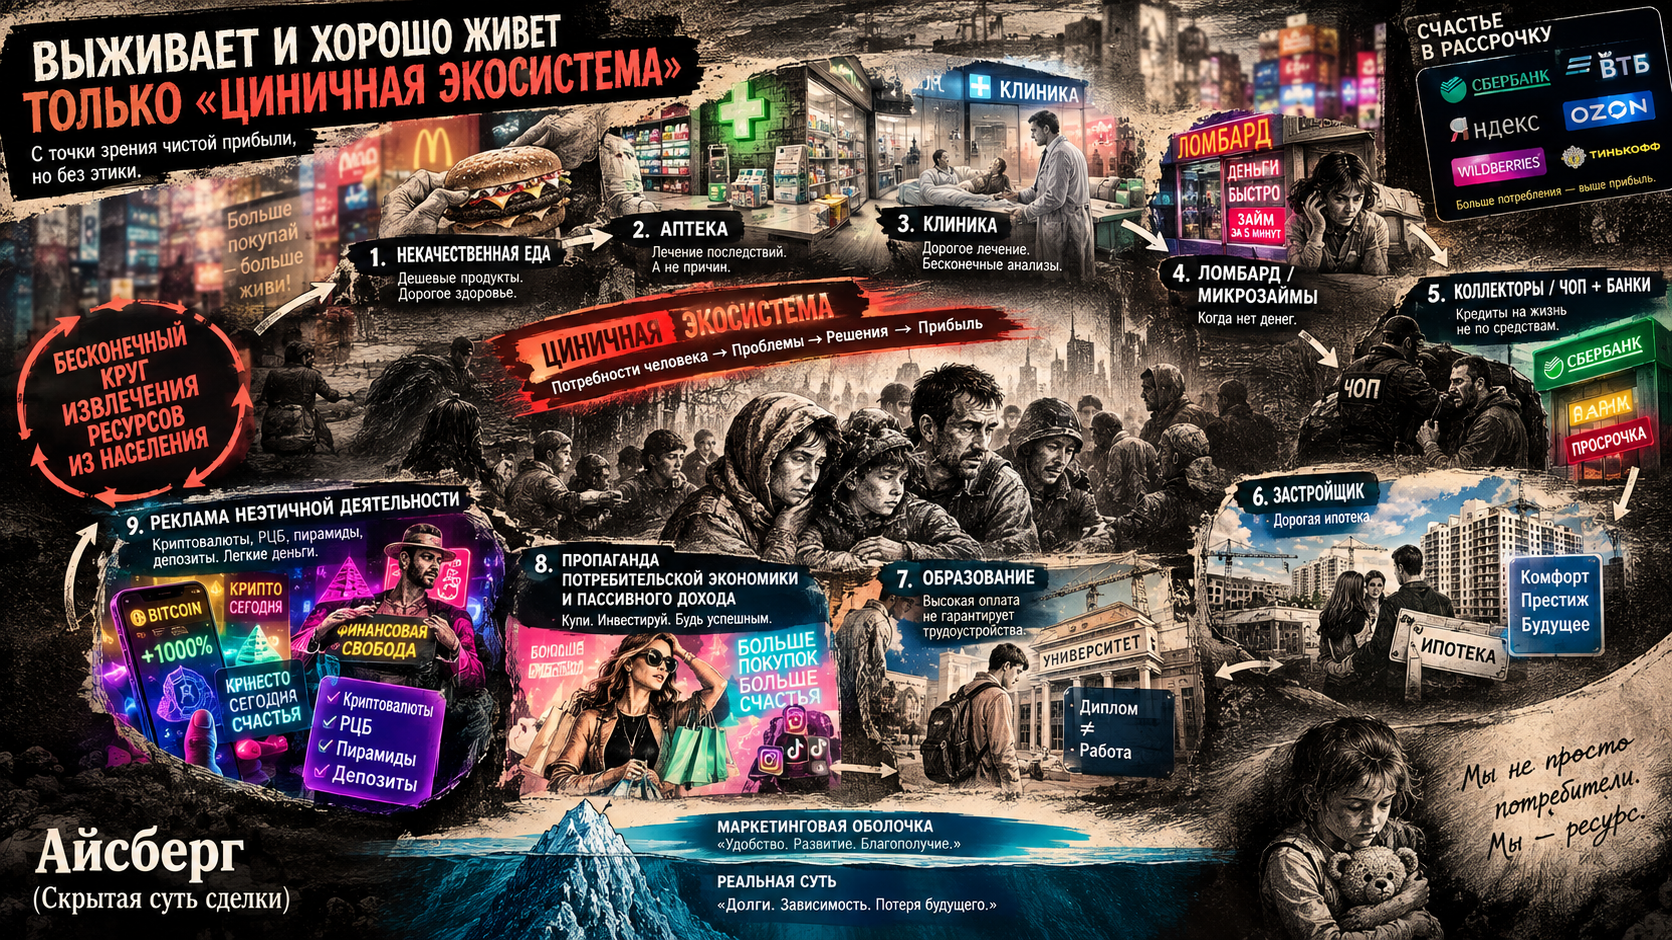
Цепочка: еда (фастфуд/продукты низкого качества) → аптека (лечение последствий) → клиника (ОМС/ДМС) → ломбард/МФО (нехватка денег) → коллекторы/ЧОП (взыскание)
Экономически это замкнутый контур извлечения ресурсов:
-
Еда: низкая себестоимость, высокая маржа (особенно в сетях и «шаурмичных»), налоговая нагрузка — ЕНВД/патент (до 2021), фактически 3–6 % от оборота.
-
Аптека: маржа 20–40 % на парафармацевтике, ОМС-льготные лекарства — отдельный поток. Налог — ЕНВД/патент/УСН.
-
Клиника: ОМС (гарантированный поток от ФОМС), ДМС (от страховых), платные услуги. Налог — УСН/общий, но с оптимизацией.
-
Ломбард/МФО/банк: маржа 100–400 % годовых, надзор ЦБ с 2014 г., но реальная ставка часто выше из-за комиссий.
-
Коллекторы/ЧОП: взыскание, охрана, «решение вопросов». Налог — УСН/патент, часто «серые» зарплаты.
Эволюция маржинальности и бизнес-ландшафта России и Татарстана (1990–2026): от игровых автоматов к «экосистеме»
Аналитическая записка
Введение: постановка рамки
Заявленная тема требует одновременно трёх оптик:
- хронологической (как менялись связки),
- сравнительно-экономической (налоговая нагрузка vs стоимость обналичивания и рисков)
- и структурно-антропологической (почему «циничная экосистема» воспроизводится).
Ниже я попытаюсь собрать это в единый каркас, сознательно разделяя:
-
верифицируемые факты (законодательство, налоговые режимы, статистика);
-
аналитические реконструкции (логика маржинальности, типовые схемы);
-
оценочные суждения (там, где речь идёт об этике и «клановости» — это интерпретация, а не доказанный факт).
Сразу оговорюсь: тезис о «клановых особенностях» Татарстана — это чувствительная область. Я буду говорить о региональной регуляторной специфике и неформальных практиках, опираясь на публично известные сюжеты (дело «Татфондбанка», история «ТАИФа», особый режим в ОЭЗ, роль семьи Шаймиевых в публичном поле), но без утверждений, которые я не могу подкрепить источниками.
Хронология: 1990 → 2026
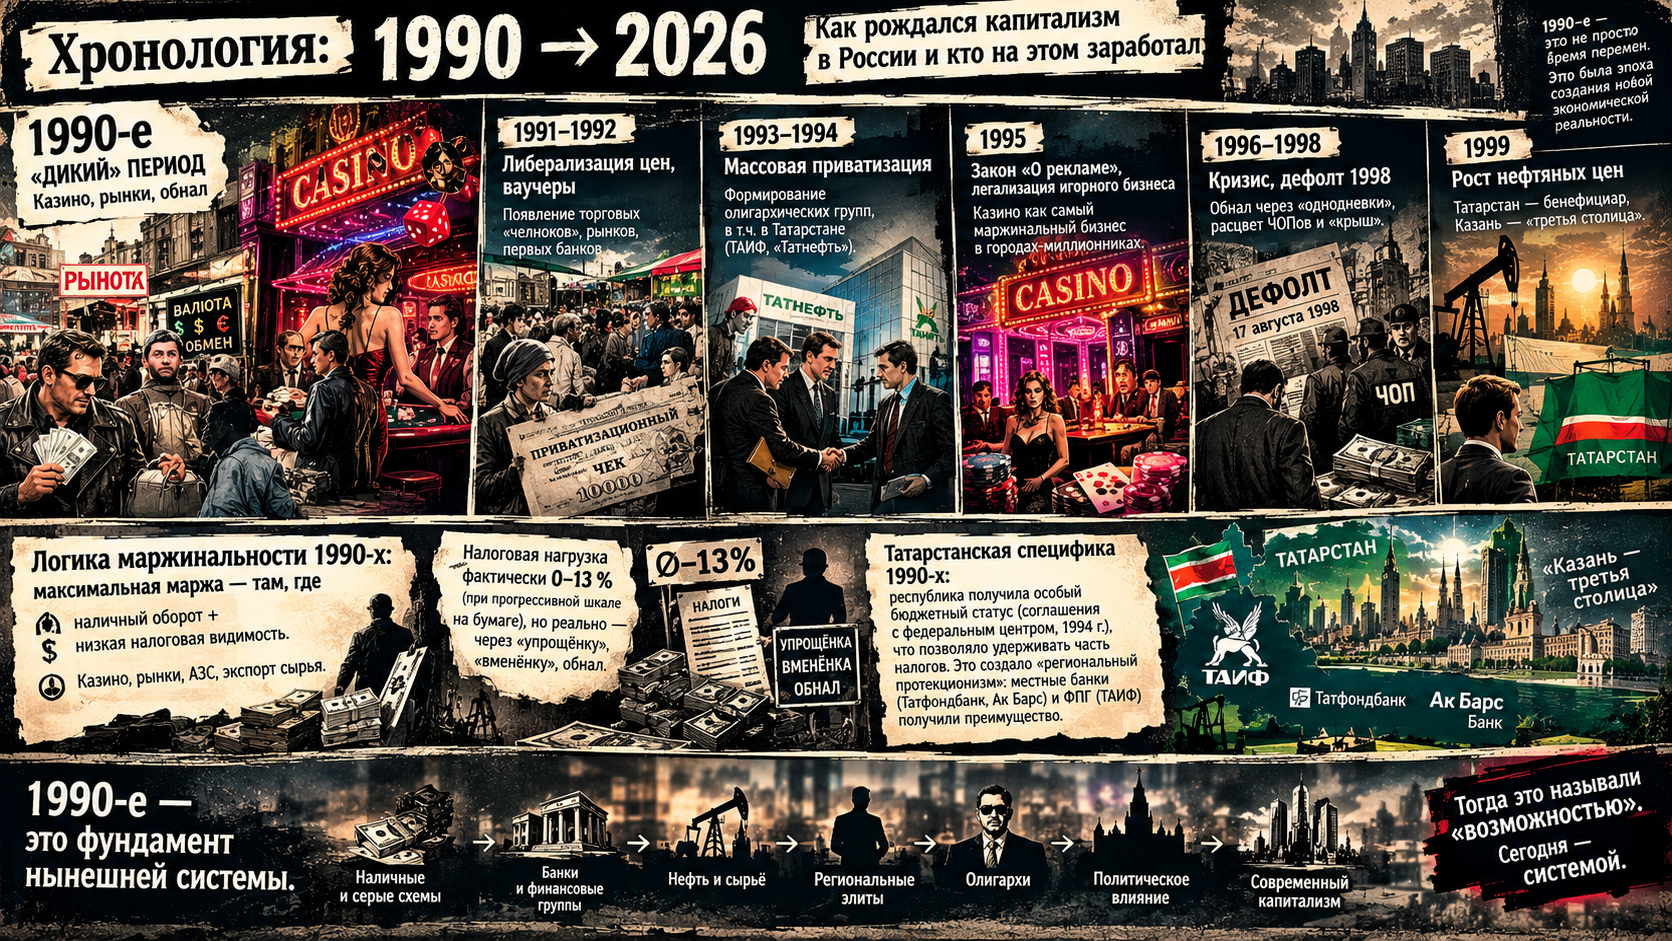
1.1. 1990-е: «дикий» период — казино, рынки, обнал
| Год | Ключевое событие | Бизнес-следствие |
|---|---|---|
| 1991–1992 | Либерализация цен, ваучеры | Появление торговых «челноков», рынков, первых банков |
| 1993–1994 | Массовая приватизация | Формирование олигархических групп, в т.ч. в Татарстане (ТАИФ, «Татнефть») |
| 1995 | Закон «О рекламе», легализация игорного бизнеса | Казино как самый маржинальный бизнес в городах-миллионниках |
| 1996–1998 | Кризис, дефолт 1998 | Обнал через «однодневки», расцвет ЧОПов и «крыш» |
| 1999 | Рост нефтяных цен | Татарстан — бенефициар, Казань — «третья столица» |
Логика маржинальности 1990-х: максимальная маржа — там, где наличный оборот + низкая налоговая видимость. Казино, рынки, АЗС, экспорт сырья. Налоговая нагрузка фактически 0–13 % (при прогрессивной шкале на бумаге), но реально — через «упрощёнку», «вменёнку», обнал.
Татарстанская специфика 1990-х: республика получила особый бюджетный статус (соглашения с федеральным центром 1994 г.), что позволяло удерживать часть налогов. Это создало «региональный протекционизм»: местные банки (Татфондбанк, Ак Барс) и ФПГ (ТАИФ) получили преимущество.
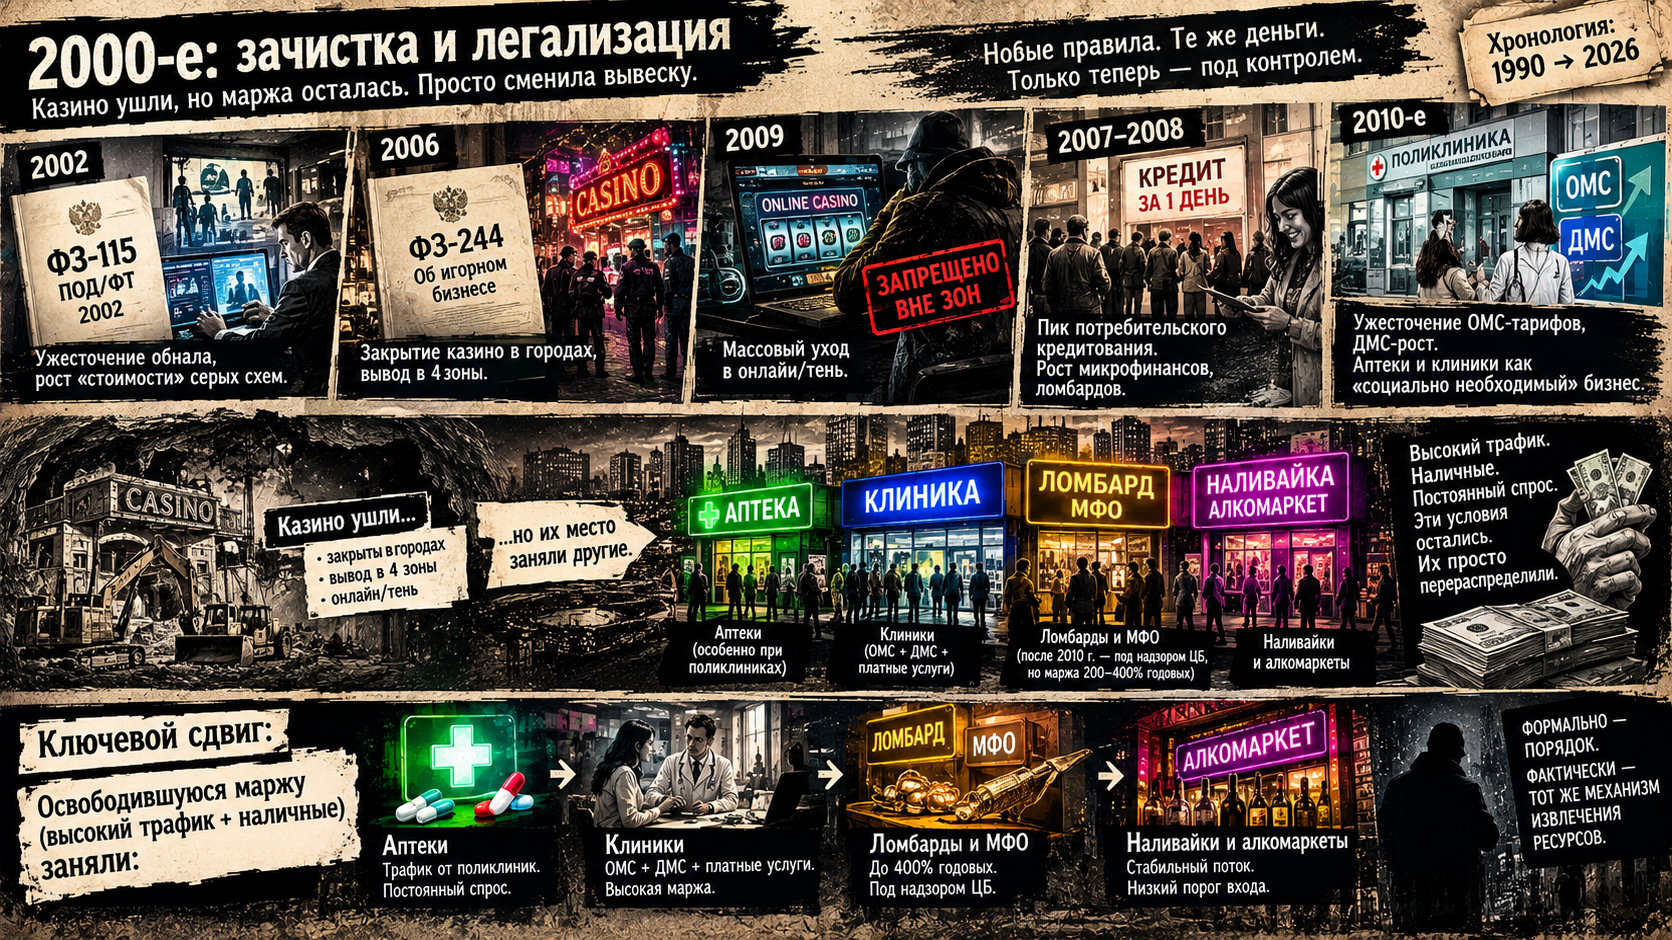
1.2. 2000-е: зачистка и легализация
| Год | Событие | Следствие |
|---|---|---|
| 2002 | ФЗ-115 (ПОД/ФТ) | Ужесточение обнала, рост «стоимости» серых схем |
| 2006 | ФЗ-244 об игорном бизнесе | Закрытие казино в городах, вывод в 4 зоны |
| 2009 | Запрет игорного бизнеса вне зон | Массовый уход в онлайн/тень |
| 2007–2008 | Пик потребительского кредитования | Рост микрофинансов, ломбардов |
| 2010-е | Ужесточение ОМС-тарифов, ДМС-рост | Аптеки и клиники как «социально необходимый» бизнес |
Ключевой сдвиг: казино ушли, но освободившуюся маржу (высокий трафик + наличные) заняли:
-
аптеки (особенно при поликлиниках);
-
клиники (ОМС + ДМС + платные услуги);
-
ломбарды и МФО (после 2010 г. — под надзором ЦБ, но маржа 200–400 % годовых);
-
«наливайки» и алкомаркеты.
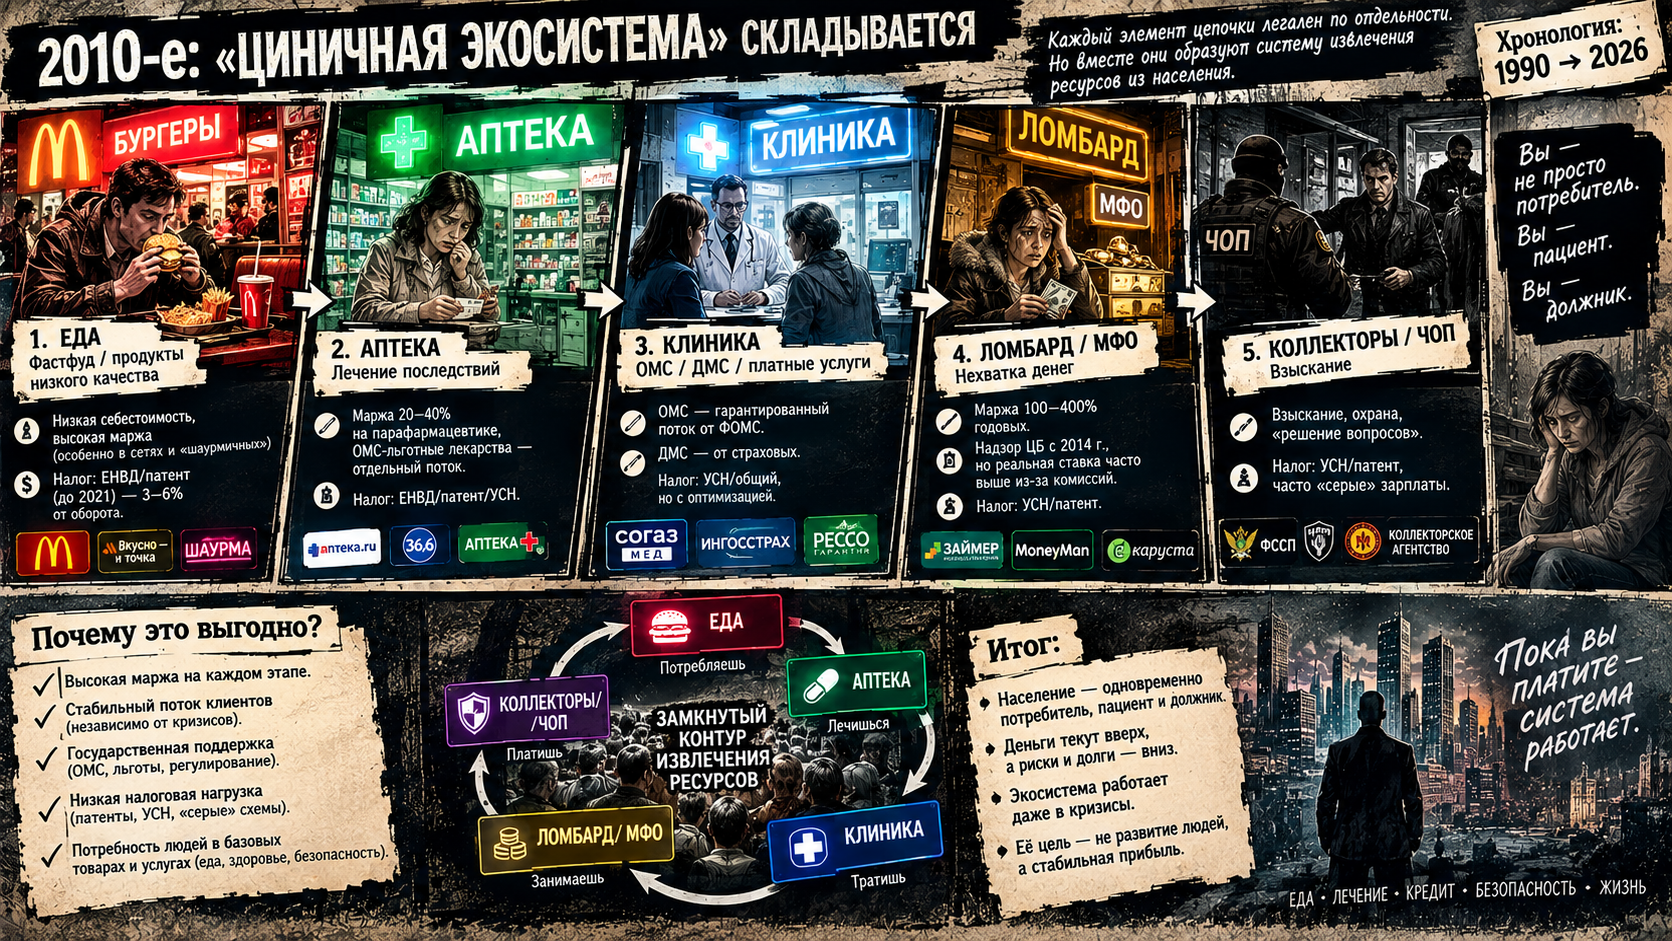
1.3. 2010-е: «циничная экосистема» складывается
Здесь ваша гипотеза становится особенно релевантной. Цепочка:
еда (фастфуд/продукты низкого качества) → аптека (лечение последствий) → клиника (ОМС/ДМС) → ломбард/МФО (нехватка денег) → коллекторы/ЧОП (взыскание)
Экономически это замкнутый контур извлечения ресурсов:
-
Еда: низкая себестоимость, высокая маржа (особенно в сетях и «шаурмичных»), налоговая нагрузка — ЕНВД/патент (до 2021), фактически 3–6 % от оборота.
-
Аптека: маржа 20–40 % на парафармацевтике, ОМС-льготные лекарства — отдельный поток. Налог — ЕНВД/патент/УСН.
-
Клиника: ОМС (гарантированный поток от ФОМС), ДМС (от страховых), платные услуги. Налог — УСН/общий, но с оптимизацией.
-
Ломбард/МФО: маржа 100–400 % годовых, надзор ЦБ с 2014 г., но реальная ставка часто выше из-за комиссий.
-
Коллекторы/ЧОП: взыскание, охрана, «решение вопросов». Налог — УСН/патент, часто «серые» зарплаты.
Почему это выгодно? Потому что каждый элемент цепочки легален по отдельности, но вместе они образуют экосистему извлечения, где население выступает одновременно потребителем, пациентом и должником.
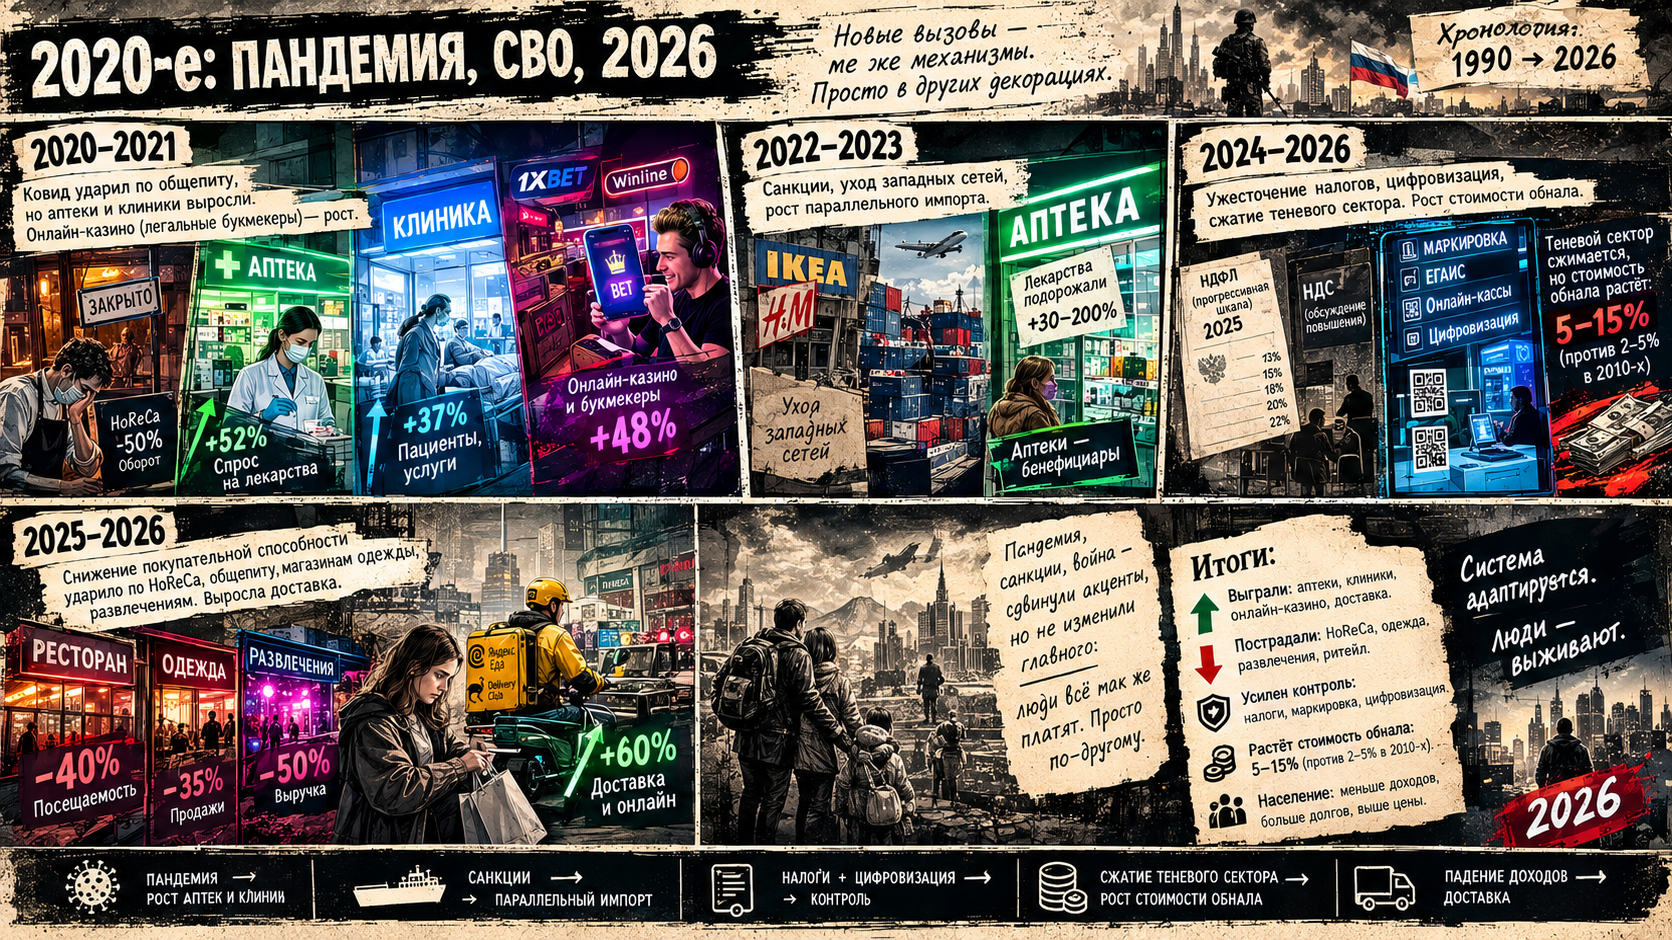
1.4. 2020-е: пандемия, СВО, 2026
-
2020–2021: ковид ударил по общепиту, но аптеки и клиники выросли. Онлайн-казино (легальные букмекеры) — рост.
-
2022–2023: санкции, уход западных сетей, рост параллельного импорта. Аптеки — бенефициары (лекарства подорожали).
-
2024–2026: ужесточение налогов (прогрессивная шкала НДФЛ с 2025, рост НДС-обсуждений), дальнейшая легализация/цифровизация (маркировка, ЕГАИС, онлайн-кассы). Теневой сектор сжимается, но стоимость обнала растёт (5–15 % против 2–5 % в 2010-х).
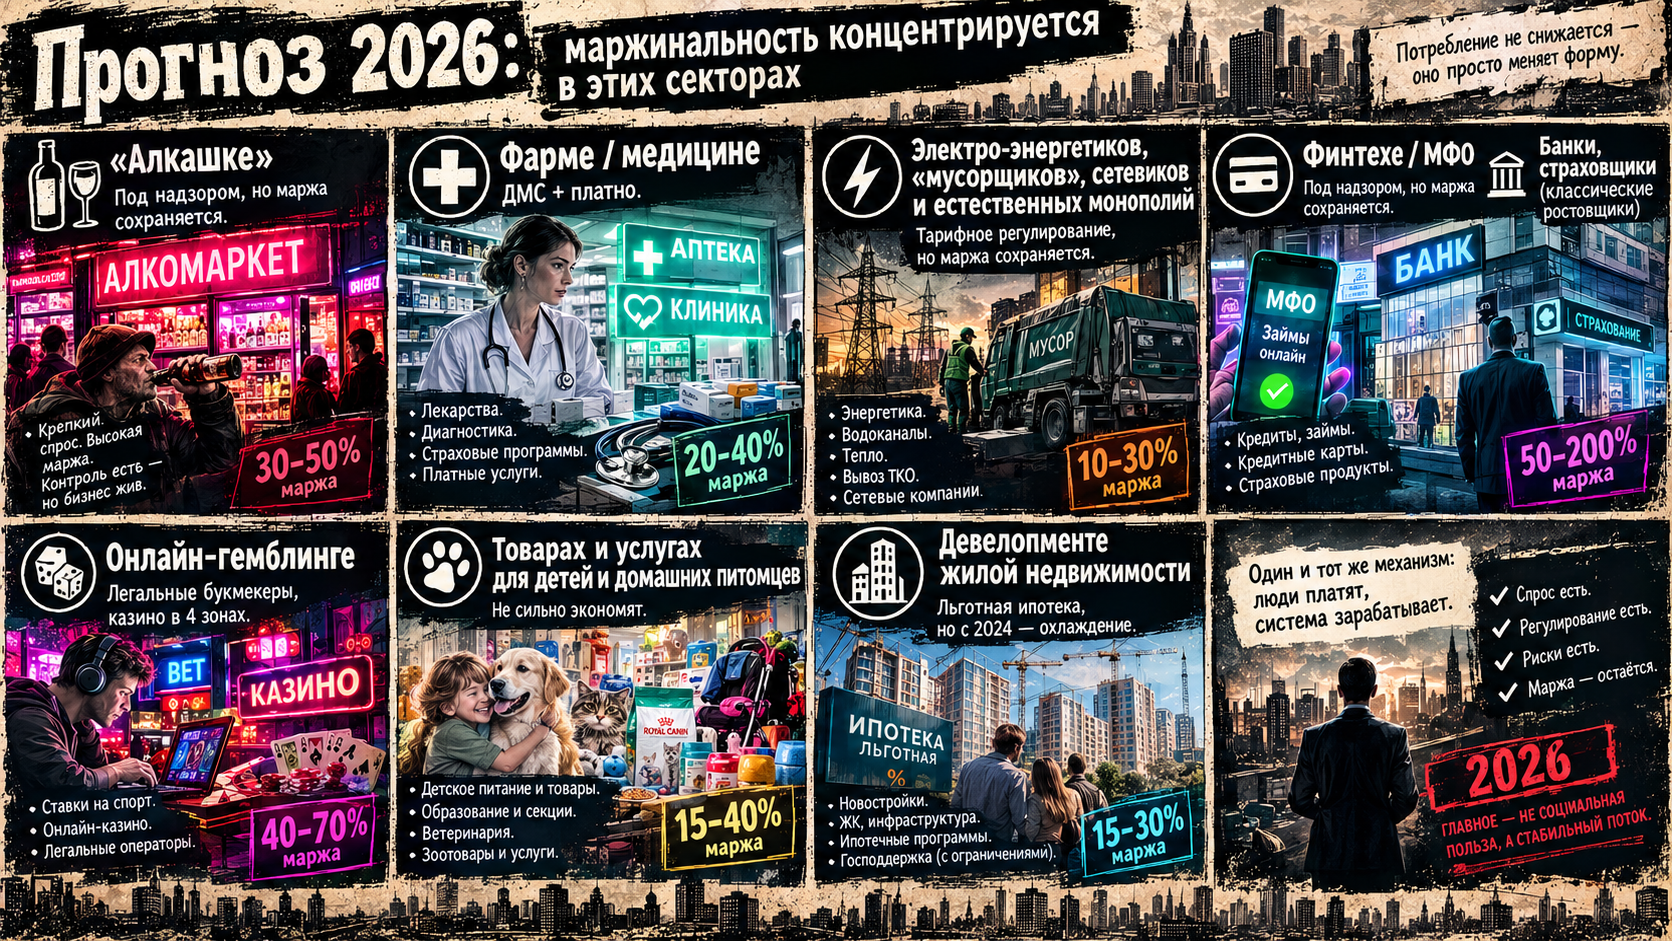
Прогноз 2026-2035: маржинальность концентрируется в:
-
фарме/медицине (ОМС + ДМС + платно);
-
финтехе/МФО (под надзором, но маржа сохраняется);
-
онлайн-гемблинге (легальные букмекеры, казино в 4 зонах);
-
девелопменте (льготная ипотека, но с 2024 — охлаждение).
-
Маржу (высокий трафик + доступ к наличным) прочно заняли:
-
аптеки (особенно при поликлиниках);
-
клиники (ОМС + ДМС + платные услуги);
-
ломбарды и МФО (после 2010 г. — под надзором ЦБ, но маржа 200–400 % годовых);
-
«наливайки» и алкомаркеты.
«Циничная экосистема» сложилась
Цепочка: еда (фастфуд/продукты низкого качества) → аптека (лечение последствий) → клиника (ОМС/ДМС) → ломбард/МФО (нехватка денег) → коллекторы/ЧОП (взыскание) Это экономически это замкнутый контур извлечения ресурсов:
-
Еда: низкая себестоимость, высокая маржа (особенно в сетях и «шаурмичных»), налоговая нагрузка — ЕНВД/патент (до 2021), фактически 3–6 % от оборота.
-
Аптека: маржа 20–40 % на парафармацевтике, ОМС-льготные лекарства — отдельный поток. Налог — ЕНВД/патент/УСН.
-
Клиника: ОМС (гарантированный поток от ФОМС), ДМС (от страховых), платные услуги. Налог — УСН/общий, но с оптимизацией.
-
Ломбард/МФО/банк: маржа 100–400 % годовых, надзор ЦБ с 2014 г., но реальная ставка часто выше из-за комиссий.
-
Коллекторы/ЧОП: взыскание, охрана, «решение вопросов». Налог — УСН/патент, часто «серые» зарплаты.
-
вебкам деятельность и медиа-продакшн.
-
маркетплейсы и платформы.
-
ритейл розничные торговые сети
-
продовольственные рынки под прикрытием диаспоры, торговля товарами СКФО и ЮФО, стран СНГ9
Цифровая трансформация и новый порядок: 2016–2026 годы
Период с 2016 по 2026 год ознаменовался качественным скачком в развитии российской экономики, продиктованным как внутренними процессами, так и внешними шоками. Для бизнес-ландшафта и «циничной экосистемы» это время стало эпохой цифровой трансформации, которая не только изменила сами бизнес-модели, но и кардинально переосмыслила отношения между легальным и теневым секторами. Ключевым фактором этого периода стала не только технологическая трансформация, но и последовательное усиление государственного контроля, что привело к формированию нового порядка в экономике
Центральным элементом этого нового порядка стало внедрение системы автоматизированного контроля за расчетом налога на добавленную стоимость (АСК НДС-2) Федеральной налоговой службой (ФНС)
thebell.io
Эта система, использующая алгоритмы для анализа 100% налоговых деклараций и банковских выписок в режиме реального времени, кардинально изменила правила игры для тех, кто занимался «бумажным НДС» — схемой, при которой компании-доноры выдавали фиктивные счета-фактуры, а реальные покупатели получали от государства невозвратные суммы НДС
Успех АСК НДС-2 заключался в способности выявлять даже самые сложные и многоступенчатые цепочки сомнительных операций, отслеживать совпадающие IP-адреса, выявлять транзитные движения денег и контролировать деятельность сотен компаний, возглавляемых одним и тем же лицом
В результате, по данным Росфинмониторинга, объем теневого оборота в России снизился с 28,3% ВВП в 2016 году до 20% в 2018 году
Однако эта эффективность контроля имела и обратную сторону: она привела к резкому росту стоимости услуг по обналичиванию. Если раньше, в период действия Единого налога на вмененный доход (ЕНВД), «белое» обналичивание стоило всего 1-3%, то сейчас его средняя цена составляет 13-15%
Таким образом, государство, становясь более эффективным в сборе налогов, одновременно делало теневые схемы более дорогими, но не менее востребованными
Вторым важным явлением стало уход бизнеса из тени в формальную систему налогообложения, но не в ту, которую он предпочитал. Отмена ЕНВД в 2021 году, который позволяла бизнесу с относительно небольшими затратами легализовать свои средства, стала своего рода «развязкой».
Многие предприниматели, оказавшиеся без самого дешевого механизма оптимизации, были вынуждены либо полностью перейти в тень, либо зарегистрироваться в качестве индивидуальных предпринимателей (ИП) на упрощенных системах налогообложения (УСН)
Это привело к массовому росту числа ИП, многие из которых фактически являются «фирмами-однодневками» или используют свою регистрацию исключительно для получения наличных
В 2024 году было зафиксировано массовое закрытие таких регистраций из-за увеличения пенсионных взносов, что еще больше усилило давление на малый бизнес.
В то же время, для крупных компаний, занимающихся обналичиванием, сохраняется риск попадания под уголовную ответственность по статье 199 УК РФ («Уклонение от уплаты налогов»).
Однако судебная практика показывает, что суды склонны применять условные сроки лишения свободы при условии полного возмещения государству всех неуплаченных налогов, пеней и штрафов
Третьим аспектом цифровой трансформации стала автоматизация и искусственный интеллект (ИИ).
С одной стороны, ИИ-технологии, такие как большие языковые модели (LLM), были представлены как инструмент для повышения производительности труда.
Герман Греф, бывший глава Сбербанка, заявлял о массовом увольнении юристов на машинном обучении, заменяя их на программы, которые автоматически обрабатывают договоры и рассчитывают ставки кредитов
Это позволило сократить штат сотрудников, выполнявших рутинные задачи, и значительно снизить издержки
С другой стороны, этот же ИИ оказался крайне неэффективным для решения нетиповых аналитических задач, часто генерируя ошибочные данные и результаты, что требовало участия квалифицированных специалистов для проверки и исправления
Аналогичная ситуация наблюдается и в других сферах: ИИ отлично справляется с «стенографией» — написанием текстов и составлением справок, но плохо справляется с глубокой аналитикой и математическими расчетами
Это приводит к парадоксальному эффекту: в то время как автоматизация устраняет необходимость в квалифицированных кадрах, она также создает дефицит людей, способных понимать и управлять этими сложными системами.
При возникновении сбоев некому становится чинить программное обеспечение, так как люди, которое когда-то его разрабатывало, уже давно уволены
На горизонте 2026 года ожидаются дальнейшие изменения, которые усугубят ситуацию. Планируется повышение ставки НДС с 20% до 22% с 1 января 2026 года, а также снижение порога для применения УСН до 20 миллионов рублей выручки
Это сделает формальное налогообложение еще более тяжелым бременем для малого и среднего бизнеса, дополнительно стимулируя его либо к переходу в тень, либо к использованию все более изощренных схем обналичивания. Кроме того, запускается национальный проект «Экономика данных и цифровая трансформация государства», направленный на еще большее усиление государственного контроля над всеми экономическими процессами
digital.tatarstan.ru
Это создаст дополнительное давление на бизнес, заставляя его либо искать новые, пока неизвестные каналы для обналичивания, либо принимать решение о полном выходе из формальной экономики
Таким образом, период с 2016 по 2026 год стал временем установления нового порядка, основанного на цифровом контроле и административном давлении. Этот порядок, с одной стороны, успешно боролся с наиболее очевидными формами уклонения от налогов, с другой — одновременно повышал стоимость теневых схем и создавал условия для массового перехода малого бизнеса в формально легальный, но фактически серый статус. Цифровизация, будучи двойственным инструментом, как способствовала повышению эффективности управления, так и порождала новые вызовы для экономики и общества
Сравнительный анализ экономической эффективности: Налоги против обналичивания
Принятие бизнесом решения о легальности своей деятельности или о переходе в тень представляет собой сложный экономический расчет, основанный на соотношении прямых налоговых платежей, издержек на соблюдение нормативных требований и стоимости услуг по обналичиванию, взвешенного с вероятностью и размером возможных рисков уголовного преследования. Хронологический анализ показывает, что это соотношение постоянно менялось под влиянием налоговых реформ, ужесточения регулирования и технологических сдвигов
В 1990-е годы, сразу после распада СССР, экономическая ситуация была уникальной. С одной стороны, налоговая нагрузка на бумаге была высокой: ставка корпоративного налога на прибыль достигала 35%, а ставка подоходного налога для физических лиц — 30%
cyberleninka.ru
Однако эффективность сбора этих налогов была крайне низкой из-за слабой системы контроля и широкого распространения бартерных и натуральных расчетов
В результате, несмотря на высокие номинальные ставки, реальное налоговое бремя было неопределенным. В то же время, спрос на услуги по обналичиванию был чрезвычайно высок. Несостоявшиеся банки и небанковские финансовые организации предлагали свои услуги с очень высокими комиссиями, которые в начале 1990-х могли достигать 20-25%
delo.modulbank.ru
Эти высокие цены объяснялись не только риском, но и огромной рыночной нишей, порожденной необходимостью иметь наличные для коррупционных платежей и для ведения бизнеса в условиях отсутствия развитой безналичной инфраструктуры
delo.modulbank.ru
В этих условиях выбор между легальностью и обналичиванием был практически однозначным для большинства бизнесов, ориентированных на внутренний рынок
Начало 2000-х годов принесло кардинальные изменения. После серии масштабных налоговых реформ, проведенных министром финансов Алексеем Кудриным, общая налоговая нагрузка на экономику была снижена
Были введены плоские шкалы налогообложения (например, 13% для НДФЛ), снижена ставка корпоративного налога до 24% и создан единый социальный налог (ЕСН)
Одновременно с этим был принят Федеральный закон № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма», который дал Центральному банку инструменты для борьбы с «грязными» банками
delo.modulbank.ru
На первый взгляд, это должно было сделать теневые схемы менее востребованными. Однако произошло нечто иное. Введение единого налога на вмененный доход (ЕНВД) стало ключевым фактором, который сделал легализацию даже «черных» денег относительно дешевой. Комиссии за обналичивание через ЕНВД снизились до 1-3%
1economic.ru
Это привело к массовой формализации бизнеса, так как предприниматели смогли легально выводить из оборота значительные суммы, платя минимальный налог. Таким образом, в 2000-е годы налоговая система, хотя и была упрощена, одновременно способствовала росту теневой экономики, предоставляя легальный механизм для ее функционирования
Развязка произошла в 2010-е годы. Отмена ЕНВД в 2021 году стала катализатором, который вытолкнул множество бизнесов обратно в тень или на рынок МСП, лишив их самого дешевого способа легализации средств
1economic.ru
Стоимость «белого» обналичивания, то есть легализации денег через фиктивные сделки, резко выросла и достигла 13-15% от объема операции
1economic.ru
В то же время, второй виток роста налогового бремени начался в 2013 году с увеличения страховых взносов для ИП, а планы по введению регионального налога на товары и повышению ставки НДС до 22% создали дополнительное давление на бизнес
По мере того как государство совершенствовало систему контроля, например, через АСК НДС, стоимость услуг по обналичиванию также росла, поскольку более сложные и рискованные схемы требовали больших затрат на обслуживание
Стоимость «черного» обналичивания, то есть легализации доходов от преступной деятельности, еще выше: 10-20% для физических лиц, 30-40% для юридических лиц и 15-25% для SIM-карт
|
Период |
Средняя стоимость «белого» обналичивания |
Средняя стоимость «черного» обналичивания |
Ключевые факторы |
|---|---|---|---|
|
1990-е |
20-25%
delo.modulbank.ru
|
Информация недоступна |
Высокий спрос на наличные, низкая эффективность налогового контроля |
|
2000-е |
1-3%
1economic.ru
|
Информация недоступна |
Введение ЕНВД, снижение общей налоговой нагрузки, начальная работа ФЗ-115 |
|
2010-е |
13-15%
1economic.ru
|
30-40% (юр. лица)
1economic.ru
|
Отмена ЕНВД, ужесточение контроля (АСК НДС), рост налогового бремени |
|
2020-е |
13-15%
1economic.ru
|
30-40% (юр. лица)
1economic.ru
|
Сохранение ужесточения контроля, экономические кризисы, пандемия |
На фоне роста стоимости обналичивания, риск уголовного преследования по статье 199 УК РФ также значительно возрос. Современные технологии ФНС и следственных органов позволяют с высокой точностью выявлять схемы уклонения от налогов, а судебная практика, хотя и склонна к применению условных сроков при условии возмещения убытков, не исключает реального лишения свободы
advokat-digin.ru
Тем не менее, директора и главные бухгалтеры могут нести личную ответственность, что создает дополнительный страх
sinelnikov.lawyer
Таким образом, экономическая эффективность теневых схем является результатом постоянного противостояния между усиливающимся регулированием и адаптивностью бизнеса. В условиях 2026 года, с растущей стоимостью и ужесточением контроля, рациональность выбора теневого пути подвергается все большему сомнению. Однако, учитывая, что высокая налоговая нагрузка в сочетании с административными барьерами является одним из ключевых факторов, побуждающих бизнес к теневым операциям, можно утверждать, что пока эти два фактора будут доминировать, спрос на услуги по обналичиванию будет оставаться высоким
elar.urfu.ru
Татарстан как региональный кейс: Специфика модели развития и масштабы теневой экономики
Республика Татарстан, являясь одним из крупнейших и наиболее экономически успешных регионов Российской Федерации, представляет собой уникальный кейс для изучения общефедеральных трендов эволюции маржинальности и бизнес-ландшафта
geohistory.today
Несмотря на то, что республика демонстрирует ряд отличительных черт, таких как стабильная политическая система, привлекательность для инвестиций и относительно низкий уровень коррупции, она не является исключением из общих правил и во многом иллюстрирует процессы, происходящие в стране в целом
geohistory.today
Одной из ключевых особенностей модели развития Татарстана является господствующая государственно-корпоративная структура. Экономика республики сильно зависит от крупных госкорпораций, таких как КАМАЗ, а также от нефтегазового сектора
geohistory.today
Эта модель, унаследованная от советских времен, обеспечивает стабильность и позволяет реализовывать крупные инфраструктурные проекты, такие как промышленные парки «Алабуга» и «Альянс», или развитие IT-кластера «Иннополис»
wp.hse.ru
Однако эта модель имеет и обратную сторону. Она создает внутриэкономическое расслоение, формируя так называемые «экономические крепости». Внутри таких парков создаются благоприятные условия для жизни и работы: жилье, социальная инфраструктура, высокие зарплаты
Например, в Алабуге молодые специалисты могут получить достойную работу и хорошее жилье, но эта работа часто ограничена рамками конкретного производства, а социальная мобильность за пределами парка остается низкой
wp.hse.ru
Эта модель обеспечивает стабильность, но может препятствовать развитию более разнообразной и конкурентной экономики
Парадоксально, но именно в Татарстане, одном из самых успешных регионов страны, зафиксированы самые высокие в России показатели по доле самообеспеченных лиц в общей численности занятых. По данным Росстата на 2020 год, эта доля в республике достигла 25,7%
cyberleninka.ru
Это свидетельствует о том, что значительная часть экономической деятельности, включая предоставление услуг и выполнение работ, происходит вне формальных, официально зарегистрированных отношений. Это может быть связано как с особенностями местного потребительского рынка, так и с культурными особенностями, но в любом случае это указывает на наличие мощного теневого сектора, который не учитывается в официальных статистических данных. Другие регионы Волго-Вятского федерального округа, такие как Чувашская Республика (4,0%) и Оренбургская область (3,7%), демонстрируют значительно более низкие показатели
cyberleninka.ru
С точки зрения «циничной экосистемы», Татарстан следует общим трендам. Развитие потребительского рынка привлекло таких гигантов, как IKEA, что свидетельствует о наличии платежеспособного спроса
В то же время, падение реальных доходов населения в стране в целом
и, как следствие, снижение покупательной способности, создает спрос на финансовые услуги, такие как микрозаймы и ломбарды. Рынок МФО в Татарстане, как и в других регионах, сталкивается с замедлением из-за усиления регулирования, а ломбарды продолжают расти, предлагая быстрые займы без проверки кредитной истории
expert.ru
В Татарстане также активно развивается коммерческая медицина, насчитывающая тысячи организаций
Рентабельность аптечного бизнеса здесь, как и в среднем по стране, находится на высоком уровне, составляя от 1,5% до 15%
mosapteki.ru
В первой четверти 2025 года Татарстан показал самый высокий рост объема продаж лекарств среди всех российских регионов (19%), хотя этот рост был обусловлен в основном повышением цен, а не увеличением физических объемов
realnoevremya.com
Таким образом, Татарстан является наглядной иллюстрацией того, как даже в условиях стабильности, открытости для инвестиций и сильной государственной поддержки сохраняется мощный стимул к теневой экономике. Этот стимул обусловлен не только высокой налоговой нагрузкой, но и комплексом факторов, включая административные барьеры и потребность в наличных для коррупционных платежей
cyberleninka.ru
Государственно-корпоративная модель развития, с одной стороны, создает прецеденты для легального бизнеса, а с другой — может формировать внутренние экономические крепости, не способствуя развитию более широкого и конкурентного рынка. Изучение Татарстана показывает, что проблема теневой экономики является системной и не может быть решена только за счет ужесточения контроля, не затрагивая при этом фундаментальные причины, побуждающие бизнес к неформальным схемам
Структура финансовых потоков «циничной экосистемы»
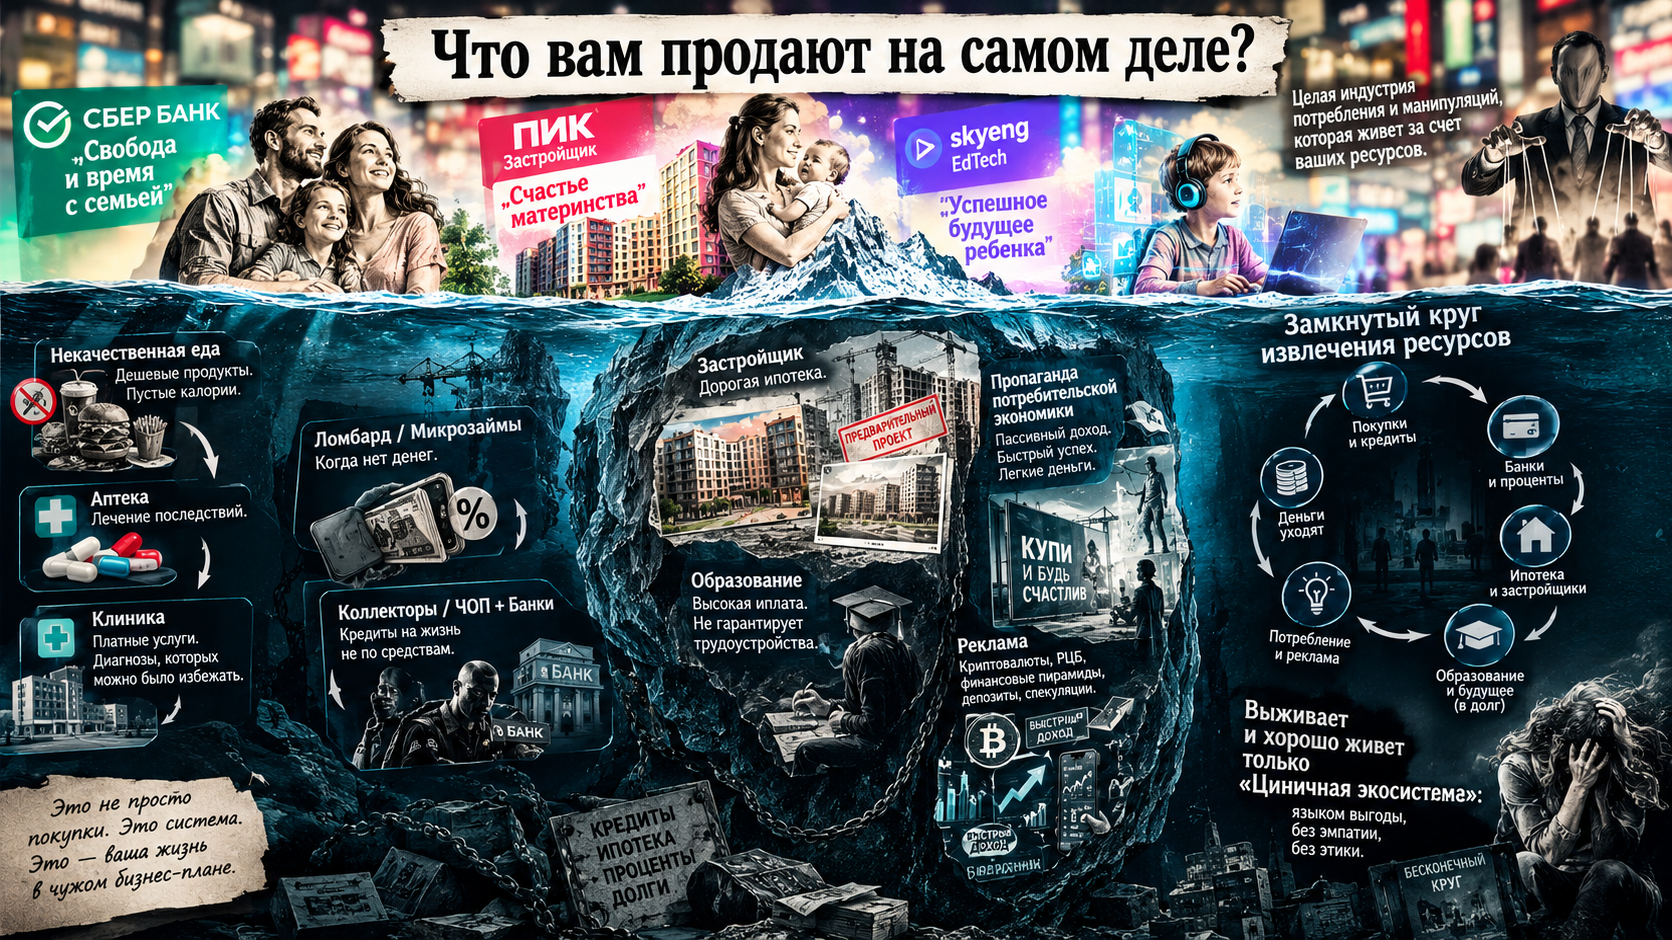
Гипотеза о существовании «циничной экосистемы», где различные бизнес-секторы взаимосвязаны через замкнутый круг извлечения ресурсов из населения, может быть наглядно представлена через схему финансовых потоков. Эта схема демонстрирует, как одна социально-экономическая проблема порождает спрос на услуги другого бизнеса, который, в свою очередь, создает новые проблемы и возможности для третьего. Анализ предоставленных источников позволяет реконструировать эту сложную цепочку
Начальная точка: Некачественная еда и низкие доходы
Цепочка начинается с двух ключевых факторов, порождающих спрос на последующие звенья:
- Некачественная еда: Производство и продажа продуктов питания низкого качества, возможно, с использованием дешевых компонентов, обеспечивает высокую маржу для производителей и продавцов. Это напрямую связано с падением реальных доходов населения, что заставляет людей выбирать более дешевые, но и более вредные продукты
.
- Падение реальных доходов: Снижение покупательной способности населения является вторым мощным драйвером всей системы. Люди, получающие меньше денег, начинают экономить на здоровье, образовании и других нуждах, что создает спрос на более дешевые альтернативы
.
Этап 1: Аптеки и медицина
Спрос, порожденный плохим питанием и стрессом, напрямую попадает в медицинский сектор
- Аптеки: Люди, страдающие от последствий нездорового образа жизни (повышенное давление, проблемы с ЖКТ, ослабленный иммунитет), обращаются в аптеки за лекарствами и БАДами. Аптеки выступают как первый и самый доступный уровень медицинской помощи. Российский фармацевтический рынок демонстрирует уверенный рост: его объем в 2025 году достиг 2,88 трлн рублей, а выручка аптек за первые полгода 2025 года выросла на 12%
. Рентабельность аптечного бизнеса, по разным оценкам, составляет от 1,5% до 15%, что является высоким показателем для торгового сектора
mosapteki.ru
.
- Медицинские клиники (ОМС/ДМС): Для более серьезных проблем люди обращаются в клиники. Система ОМС, финансируемая из бюджета, и ДМС, оплачиваемая частными страховыми компаниями, обеспечивают доступ к более качественному лечению
realnoevremya.ru
. Однако, как и в случае с аптеками, существует и «серый» сектор платной медицины, где врачи работают в тени, а пациенты платят наличными
ldpr.ru
. Общий объем рынка платной медицины в России огромен и оценивается в миллиарды долларов, что создает значительные финансовые потоки
ldpr.ru
.
Этап 2: Ломбарды и микрофинансовые организации (МФО)
Спрос, порожденный падением доходов и необходимостью выплат по медицинским счетам, направляется в финансовый сектор
- Ломбарды: Когда у людей не хватает средств на оплату лечения или другие расходы, они обращаются в ломбарды, заложив ценности (чаще всего золотые украшения). Ломбарды предлагают быстрые деньги без необходимости проверки кредитной истории, что делает их привлекательными для людей в кризисных ситуациях
expert.ru
. Рынок ломбардов в России показывает уверенный рост: в 2025 году объем выданных ими займов достиг 412 млрд рублей, а количество клиентов выросло на 12% в первой половине года
cbr.ru
.
- Микрофинансовые организации (МФО): МФО также пользуются популярностью у населения, столкнувшегося с нехваткой ликвидности. Однако они известны своими высокими процентными ставками и агрессивными методами взыскания долгов, что делает их менее привлекательными, чем ломбарды
souz-lombardov.ru
. Тем не менее, МФО остаются важным звеном в экосистеме, особенно для тех, у кого нет залогового имущества.
Этап 3: Коллекторские агентства, ЧОП и юридические услуги
Когда финансовые проблемы достигают критической точки, на сцену выходят фирмы, специализирующиеся на управлении рисками и принудительном исполнении
- Коллекторские агентства: После того как заемщик просрочил платеж по займу в ломбарде или МФО, на помощь приходят коллекторы. Они занимаются взысканием долгов, часто используя психологическое давление и угрозы
souz-lombardov.ru
. Это создает дополнительный спрос на их услуги.
- Частные охранные предприятия (ЧОП): Защита материальных активов становится все более актуальной. Владельцы бизнеса и состоятельные граждане, опасающиеся не только краж, но и требования взыскателей, заказывают услуги ЧОП. Сами ЧОПы, по некоторым данным, могут быть связаны с охраной крупных коммерческих интересов, что создает еще один уровень взаимосвязей .
- Юридические услуги и консалтинг: Все эти процессы требуют юридической защиты. Юристы помогают защитить активы от взыскателей, оформить сделки, а также предоставляют услуги по «оптимизации», то есть легализации доходов, полученных через теневые схемы. Консалтинг, в свою очередь, может включать в себя как легальные стратегии развития бизнеса, так и услуги по организации «серых» схем, что подтверждается данными о конфликтах интересов в региональных администрациях .
Таким образом, «циничная экосистема» представляет собой замкнутый цикл, где каждое звено генерирует спрос для следующего. Низкое качество продукции и услуг порождает проблемы со здоровьем и финансами, которые в свою очередь становятся источником прибыли для аптек, клиник, ломбардов, коллекторов и охранных структур. Эта система не имеет никаких морально-этических принципов и функционирует исключительно на основе экономической рациональности, где каждый участник извлекает выгоду из проблем других
Итоговый синтез: Экономическая рациональность тени в условиях институционального давления
Проведенное хронологическое исследование эволюции маржинальности и бизнес-ландшафта в России и Татарстане с 1990 по 2026 год позволяет сделать ряд ключевых выводов, подтверждающих исходную гипотезу о формировании сложной, взаимосвязанной «циничной экосистемы». Эта система, где проблемы одной сферы экономики порождают новые рынки для другой, не является случайным совпадением, а представляет собой рациональную адаптацию бизнеса к условиям высокого налогового и административного давления
Во-первых, анализ подтверждает хронологическую смену доминирующих бизнес-моделей. От хаотичного и высоко маржинального игорного бизнеса и торговли 1990-х годов, где ключевым фактором был доступ к наличным деньгам, экономика перешла к более структурированным секторам. В 2000-е годы это стало медицина (ОМС/ДМС), аптеки и ломбарды, которые стали прямыми ответами на растущие социальные проблемы и падение реальных доходов населения
В 2010-е и 2020-е годы эта экосистема усложнилась, включив в себя новые звенья: коллекторские агентства, ЧОПы и специализированный консалтинг, обслуживающий как легальный, так и теневой бизнес
souz-lombardov.ru
Татарстан, несмотря на свою стабильность и привлекательность для инвесторов, демонстрирует те же тенденции, что и федеральные тренды, подтверждая его репрезентативность в качестве регионального кейса
realnoevremya.com
Во-вторых, сравнительный анализ экономической эффективности наглядно демонстрирует парадоксальный результат регулирования. Попытки государства бороться с теневой экономикой через ужесточение контроля и повышение налоговой нагрузки приводят к обратному эффекту: росту стоимости обналичивания. Если в 2000-е годы дешевый ЕНВД способствовал формализации, то после его отмены в 2021 году стоимость легализации средств взлетела с 1-3% до 13-15%
1economic.ru
В то же время, рост налогового бремени, включающий увеличение страховых взносов и повышение ставки НДС до 22% с 2026 года, создает постоянное давление на легальный бизнес
В результате, для многих предпринимателей становится экономически рациональнее платить 15-20% за услуги по обналичиванию, чем платить налоги в полном объеме, даже учитывая растущие риски уголовного преследования по статье 199 УК РФ
1economic.ru
Таким образом, налоговая система в России, вопреки интуитивному пониманию, может действовать как стимул для теневой экономики, а не как ее сдерживающий фактор
В-третьих, специфика Татарстана раскрывает глубинные причины устойчивости теневого сектора. Высокая доля самообеспеченных лиц (25,7% в 2020 году) свидетельствует о том, что даже в наиболее благоприятных для легального бизнеса регионах значительная часть экономической активности происходит вне формальных рамок
cyberleninka.ru
Государственно-корпоративная модель развития, сфокусированная на крупных предприятиях, создает «экономические крепости», которые не всегда способствуют развитию более широкой и конкурентной рыночной среды
wp.hse.ru
Это подтверждает вывод о том, что масштабы теневой экономики определяются не только прямым налоговым давлением, но и комплексом факторов, включая сложность административных процедур, коррупцию и структуру самой экономики
elar.urfu.ru
В заключение, «циничная экосистема» является не просто набором отдельных бизнесов, а органически развивающейся системой, которая извлекает прибыль из социальных и экономических проблем общества. Ее устойчивость обусловлена фундаментальным дисбалансом между институциональным давлением со стороны государства и экономической необходимостью бизнеса выживать и максимизировать прибыль. Пока налоговая и административная нагрузка будут оставаться на высоком уровне, а легальные каналы для извлечения прибыли будут ограниченными, спрос на теневые схемы и, соответственно, на всю цепочку услуг, входящих в эту экосистему, будет сохраняться
 Вконтакте
 Телеграм
 YouTube
 Max