Циничная экосистема: как экономические проблемы становятся источником прибыли в России (1990–2026)
Введение. Когда чужая проблема становится чьим-то рынком
Экономика существует не только для того, чтобы производить товары, создавать рабочие места и удовлетворять потребности людей.
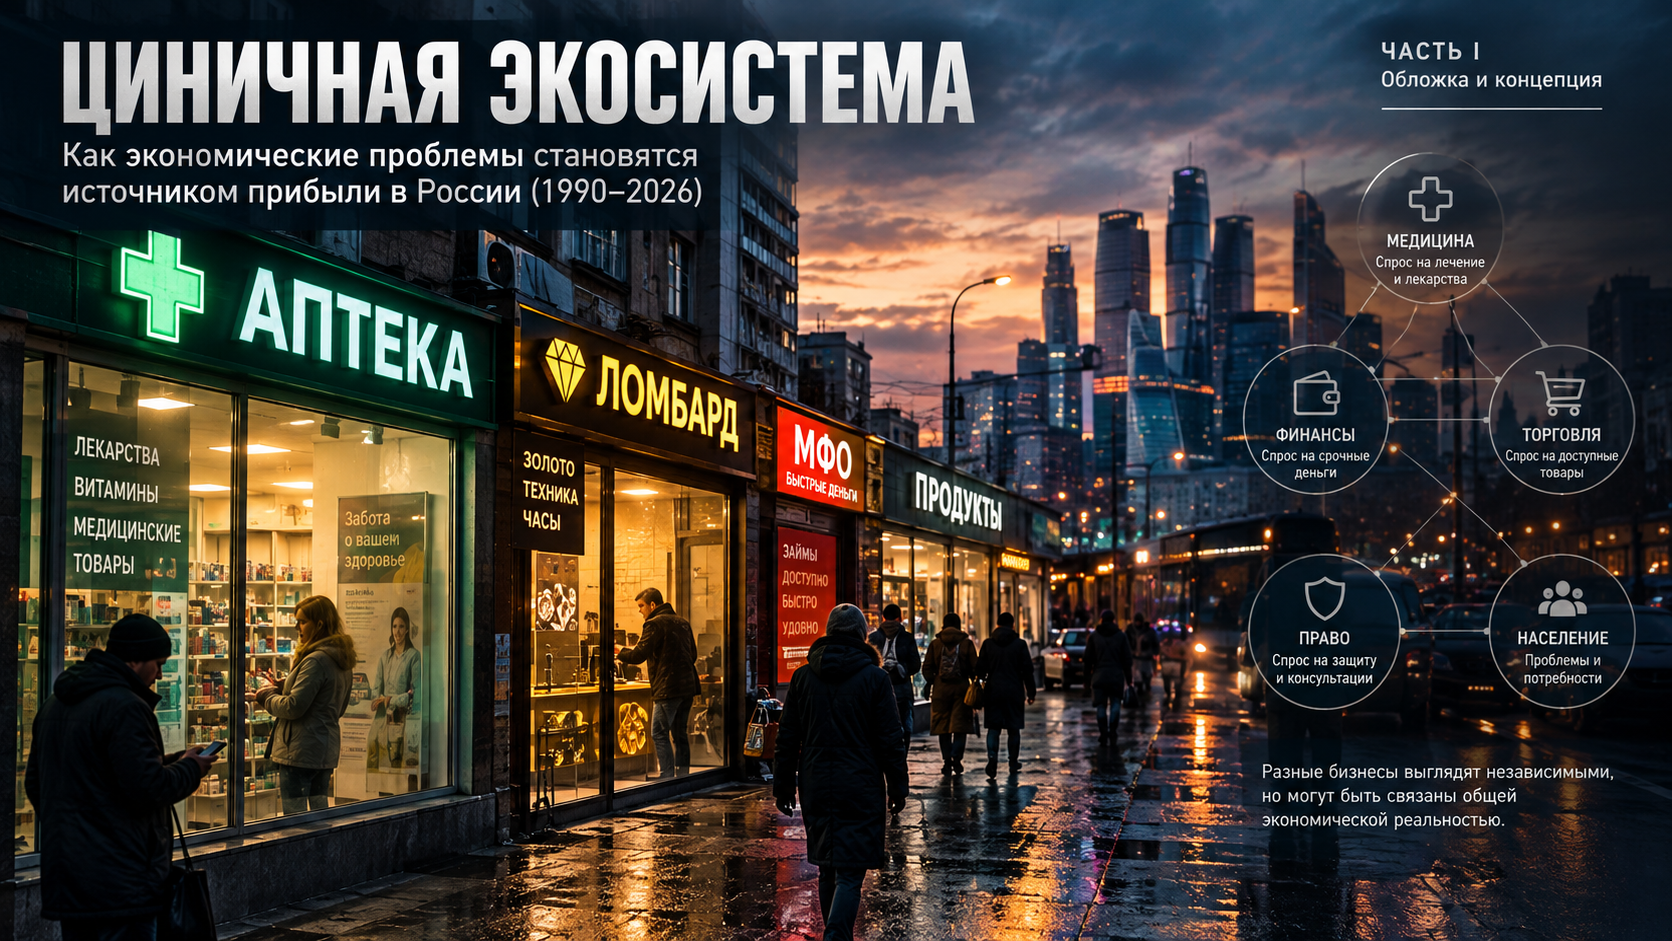
Она также формирует рынки вокруг проблем, с которыми сталкиваются люди:
- болезни,
- нехватки денег,
- долгов,
- отсутствия стабильной работы,
- правовой незащищённости и
- невозможности быстро изменить собственное положение.
Болезнь создаёт спрос на лекарства и медицинские услуги. Нехватка денег до зарплаты — на кредитование и займы под залог имущества. Просроченный долг — на взыскание задолженности. Сложные правила и конфликты — на юридические и консультационные услуги. Чем острее проблема, тем выше порой готовность человека платить за её решение.
Сам по себе этот механизм не является ни незаконным, ни аморальным. Аптеки, медицинские учреждения, ломбарды, банки, микрофинансовые организации и юридические компании могут оказывать обществу необходимые услуги. Проблема возникает в другой точке: когда устойчивость бизнеса начинает зависеть не столько от устранения исходной проблемы, сколько от её постоянного воспроизводства.
Именно здесь появляется центральный вопрос исследования:
может ли возникнуть экономическая система, в которой социальные трудности населения становятся не просто обстоятельством работы отдельных отраслей, а устойчивым источником доходов целой группы взаимосвязанных рынков?
В этой статье такая система рассматривается как рабочая аналитическая модель — «циничная экосистема».
Это не утверждение о существовании единого заговора или согласованного плана компаний.
Речь о возможном структурном противоречии:
- общество заинтересовано в сокращении бедности, долгов и болезней,
- тогда как отдельные участники рынка могут получать доход от спроса, который эти проблемы порождают.
Чтобы проверить эту гипотезу, необходимо рассмотреть историю российского рынка с 1990-х годов, способы извлечения прибыли, роль государства и регулирования, а также повседневные последствия для населения.
1. 1990-е: экономика дефицита, торговли и быстрых возможностей
Распад советской хозяйственной системы и переход к рыночной экономике сопровождались глубокими изменениями в производстве, торговле, собственности и денежных отношениях. Либерализация цен, приватизация и перестройка хозяйственных связей изменили не только экономические институты, но и повседневные способы заработка.
В начале десятилетия многие привычные каналы снабжения перестали работать в прежнем режиме. Дефицит товаров, инфляция, кризис неплатежей и разрыв хозяйственных связей создавали одновременно тяжёлые социальные условия и новые коммерческие возможности. Исторические обзоры этого периода описывают распространение уличной торговли, челночного бизнеса, рынков и частных посреднических операций. Arzamas: «Челноки, очереди и рынки»
В условиях, когда прежние механизмы распределения переставали обеспечивать потребности населения, прибыль могли получать те, кто быстрее находил товар, организовывал доставку, располагал оборотными деньгами или умел соединять продавца с покупателем.
Параллельно менялась структура собственности. Приватизация предприятий и развитие частного предпринимательства формировали новый рынок владельцев, посредников, торговых организаций и поставщиков услуг. Однако этот процесс происходил на фоне институциональной нестабильности и серьёзных споров о справедливости распределения активов. «История новой России»: история приватизации
В общественном восприятии 1990-е часто ассоциируются с наличными деньгами, неформальными договорённостями и недостатком доверия к институтам. Но важно не сводить десятилетие к криминальным практикам: в тот же период создавались легальные предприятия, формировались новые рынки и возникали устойчивые частные компании.
Главное изменение заключалось в том, что экономическое преимущество всё чаще определялось способностью самостоятельно находить ресурс, организовывать обмен и управлять риском. Для одних это стало путём предпринимательства, для других — способом выживания в кризисной среде.
2. 2000-е: от торговли дефицитом к рынкам регулярного потребления
По мере развития рыночных институтов менялся и характер прибыльных возможностей. Экономическая деятельность всё больше перемещалась от разовых сделок и стихийной торговли к организованным сетям, крупным предприятиям, розничным форматам и специализированным услугам.
Покупатель становился не только участником обмена, но и постоянным клиентом. Вместо одной продажи бизнес стремился выстроить повторяющийся поток покупок: лекарства приобретаются регулярно, продукты нужны ежедневно, медицинские услуги востребованы в разные периоды жизни, а финансовые услуги используются при изменении доходов и расходов.
Возникали условия для развития моделей, в которых важна не только разовая прибыль, но и длительность отношений с клиентом.
Это не означает, что компании обязательно заинтересованы в ухудшении положения покупателей. Повторный спрос может свидетельствовать о полезности продукта, высоком качестве обслуживания или естественной потребности. Однако он создаёт и другой вопрос: что происходит, когда постоянное потребление обусловлено не комфортом, а невозможностью решить исходную проблему?
Например, хроническая болезнь может требовать длительной терапии, а нестабильные доходы — регулярного обращения к финансовым услугам. В этих случаях потребность реальна, но возможности клиента ограничены.
Поэтому для анализа бизнеса необходимо различать два вида устойчивого спроса:
-
Спрос, возникающий благодаря созданной ценности: клиент возвращается, потому что продукт или услуга полезны.
-
Спрос, возникающий из-за сохраняющегося дефицита: клиент возвращается, потому что проблема не исчезла или у него нет доступной альтернативы.
В реальной экономике эти механизмы могут сочетаться. Исследование должно установить, какой из них преобладает в конкретной отрасли.
3. Коммерциализация медицины: между общественной необходимостью и рынком
Медицина занимает особое место в экономической системе. Здоровье — базовая потребность, но медицинские услуги требуют оборудования, помещений, квалифицированного персонала, расходных материалов и организации сложных процессов.
В России медицинская помощь существует в разных организационных формах: государственная система, финансируемая в том числе через обязательное медицинское страхование, частные клиники, страховые программы и прямую оплату отдельных услуг. Рынок лекарств также объединяет производителей, дистрибьюторов, аптечные сети и независимые аптеки.
Сам факт коммерческой деятельности в здравоохранении не означает, что медицинская помощь становится исключительно товаром. Частные организации могут расширять доступность диагностики, предлагать удобное расписание и инвестировать в оборудование. Аптеки обеспечивают доступ к необходимым препаратам, а фармацевтические компании несут расходы на разработку, производство и контроль качества.
Противоречие возникает тогда, когда финансовые стимулы участников системы расходятся с долгосрочными интересами пациента.
Возможные вопросы для исследования:
-
Насколько прозрачны цены на диагностику, лечение и лекарства?
-
Есть ли у пациента доступная альтернатива дорогостоящей услуге?
-
Как устроены стимулы при продаже дополнительных обследований и препаратов?
-
Как соотносятся коммерческие интересы и клинические рекомендации?
-
Насколько различаются доступность и стоимость помощи для людей с разными доходами?
Нельзя автоматически заключать, что медицинский бизнес заинтересован в сохранении болезней. Но можно проверить, какие механизмы вознаграждают профилактику и успешное лечение, а какие — объём оказанных услуг, продажи или повторные обращения.
Ключевой критерий — не наличие прибыли, а соответствие финансовых стимулов интересам пациента и результатам лечения.
4. Кризисы как источник спроса на быстрые деньги
Когда доходы человека нестабильны, а обязательные расходы нельзя отложить, возникает потребность в срочной ликвидности. Это может быть оплата лекарств, аренды жилья, ремонта автомобиля, коммунальных услуг или продуктов до получения заработка.
Если у человека нет накоплений, доступного банковского кредита или помощи близких, он может обратиться в ломбард или микрофинансовую организацию.
Эти услуги закрывают реальную потребность: деньги предоставляются быстрее, чем при некоторых альтернативных способах финансирования. Ломбард обычно выдаёт заём под залог имущества, а микрофинансовая организация предоставляет микрозайм на установленных законом условиях.
При этом срочность решения может снижать способность клиента сравнивать предложения и оценивать полную стоимость займа. Если финансовые трудности повторяются, заём превращается из временного инструмента в элемент постоянного управления дефицитом.
Здесь возникает важное различие между краткосрочной помощью и устойчивой зависимостью от дорогого финансирования.
Если человек получает деньги на несколько дней и возвращает их без серьёзных последствий, услуга может быть эффективным инструментом. Если же очередной заём используется для погашения предыдущего, финансовое положение может ухудшаться.
По данным Банка России, на 30 июня 2024 года портфель займов ломбардов составлял 62,6 млрд рублей. Регулятор также сообщал, что в первом полугодии 2024 года в среднем за квартал заключалось немного более четырёх миллионов договоров займа. При этом рост объёма выдач частично объяснялся увеличением стоимости залоговых активов, прежде всего золотых изделий. Банк России: тенденции на рынке ломбардов
Эти показатели характеризуют масштаб деятельности отрасли, но сами по себе не доказывают роста бедности или финансовой зависимости населения. Для таких выводов потребуются дополнительные данные о доходах заёмщиков, повторных обращениях, просрочках и причинах получения займов.
5. Аптеки и фармацевтика: повторяемость спроса
Аптечный бизнес работает на пересечении медицинской потребности и розничной торговли. В отличие от многих товаров, лекарства могут приобретаться не по желанию, а по медицинским показаниям. Для некоторых пациентов расходы на препараты становятся регулярной частью бюджета.
Экономика аптечной отрасли зависит от множества факторов: ассортимента, закупочных цен, логистики, конкуренции, местоположения, регулирования и структуры спроса.
В исследовательской модели «циничной экосистемы» аптеки рассматриваются не как источник проблемы, а как участник рынка, на который поступает часть расходов, вызванных болезнями и необходимостью поддерживать здоровье.
При этом нельзя объединять все продажи в одну категорию. Рецептурные лекарства, препараты для лечения хронических заболеваний, средства профилактики, медицинские изделия и товары повседневного спроса имеют разную экономическую и медицинскую природу.
Чтобы понять, насколько отрасль выигрывает от социальных трудностей, следует изучать не только общий объём продаж, но и структуру потребления, доступность жизненно важных препаратов, долю расходов домохозяйств и различия между регионами.
Особенно важно установить, не приводит ли высокая стоимость лечения к выбору между лекарствами и другими необходимыми расходами.
В таком случае проблема выходит за пределы фармацевтического рынка: она затрагивает доходы семьи, производительность труда, качество жизни и будущие медицинские расходы.
6. Государственная и частная медицина: разные механизмы оплаты
Сосуществование государственной и частной медицины позволяет рассматривать не только цены, но и способы распределения рисков и затрат.
В системе обязательного медицинского страхования финансирование медицинской помощи организуется через установленный механизм оплаты и гарантированные программы. В частной медицине пациент или страховая программа оплачивают услуги на других условиях. В действительности между этими сегментами существуют разные формы взаимодействия, а граница не всегда сводится к простому противопоставлению бесплатного и платного лечения.
Для пациента важен не только формальный статус учреждения, но и практическая доступность помощи: время ожидания, возможность пройти диагностику, транспортные расходы, наличие специалистов и необходимость оплачивать дополнительные услуги.
Для исследователя важен другой вопрос: как различные модели оплаты влияют на решения медицинских организаций?
Например, оплата за отдельную процедуру, комплексное лечение или достигнутый результат создаёт разные стимулы. Однако фактические последствия зависят от правил оплаты, клинической ситуации и контроля качества. Нельзя заранее утверждать, что одна модель всегда эффективнее другой.
В рамках проекта стоит сравнить:
-
Какие медицинские услуги доступны без прямой оплаты в момент обращения.
-
Какие расходы пациент несёт дополнительно.
-
Насколько быстро он получает помощь в разных системах.
-
Как устроены стимулы для врача и организации.
-
Как оценивается качество и результат лечения.
Такой подход позволяет уйти от упрощённого спора «государственное против частного» и перейти к вопросу о том, какая система лучше защищает пациента от чрезмерных расходов и обеспечивает необходимый результат.
7. Ломбарды: монетизация временного дефицита
Ломбард предоставляет деньги под залог имущества. Для человека, которому срочно нужна небольшая сумма, это может оказаться доступнее или быстрее некоторых альтернативных способов финансирования.
Экономическая логика такой услуги строится на оценке залога, стоимости финансирования, сроке займа и риске невозврата. Имущество обеспечивает определённый механизм защиты кредитора, а клиент получает возможность временно использовать стоимость принадлежащей ему вещи.
Однако сама возможность заложить имущество не устраняет проблему, из-за которой человеку понадобились деньги.
Если заём необходим из-за непредвиденного ремонта, он может решить временную задачу. Если же семья регулярно закладывает вещи, чтобы оплачивать базовые расходы, это может свидетельствовать о недостатке денежных резервов.
Для анализа важно различать три ситуации:
-
разовое обращение в чрезвычайных обстоятельствах;
-
повторное использование ломбарда как инструмента управления денежным потоком;
-
устойчивую финансовую уязвимость, при которой залог становится одним из немногих доступных способов получить деньги.
Данные Банка России подтверждают, что ломбарды являются значимым и регулируемым сегментом финансового рынка. Но чтобы оценить социальную роль этого рынка, нужны сведения не только о портфеле займов, но и о причинах обращений, стоимости заёмных средств, частоте повторных договоров и доле невозвращённого имущества.
Главный исследовательский вопрос состоит в том, помогает ли услуга преодолеть временный разрыв между доходами и расходами или становится частью устойчивого цикла финансовых затруднений.
8. Микрофинансовые организации: скорость и цена доступности
Микрофинансовые организации занимают особое место в системе срочного финансирования. Их предложение часто строится вокруг быстроты оформления, доступности небольших сумм и минимизации времени между заявкой и получением денег.
Для некоторых клиентов это реальная возможность решить срочную задачу. Для других стоимость такого решения может оказаться слишком высокой относительно их доходов.
Риск особенно заметен, когда заёмщик не располагает финансовым резервом и рассчитывает вернуть деньги из будущего дохода, который уже распределён между обязательными платежами. В таком случае даже небольшой непредвиденный расход способен привести к новому заимствованию.
При оценке рынка необходимо учитывать не только номинальную ставку, но и полную стоимость займа, срок, размер платежей, условия продления, последствия просрочки и вероятность повторного обращения.
Банк России ведёт надзор за микрофинансовым рынком и устанавливает ограничения на условия займов. В частности, с 1 апреля 2026 года предусмотрено ограничение предельной задолженности по краткосрочным потребительским займам сроком до года на уровне 100% от первоначальной суммы займа. Применение конкретных правил следует проверять с учётом даты заключения договора и действующей редакции законодательства. Банк России: микрофинансирование
Наличие регулирования важно, но оно не отменяет необходимости изучать реальное положение заёмщиков. Ограничение максимальной задолженности может уменьшать отдельные риски, однако само по себе не создаёт стабильную занятость, достаточный доход или накопления.
Для проекта «Циничная экосистема» микрофинансирование представляет собой один из ключевых примеров того, как дефицит денег превращается в платёжеспособный спрос.
Но из этого не следует, что каждая МФО заинтересована в обнищании клиента. Такой вывод потребовал бы доказательств о бизнес-моделях конкретных организаций, структуре их доходов и практике работы с повторными заёмщиками.
9. Взыскание задолженности: рынок последствий долга
Когда заёмщик не возвращает долг в установленный срок, возникают дополнительные процессы: уведомления, переговоры, реструктуризация, обращение к специализированным организациям и, в отдельных случаях, судебное взыскание.
Эта деятельность может выполнять легитимную функцию. Кредитор вправе добиваться возврата средств в рамках закона, а профессиональная организация взыскания может специализироваться на обработке задолженности и переговорах с должниками.
Однако взыскание долгов также создаёт риски для людей, уже оказавшихся в сложном финансовом положении. Давление, недостоверная информация, нарушение правил взаимодействия или непрозрачность расчётов способны усиливать стресс и затруднять поиск решения.
В аналитической модели отрасли взыскания занимают место следующего звена после кредитования: финансовое обязательство, которое не удалось исполнить, порождает спрос на услуги по возврату денег.
Это не означает, что задолженность обязательно выгодна всем участникам цепочки. Просрочка создаёт расходы и риски, а взыскание не гарантирует возврата полной суммы. Экономические интересы кредитора, заёмщика и организации взыскания могут различаться.
Для исследования необходимо установить:
-
какова доля просроченной задолженности в разных сегментах кредитования;
-
как часто долги продаются или передаются на взыскание;
-
какие способы взаимодействия используются;
-
какова доля успешного добровольного урегулирования;
-
насколько часто задолженность приводит к судебным разбирательствам;
-
какие последствия несут должники и их семьи.
Так можно определить, является ли рынок взыскания преимущественно механизмом урегулирования финансовых обязательств или в отдельных случаях способствует закреплению длительного кризиса должника.
10. Юридические и консультационные услуги: сложность как экономический ресурс
Правовая система создаёт спрос на профессиональные услуги: составление договоров, сопровождение сделок, разрешение споров, защиту прав потребителей, банкротство, налоговое консультирование и представительство в суде.
Этот спрос может быть общественно полезным. Квалифицированная юридическая помощь позволяет людям защищать права, а бизнесу — действовать в соответствии с требованиями закона.
Но сложность правил, недостаток доступной информации и конфликт интересов могут создавать дополнительные расходы для граждан и предприятий. Человек, который не понимает условий кредита или порядок обжалования решения, оказывается в более слабом положении по отношению к профессиональному участнику рынка.
Здесь важно различать два явления.
Первое — услуги, которые помогают человеку разобраться в сложной ситуации, предотвратить конфликт или законно защитить интересы.
Второе — коммерческие предложения, которые извлекают прибыль из неосведомлённости, обещают гарантированный результат без достаточных оснований или подталкивают клиента к ненужным расходам.
Для бизнеса аналогичная проблема возникает в сфере налогового и финансового консультирования. Законное планирование, корректное ведение учёта и снижение административных издержек отличаются от фиктивных операций и незаконного сокрытия доходов.
Следовательно, само существование рынка юридических и консультационных услуг не является признаком дисфункции экономики. Исследовать нужно доступность помощи, качество услуг, прозрачность оплаты и наличие стимулов к реальному разрешению проблемы.
11. Единая цепочка: от социальной проблемы к нескольким рынкам
Рассмотренные отрасли можно объединить в концептуальную схему.
Социальная или экономическая проблема → необходимость немедленного решения → покупка услуги → финансовые последствия → возможная потребность в следующей услуге.
Например, снижение доходов может вынудить семью занять деньги. Если вернуть их вовремя не удаётся, возникают дополнительные расходы и необходимость договариваться с кредитором. При конфликте могут понадобиться юридические услуги. Если проблема затрагивает здоровье, к финансовой нагрузке добавляются медицинские расходы.
Так возникает не обязательно единая бизнес-система, а цепочка взаимосвязанных рынков, на которые одна и та же жизненная ситуация может последовательно создавать спрос.
Важнейшая оговорка: наличие такой цепочки не доказывает, что участники сознательно поддерживают проблему. Она может возникать из-за независимых решений множества организаций и потребителей.
Чтобы утверждать, что отрасли образуют устойчивую систему извлечения прибыли из уязвимости населения, следует установить конкретные связи: движение денег, структуру собственности, договорные отношения, повторяемость клиентских маршрутов и влияние бизнес-моделей на поведение участников.
Для наглядности модель можно представить так:
Проблема населения
↓
Срочный спрос на товары и услуги
↓
Медицина / аптеки / займы / залог имущества
↓
Расходы, обязательства и финансовые риски
↓
Взыскание / юридическая помощь / реструктуризация
↓
Восстановление устойчивости — либо новый цикл затруднений
Последний переход принципиален. Система может закончиться успешным лечением, погашением долга или восстановлением платёжеспособности. А может привести к повторению исходной проблемы. Именно это различие и должно стать предметом эмпирической проверки.
12. Финансовые потоки: кто получает деньги и за что
Для понимания экосистемы необходимо проследить не только социальные проблемы, но и денежные потоки.
Домохозяйства направляют средства на продукты, жильё, лекарства, медицинские услуги, погашение кредитов и оплату профессиональной помощи. Предприятия оплачивают труд, закупки, логистику, аренду, налоги и финансирование. Банки и другие кредиторы получают доходы в соответствии с условиями финансовых договоров. Государство собирает налоги и финансирует общественные функции.
В этой системе нет одной универсальной схемы, по которой деньги обязательно переходят от бедных к богатым или от населения к определённой отрасли. Потоки различаются по регионам, доходам, типам предприятий и условиям договоров.
Тем не менее можно поставить несколько важных вопросов.
Во-первых, какая часть дохода домохозяйств уходит на обязательные расходы, которые трудно сократить?
Во-вторых, как меняется доля расходов на медицину, кредиты и финансовые услуги у разных групп населения?
В-третьих, какие участники рынка получают прибыль при росте цен, увеличении задолженности или ухудшении платёжеспособности клиентов?
В-четвёртых, кто несёт издержки, если исходная проблема не решается: сам клиент, его семья, кредитор, работодатель или государство?
Ответы позволят перейти от общей метафоры «циничной экосистемы» к проверяемой экономической модели.
Например, если рост медицинских расходов приводит к снижению сбережений, это может повысить уязвимость семьи к будущим финансовым потрясениям. Но конкретный масштаб такого эффекта нельзя определить без данных о доходах, расходах и структуре потребления.
Поэтому визуальная карта финансовых потоков должна показывать подтверждённые направления платежей отдельно от предполагаемых обратных связей.
13. Цифровой налоговый контроль: новая прозрачность экономики
По мере цифровизации государство получило инструменты, позволяющие сопоставлять сведения о счетах-фактурах, декларациях и операциях контрагентов. Это изменило условия работы предприятий и способы выявления несоответствий.
Одним из известных примеров стала система автоматизированного контроля НДС, часто обозначаемая как АСК НДС-2. Её значение связано с возможностью автоматизированно сопоставлять данные налоговой отчётности и выявлять расхождения между участниками цепочек операций.
Подобные системы меняют экономическую среду: операции, которые раньше было сложнее проверить в масштабе всей цепочки, могут становиться более заметными для налогового органа.
Но цифровой контроль не следует описывать как абсолютную прозрачность. Качество выявления нарушений зависит от полноты данных, корректности алгоритмов, юридической оценки обстоятельств и способности отличать реальные хозяйственные операции от фиктивных.
Важно также различать уклонение от уплаты налогов, ошибки в документах, спорную интерпретацию норм и законное налоговое планирование. Эти ситуации неравнозначны и требуют разных правовых оценок.
Для бизнеса цифровизация означает необходимость уделять больше внимания качеству учёта, документальному подтверждению операций и согласованности информации между контрагентами.
Для государства — возможность повысить эффективность контроля, но также обязанность обеспечивать предсказуемость правил и процедуры обжалования.
Для общества — потенциальное сокращение некоторых видов злоупотреблений, если контроль сопровождается эффективным правоприменением и не создаёт чрезмерных препятствий для добросовестных участников рынка.
Таким образом, цифровой контроль является важной частью истории экономических изменений, но его воздействие следует оценивать по фактическим результатам, а не только по технологическим возможностям.
14. Парадокс регулирования: контроль снижает одни риски, но создаёт другие издержки
Налоговое и финансовое регулирование необходимо для защиты бюджета, обеспечения исполнения обязательств и поддержания равных правил конкуренции. Однако любое регулирование требует затрат на соблюдение требований, учёт, отчётность, проверки и адаптацию бизнес-процессов.
Особенно чувствительными такие расходы могут быть для небольших предприятий, у которых нет отдельного юридического отдела, крупной бухгалтерской службы или автоматизированных систем управления.
При этом издержки регулирования не следует автоматически считать чрезмерными или неоправданными. Они могут быть необходимой платой за безопасность сделок, защиту работников, достоверную отчётность и общественные услуги, финансируемые налогами.
Проблема возникает, когда требования становятся непропорциональными масштабу бизнеса, правила часто меняются или добросовестному предприятию трудно предсказать последствия своих действий.
Тогда у части участников могут появляться стимулы искать способы уменьшить расходы на соблюдение правил. Но выбор конкретной стратегии зависит не только от налогов: важны вероятность обнаружения нарушения, размер санкций, доступ к финансированию, конкуренция, качество институтов и доступность законных альтернатив.
Поэтому необходимо различать две гипотезы:
-
высокая административная нагрузка может стимулировать часть компаний к уходу в неформальную деятельность;
-
более эффективный контроль может, напротив, повышать привлекательность легальной деятельности, ограничивая недобросовестных конкурентов.
Обе гипотезы могут быть верны в разных условиях. Их нельзя разрешить одним общим утверждением о том, что налоги «слишком высоки» или контроль «всегда полезен».
Практическая задача — определить, какие правила реально повышают прозрачность и защищают общественные интересы, а какие создают непропорциональные расходы без сопоставимого результата.
15. Легальный бизнес и теневая экономика: где проходит граница
Термин «теневая экономика» охватывает разные явления, которые важно не смешивать.
К ним могут относиться незадекларированная деятельность, сокрытие части выручки, неформальная занятость, фиктивные сделки и незаконные финансовые операции. Но отдельные виды деятельности, которые статистически трудно наблюдать, не обязательно являются преступными: например, часть самостоятельной работы или семейной экономической активности может быть организована в формах, отличающихся от стандартной занятости.
Поэтому оценка масштаба теневой экономики требует ясных определений и сопоставимых данных.
С точки зрения бизнеса выбор между легальной и неформальной деятельностью зависит от нескольких факторов: налоговой нагрузки, стоимости соблюдения требований, доступа к рынкам, вероятности проверки, санкций, доверия к государственным институтам и качества правовой защиты.
Нельзя считать, что любое предприятие, стремясь снизить расходы, обязательно нарушает закон. Необходимо отличать законную оптимизацию процессов от фиктивных операций и незаконного сокрытия доходов.
В то же время теневая деятельность может создавать преимущества для нарушителей перед добросовестными конкурентами, ухудшать защиту работников и снижать поступления в бюджет.
Возникает институциональный парадокс: чем менее привлекательна и предсказуема легальная деятельность, тем сильнее может быть стимул искать обходные решения; чем слабее контроль за нарушениями, тем выгоднее некоторым участникам становится несоблюдение правил.
Однако конкретный результат зависит от сочетания факторов, а не от одного показателя. Исследование должно выяснить, какие именно барьеры побуждают предприятия уходить в тень, а какие меры помогают возвращать их в легальный сектор.
16. Почему экосистема может воспроизводиться
Рассмотренные механизмы объединяет одна особенность: отдельные рынки способны устойчиво работать даже в условиях, когда лежащие в их основе социальные проблемы полностью не решены.
Это не означает, что рынки обязательно заинтересованы в сохранении проблем. Скорее, экономические стимулы не всегда автоматически совпадают с общественной целью.
Аптека может получать доход от продажи необходимых лекарств, но не определяет причины болезни. Ломбард предоставляет ликвидность, но не создаёт стабильную занятость. Микрофинансовая организация выдаёт заём, но не решает проблему низкого дохода. Юрист помогает урегулировать спор, но не обязательно устраняет экономические причины конфликта.
Каждая услуга может быть полезной в своей области, но совокупный результат зависит от того, удаётся ли человеку выйти из исходной сложной ситуации.
Если же проблема сохраняется, спрос на отдельные услуги может повторяться. В результате возникает устойчивый рынок, связанный с последствиями социальной уязвимости.
Для доказательства такой модели необходимо исследовать не только доходы компаний, но и траектории клиентов: что произошло до обращения, какую услугу они получили, как изменилось их положение и потребовалась ли им та же услуга повторно.
Именно повторяемость неблагоприятных сценариев позволяет проверить, существует ли устойчивый цикл, а не просто набор случайно соседствующих отраслей.
18. Цена обналичивания: почему исторические проценты требуют проверки
В исходной концепции проекта предложено сопоставить стоимость обналичивания в разные периоды: 20–25% в 1990-е годы, 1–3% в 2000-е и 13–15% в 2010–2020-е годы.
Эти цифры нельзя представлять как установленные исторические показатели без дополнительных источников. Необходимо выяснить, к каким операциям они относятся, кто их оценивал, какие комиссии включены в расчёт и сопоставимы ли используемые определения.
«Обналичивание» в бытовом и деловом употреблении может обозначать разные операции, в том числе законное получение наличных средств и незаконные схемы вывода денежных средств. Смешивать их в одной статистике нельзя.
Кроме того, цена нелегальной услуги зависит от множества обстоятельств: суммы операции, характера документов, числа посредников, рисков, региона, периода и способа расчёта. Оценка одного сегмента рынка не может автоматически описывать всю экономику.
Чтобы превратить предложенные значения в достоверную сравнительную диаграмму, необходимо:
-
Найти независимые публикации или исследования для каждого периода.
-
Установить точное определение операции и состав комиссии.
-
Проверить, являются ли проценты типичными значениями, средними оценками или единичными примерами.
-
Сопоставить одинаковые по смыслу операции.
-
Отдельно обозначить уровень достоверности и ограничения данных.
До завершения этой работы корректнее использовать диаграмму как исследовательский вопрос, а не как доказательство исторической динамики.
При этом сама постановка вопроса важна: как менялись способы перемещения денежных средств, стоимость финансовых посредников и риски нелегальных операций по мере развития банковской системы и цифрового контроля?
Ответ на него позволит показать не только изменение цен, но и трансформацию экономических институтов.
Заключение. Как отличить прибыль от воспроизводства проблемы
Россия с 1990-х годов прошла путь от кризиса прежней хозяйственной системы и стремительного формирования рыночных отношений к более сложной экономике с крупными компаниями, финансовыми организациями, цифровыми сервисами и развитым налоговым контролем.
За это время изменились способы извлечения прибыли. Но сохранился универсальный экономический механизм: там, где возникает потребность, появляется предложение товаров и услуг.
Само по себе это нормальное свойство рынка. Проблема начинается тогда, когда человеку становится трудно выйти из ситуации, которая заставляет его снова и снова платить за решение её последствий.
В этом смысле «циничная экосистема» — не название одной организации и не утверждение о сговоре отраслей. Это гипотеза о структурном противоречии между частными финансовыми стимулами и общественной заинтересованностью в сокращении социальных проблем.
Чтобы подтвердить или опровергнуть её, необходимо сопоставить данные о доходах населения, расходах на медицину, кредитовании, повторных займах, просроченной задолженности, доступности юридической помощи и динамике неформальной занятости.
Нужно также выяснить, какие модели бизнеса помогают клиентам восстановить устойчивость, а какие лишь обслуживают повторяющиеся последствия одной и той же проблемы.
Итоговый критерий прост: экономическая деятельность создаёт общественную ценность не только тогда, когда приносит прибыль, но и тогда, когда её результат помогает людям и предприятиям устойчиво решать реальные задачи.
Рынок может зарабатывать на потребностях общества. Вопрос в том, помогает ли он удовлетворять эти потребности — или в определённых условиях начинает воспроизводить ситуации, из которых они возникают.
Циничная экосистема: Как экономические проблемы становятся источником прибыли в России (1990–2026)
Формирование и усложнение «циничной экосистемы»: 1990-е – 2010-е годы
Эволюция бизнес-ландшафта России и ее регионов, в частности Татарстана, в период с 1990 по 2026 год демонстрирует не просто смену лидеров по уровню маржинальности, но и формирование сложной, взаимосвязанной экосистемы, где проблемы социальной и экономической сферы порождают новые рынки для бизнеса.
Гипотеза о существовании «циничной экосистемы», где снижение качества продуктов питания генерирует спрос на фармацевтику, а падение реальных доходов — на услуги ломбардов и микрофинансовых организаций, находит подтверждение в хронологическом анализе трансформации ключевых секторов экономики.
Этот процесс развивался поэтапно, проходя через фазы зарождения, интеграции и усложнения.
Начальный этап, охватывающий 1990-е годы, характеризовался хаотичным расцветом самых маржинальных бизнес-моделей, которые могли функционировать в условиях слабой правовой базы и высокой потребности в наличных деньгах. В этот период игорная индустрия, включая игровые автоматы, букмекерские конторы и ставки на спорт, заняла одну из лидирующих позиций.
Эти схемы, хоть и находились на грани законности, приносили огромные доходы. Например, деятельность Бориса Березовского, который контролировал значительные ресурсы страны, включая медицинскую индустрию, иллюстрирует слияние политической власти и экономического контроля над высокомаржинальными активами.
Одновременно с этим наблюдался стремительный рост малого бизнеса, особенно в торговых и сервисных сферах. В Республике Татарстан количество малых предприятий удвоилось с 8 715 до 17 302 за 1993-1995 годы, а занятость в этой сфере выросла на 16,3%
Хотя в диалоге упоминаются салоны сотовой связи, которые затем были заменены аптеками, сам факт их временной популярности указывает на постоянное движение капитала между высокомаржинальными секторами
Второй этап, приходящийся на 2000-е и начало 2010-х годов, стал периодом интеграции и усложнения этой экосистемы. Медицинский сектор перешел от разрозненных частных практик к более структурированной системе. В Татарстане коммерческий сегмент здравоохранения активно развивался, насчитывая уже 3,1 тысячи медорганизаций, из которых 2,1 тысячи работали на коммерческой основе
Это свидетельствует о формировании двух параллельных рынков: система обязательного медицинского страхования (ОМС), финансируемая государством, и крупный рынок платной медицины, часть которой функционировала в серой зоне
Примерно 1,7 миллиона человек работали в этом «сером» сегменте, что создавало дефицит квалифицированных кадров для бюджетной системы и обходилось бюджету в 2-3 миллиона рублей на одного такого врача
Параллельно с этим, финансовые институты, такие как ломбарды и микрофинансовые организации (МФО), получили массовое распространение. Их развитие было напрямую связано с экономическими кризисами 1998 и 2008 годов, которые привели к росту числа людей, работающих в тени, и ухудшению ситуации с доступом к банковскому кредитованию
Аптеки в этот период окончательно закрепились в роли фундаментального игрока в экосистеме, обеспечивая население необходимыми лекарствами для лечения последствий различных проблем со здоровьем. Рентабельность аптечного бизнеса, по оценкам экспертов, могла достигать 15% при годовой выручке в 200-250 тысяч долларов.
Третий этап, начавшийся примерно с 2016 года и продолжающийся до настоящего времени, характеризуется дальнейшей глубокой интеграцией и цифровизацией всех звеньев экосистемы. Пандемия COVID-19 стала очередным мощным стимулом для изменения схем обналичивания, повысив популярность операций с ломом и уменьшив роль турфирм
Важнейшим событием стало уход обналичивания из банковского сектора в реальный, в частности в торговлю и строительство.
Это было вызвано усилением контроля со стороны Центрального Банка и Федеральной налоговой службы (ФНС). Введение электронной системы АСК НДС-2 для борьбы с «бумажным НДС» сделало легализацию средств через официальные каналы дороже и сложнее
В результате стоимость услуг по обналичиванию значительно выросла, что заставило бизнес искать все более изощренные методы. Медицинские организации, ранее воспринимавшиеся как потребители, стали объектами внимания правоохранительных органов из-за огромных сумм, связанных с ними. Так, только в 2020 году было выявлено 34 миллиарда рублей подозрительных операций в медицинском секторе
Это говорит о том, что медицина не только является потребителем, но и активно вовлечена в сложные финансовые схемы. Ломбарды и МФО продолжают играть важную роль, предлагая быстрые деньги без проверки кредитной истории, что делает их конкурентоспособными перед банками, особенно в условиях экономических трудностей населения
Однако регулирование со стороны ЦБ усиливается, что может привести к дальнейшей консолидации рынка в пользу крупных сетей
|
Этап эволюции |
Ключевые бизнес-модели |
Драйверы и контекст |
|---|---|---|
|
1990-е |
Игорный бизнес, торговля, первые формы неформальной занятости |
Распад СССР, высокая потребность в наличных, слабое правовое поле, коррупционные платежи
cyberleninka.ru
|
|
2000-е |
Коммерческая медицина, аптеки, ломбарды, МФО |
Интеграция в мировую экономику, формирование новых социальных проблем, экономические кризисы 1998 и 2008 гг., рост потребительского долгового рынка
souz-lombardov.ru
|
|
2016-2026 |
Цифровая медицина, онлайн-аптеки, МФО, ломбарды, колл-центры, ЧОП, консалтинг по оптимизации |
Усиление цифрового контроля (АСК НДС), экономические кризисы и пандемия, рост цен на базовые товары, снижение реальных доходов населения
thebell.io +2
|
Таким образом, хронологический анализ показывает, что «циничная экосистема» не была задумана как таковая, а сформировалась органически в ответ на изменения в экономике и обществе. От хаотичных схем 1990-х она перешла к более структурированным и взаимосвязанным моделям, где каждый сектор извлекает выгоду из проблем другого. Эта трансформация продолжается и в настоящее время, адаптируясь к новым вызовам, таким как цифровизация и ужесточение регулирования
Кто выживает и зарабатывает?
Маржу (высокий трафик + доступ к наличным) прочно заняли:
-
аптеки (особенно при поликлиниках);
-
клиники (ОМС + ДМС + платные услуги);
-
ломбарды и МФО (после 2010 г. — под надзором ЦБ, но маржа 200–400 % годовых);
-
«наливайки» и алкомаркеты.
-
вебкам деятельность и медиа-продакшн.
-
маркетплейсы и платформы.
-
ритейл розничные торговые сети
-
продовольственные рынки под прикрытием диаспоры, торговля товарами СКФО и ЮФО, стран СНГ
«Циничная экосистема» складывается
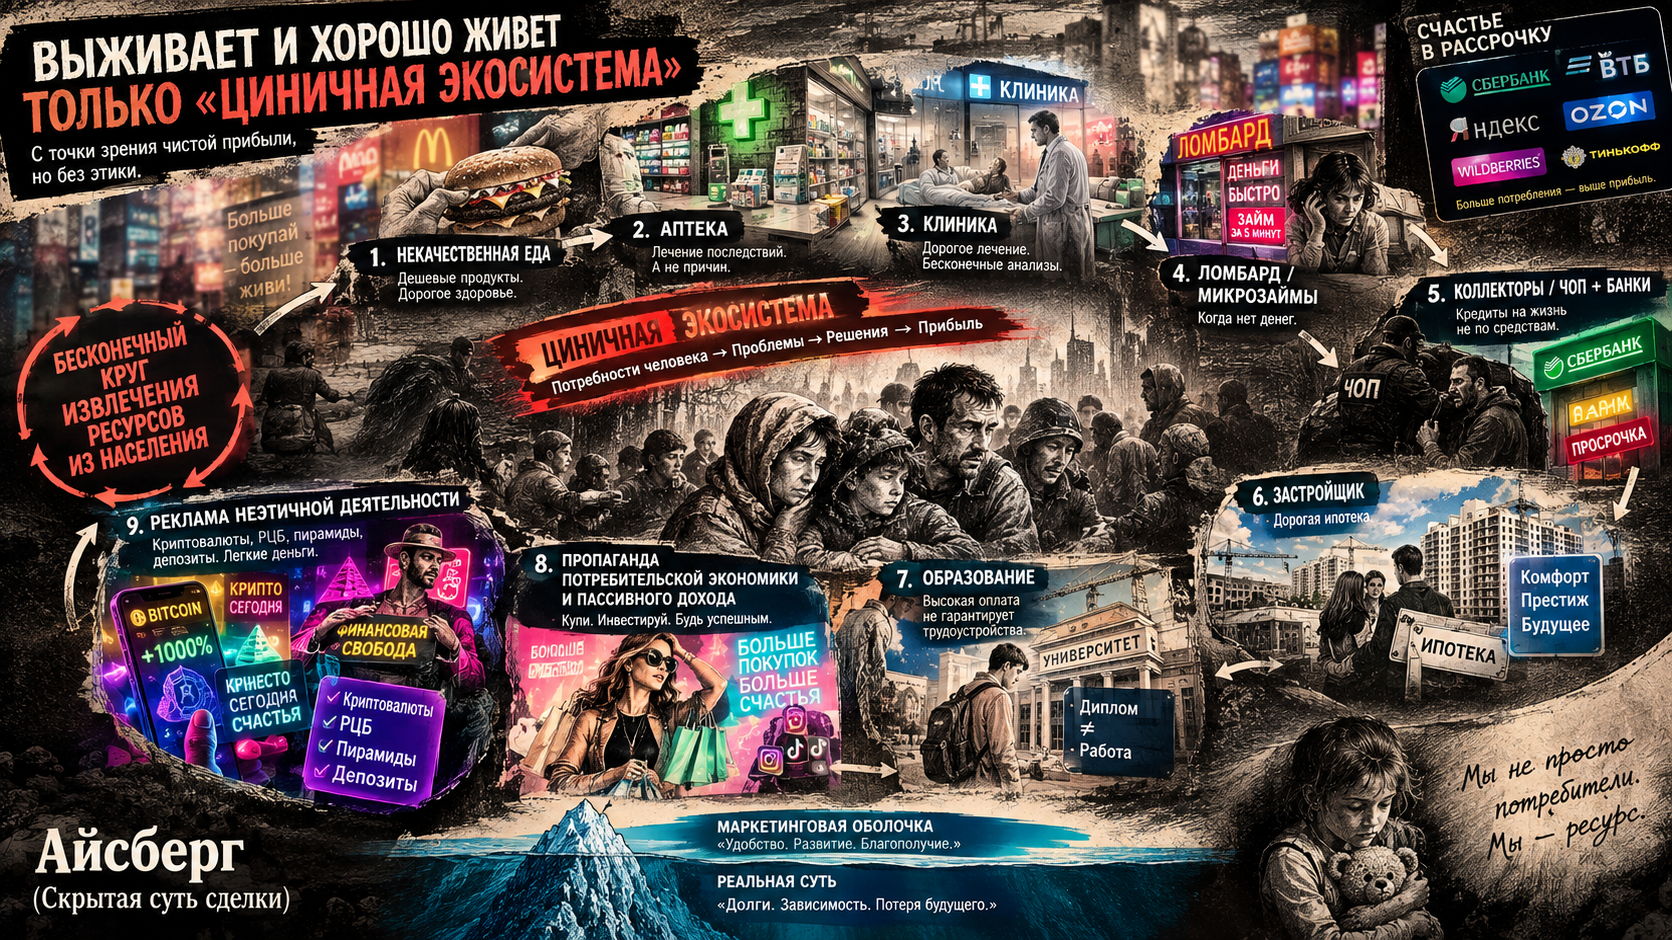
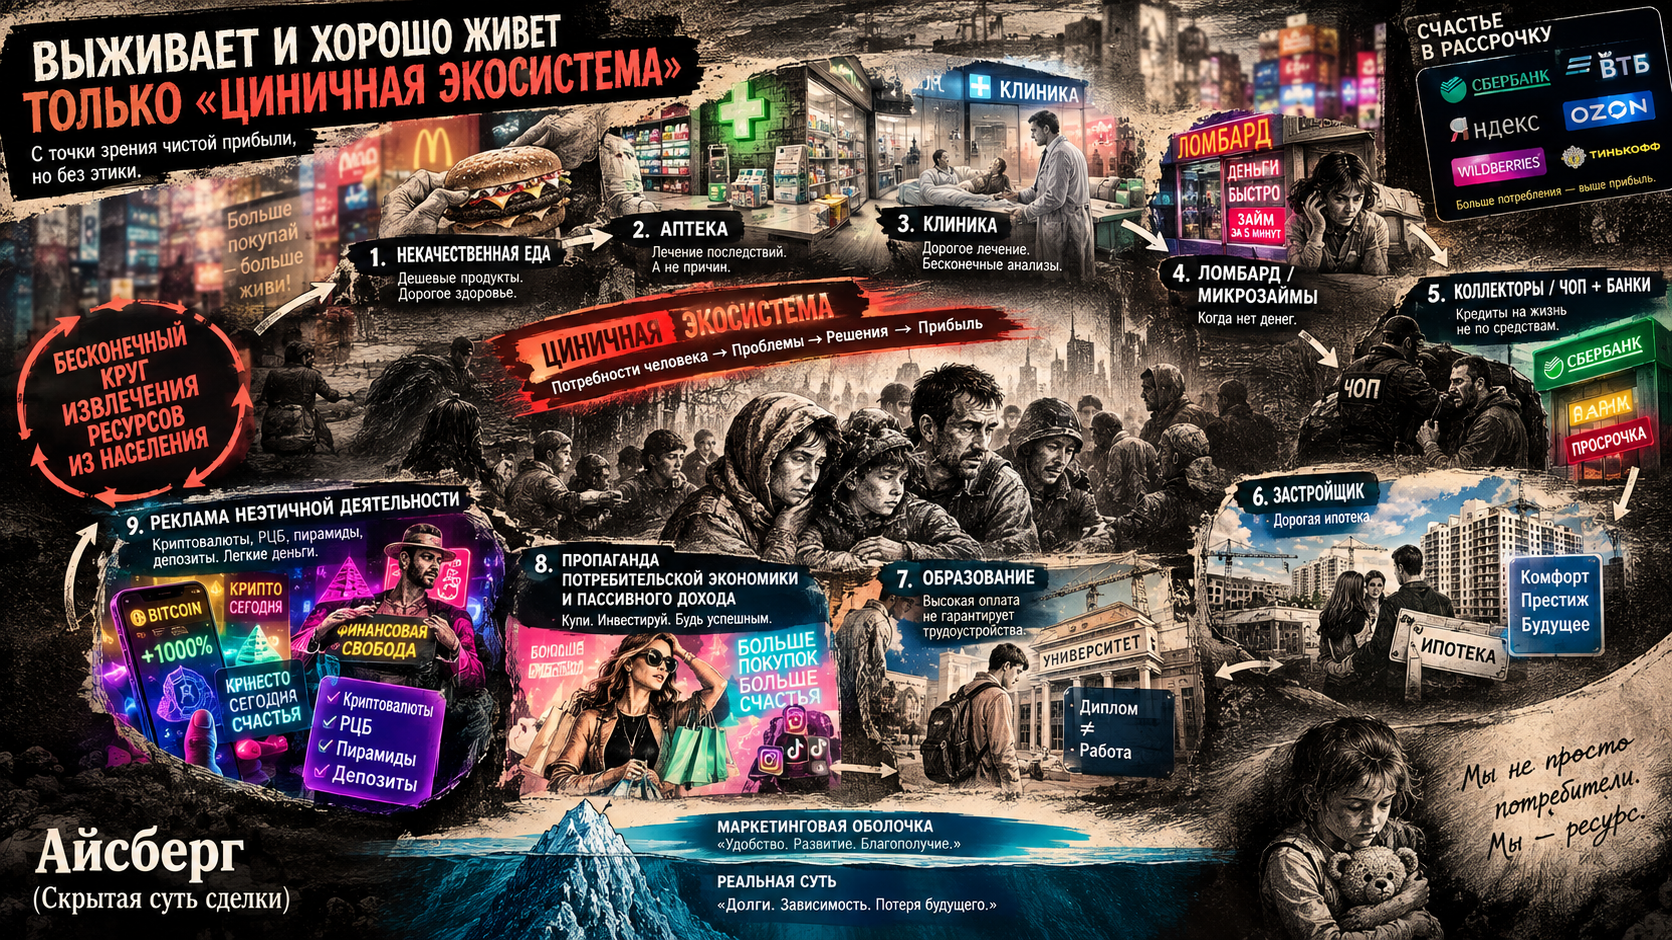
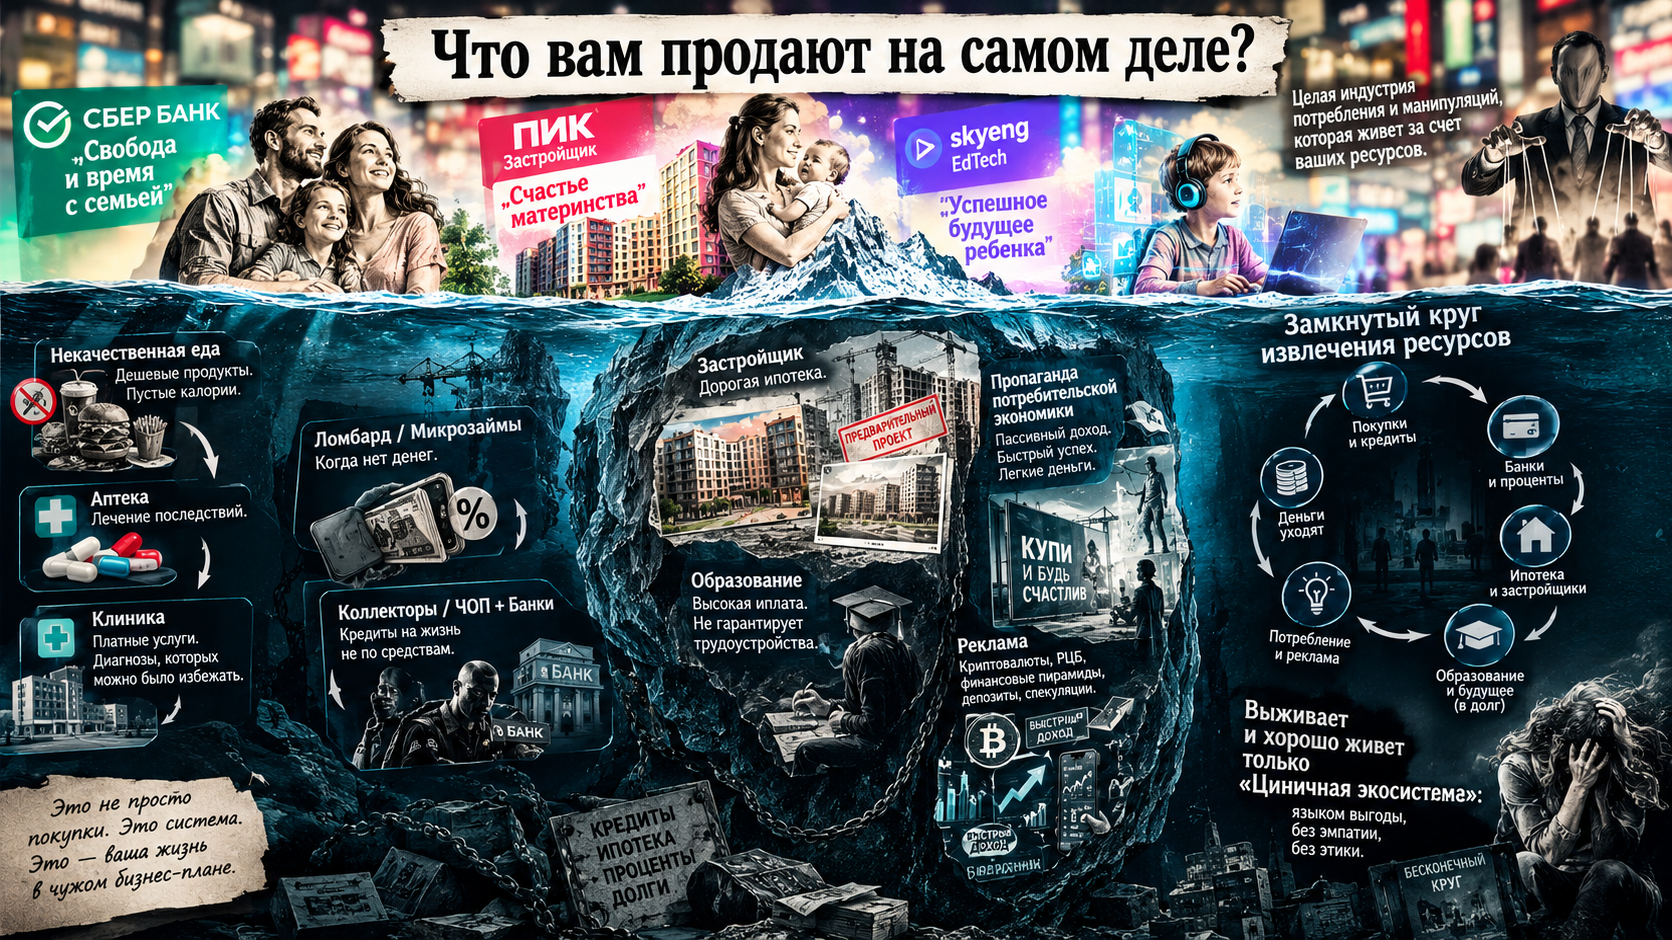
Цепочка: еда (фастфуд/продукты низкого качества) → аптека (лечение последствий) → клиника (ОМС/ДМС) → ломбард/МФО (нехватка денег) → коллекторы/ЧОП (взыскание)
Экономически это замкнутый контур извлечения ресурсов:
-
Еда: низкая себестоимость, высокая маржа (особенно в сетях и «шаурмичных»), налоговая нагрузка — ЕНВД/патент (до 2021), фактически 3–6 % от оборота.
-
Аптека: маржа 20–40 % на парафармацевтике, ОМС-льготные лекарства — отдельный поток. Налог — ЕНВД/патент/УСН.
-
Клиника: ОМС (гарантированный поток от ФОМС), ДМС (от страховых), платные услуги. Налог — УСН/общий, но с оптимизацией.
-
Ломбард/МФО/банк: маржа 100–400 % годовых, надзор ЦБ с 2014 г., но реальная ставка часто выше из-за комиссий.
-
Коллекторы/ЧОП: взыскание, охрана, «решение вопросов». Налог — УСН/патент, часто «серые» зарплаты.
Эволюция маржинальности и бизнес-ландшафта России и Татарстана (1990–2026): от игровых автоматов к «экосистеме»
Аналитическая записка
Введение: постановка рамки
Заявленная тема требует одновременно трёх оптик:
- хронологической (как менялись связки),
- сравнительно-экономической (налоговая нагрузка vs стоимость обналичивания и рисков)
- и структурно-антропологической (почему «циничная экосистема» воспроизводится).
Ниже я попытаюсь собрать это в единый каркас, сознательно разделяя:
-
верифицируемые факты (законодательство, налоговые режимы, статистика);
-
аналитические реконструкции (логика маржинальности, типовые схемы);
-
оценочные суждения (там, где речь идёт об этике и «клановости» — это интерпретация, а не доказанный факт).
Сразу оговорюсь: тезис о «клановых особенностях» Татарстана — это чувствительная область. Я буду говорить о региональной регуляторной специфике и неформальных практиках, опираясь на публично известные сюжеты (дело «Татфондбанка», история «ТАИФа», особый режим в ОЭЗ, роль семьи Шаймиевых в публичном поле), но без утверждений, которые я не могу подкрепить источниками.
Хронология: 1990 → 2026
1.1. 1990-е: «дикий» период — казино, рынки, обнал
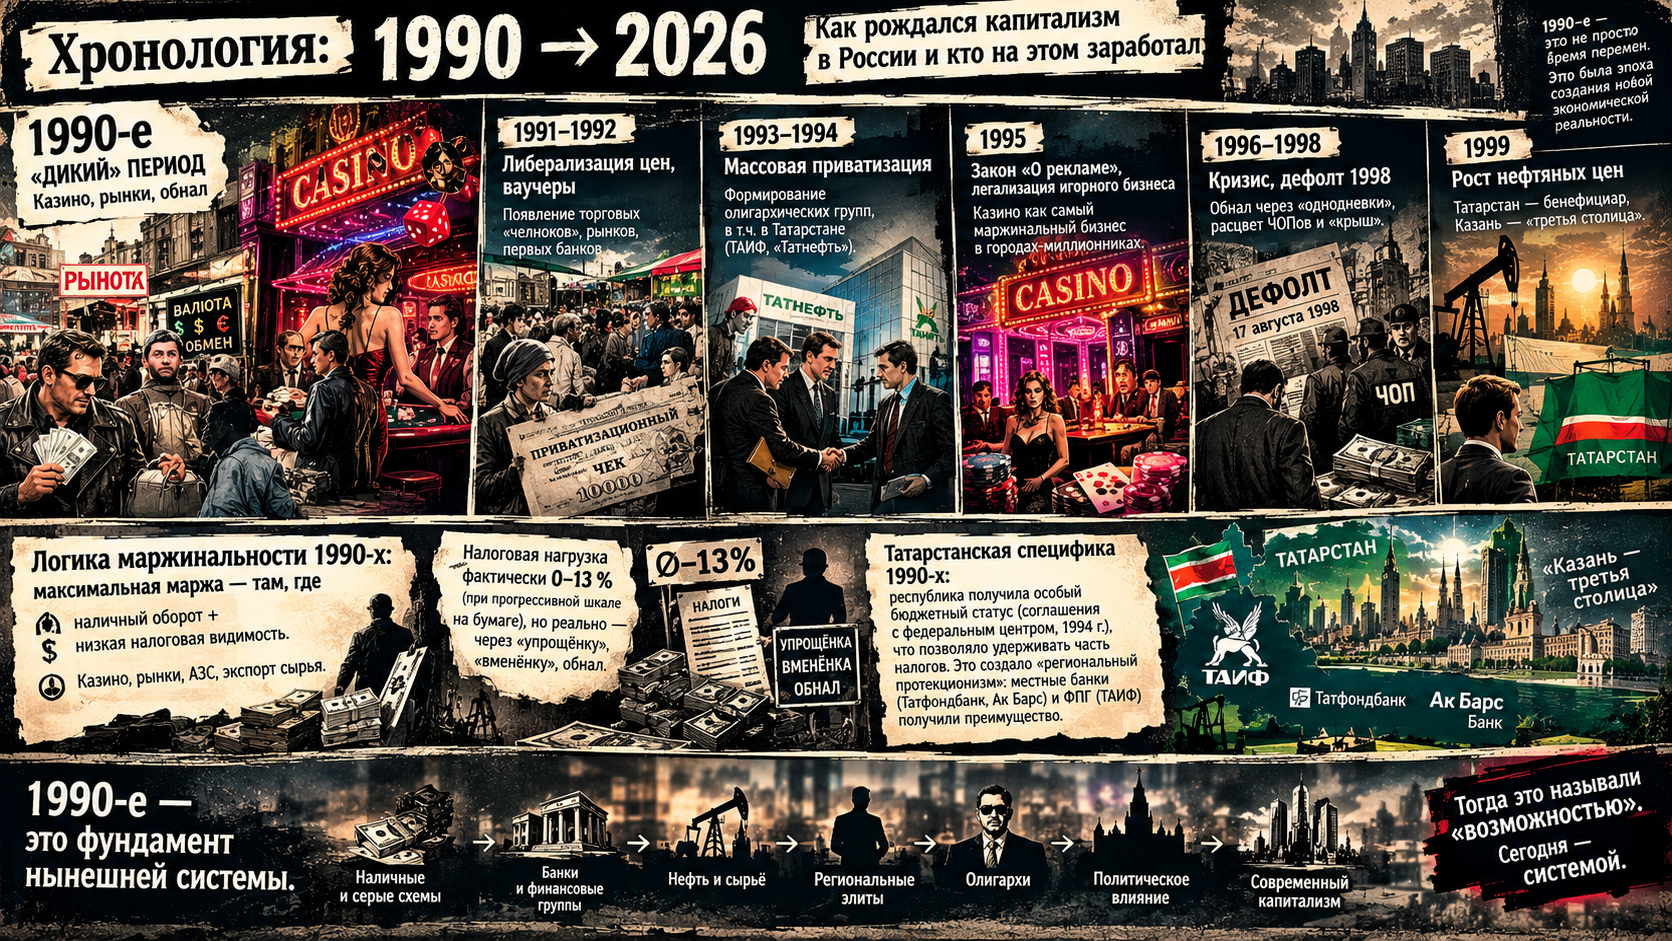
| Год | Ключевое событие | Бизнес-следствие |
|---|---|---|
| 1991–1992 | Либерализация цен, ваучеры | Появление торговых «челноков», рынков, первых банков |
| 1993–1994 | Массовая приватизация | Формирование олигархических групп, в т.ч. в Татарстане (ТАИФ, «Татнефть») |
| 1995 | Закон «О рекламе», легализация игорного бизнеса | Казино как самый маржинальный бизнес в городах-миллионниках |
| 1996–1998 | Кризис, дефолт 1998 | Обнал через «однодневки», расцвет ЧОПов и «крыш» |
| 1999 | Рост нефтяных цен | Татарстан — бенефициар, Казань — «третья столица» |
Логика маржинальности 1990-х: максимальная маржа — там, где наличный оборот + низкая налоговая видимость. Казино, рынки, АЗС, экспорт сырья. Налоговая нагрузка фактически 0–13 % (при прогрессивной шкале на бумаге), но реально — через «упрощёнку», «вменёнку», обнал.
Татарстанская специфика 1990-х: республика получила особый бюджетный статус (соглашения с федеральным центром 1994 г.), что позволяло удерживать часть налогов. Это создало «региональный протекционизм»: местные банки (Татфондбанк, Ак Барс) и ФПГ (ТАИФ) получили преимущество.
1.2. 2000-е: зачистка и легализация
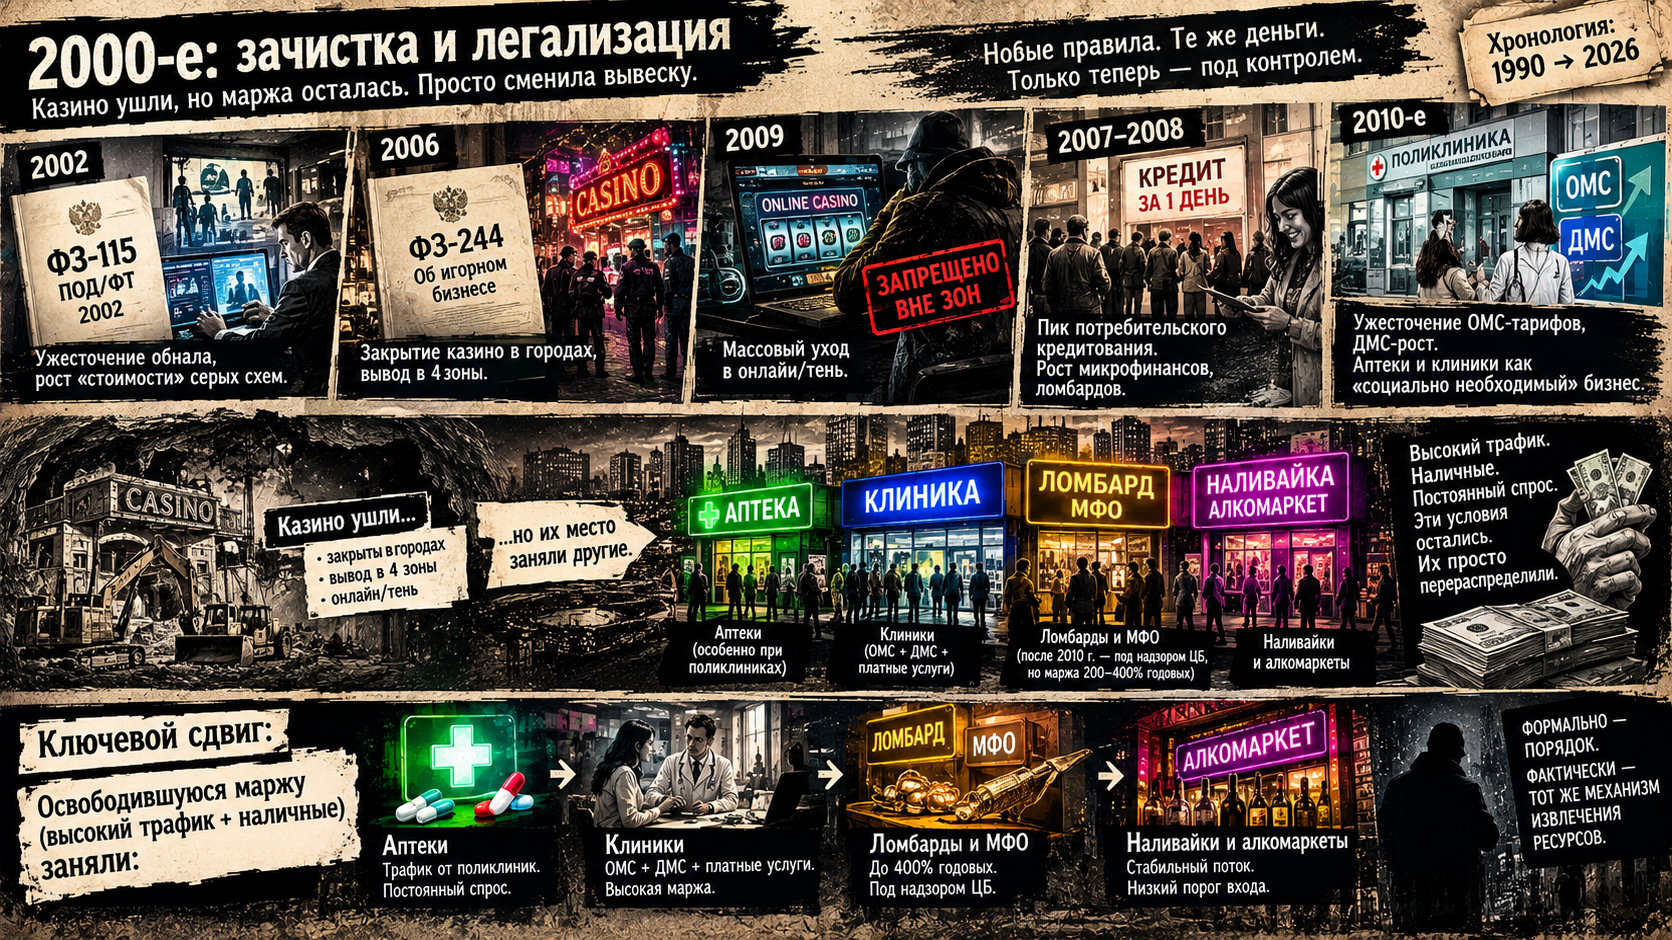
| Год | Событие | Следствие |
|---|---|---|
| 2002 | ФЗ-115 (ПОД/ФТ) | Ужесточение обнала, рост «стоимости» серых схем |
| 2006 | ФЗ-244 об игорном бизнесе | Закрытие казино в городах, вывод в 4 зоны |
| 2009 | Запрет игорного бизнеса вне зон | Массовый уход в онлайн/тень |
| 2007–2008 | Пик потребительского кредитования | Рост микрофинансов, ломбардов |
| 2010-е | Ужесточение ОМС-тарифов, ДМС-рост | Аптеки и клиники как «социально необходимый» бизнес |
Ключевой сдвиг: казино ушли, но освободившуюся маржу (высокий трафик + наличные) заняли:
-
аптеки (особенно при поликлиниках);
-
клиники (ОМС + ДМС + платные услуги);
-
ломбарды и МФО (после 2010 г. — под надзором ЦБ, но маржа 200–400 % годовых);
-
«наливайки» и алкомаркеты.
1.3. 2010-е: «циничная экосистема» складывается
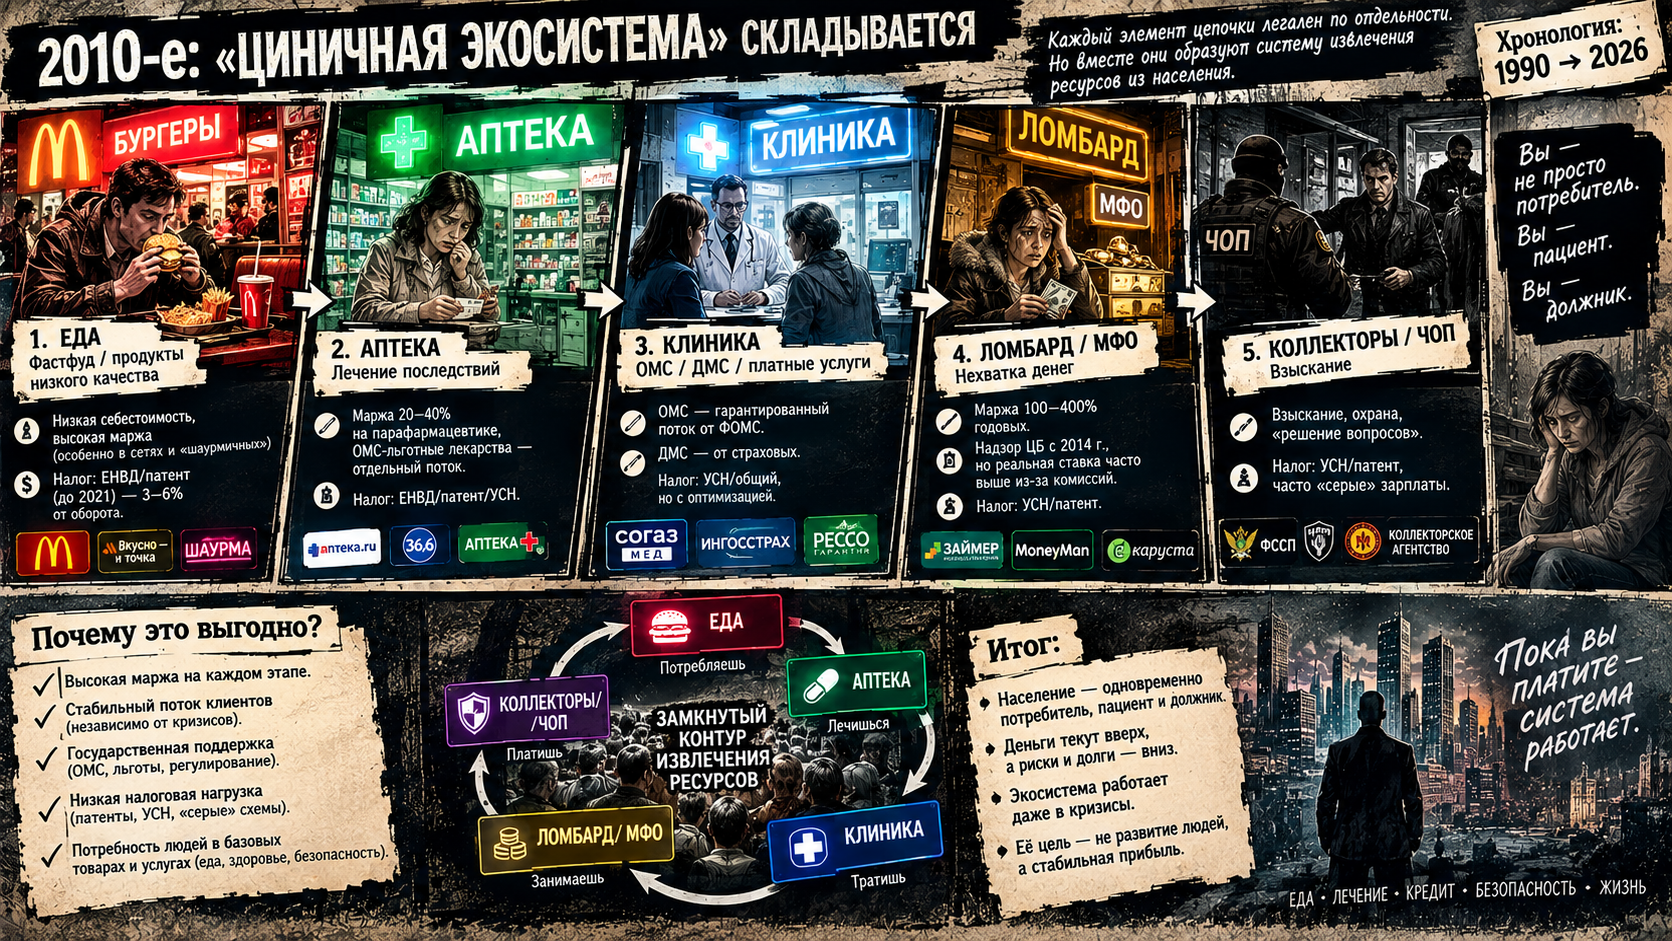
Здесь ваша гипотеза становится особенно релевантной. Цепочка:
еда (фастфуд/продукты низкого качества) → аптека (лечение последствий) → клиника (ОМС/ДМС) → ломбард/МФО (нехватка денег) → коллекторы/ЧОП (взыскание)
Экономически это замкнутый контур извлечения ресурсов:
-
Еда: низкая себестоимость, высокая маржа (особенно в сетях и «шаурмичных»), налоговая нагрузка — ЕНВД/патент (до 2021), фактически 3–6 % от оборота.
-
Аптека: маржа 20–40 % на парафармацевтике, ОМС-льготные лекарства — отдельный поток. Налог — ЕНВД/патент/УСН.
-
Клиника: ОМС (гарантированный поток от ФОМС), ДМС (от страховых), платные услуги. Налог — УСН/общий, но с оптимизацией.
-
Ломбард/МФО: маржа 100–400 % годовых, надзор ЦБ с 2014 г., но реальная ставка часто выше из-за комиссий.
-
Коллекторы/ЧОП: взыскание, охрана, «решение вопросов». Налог — УСН/патент, часто «серые» зарплаты.
Почему это выгодно? Потому что каждый элемент цепочки легален по отдельности, но вместе они образуют экосистему извлечения, где население выступает одновременно потребителем, пациентом и должником.
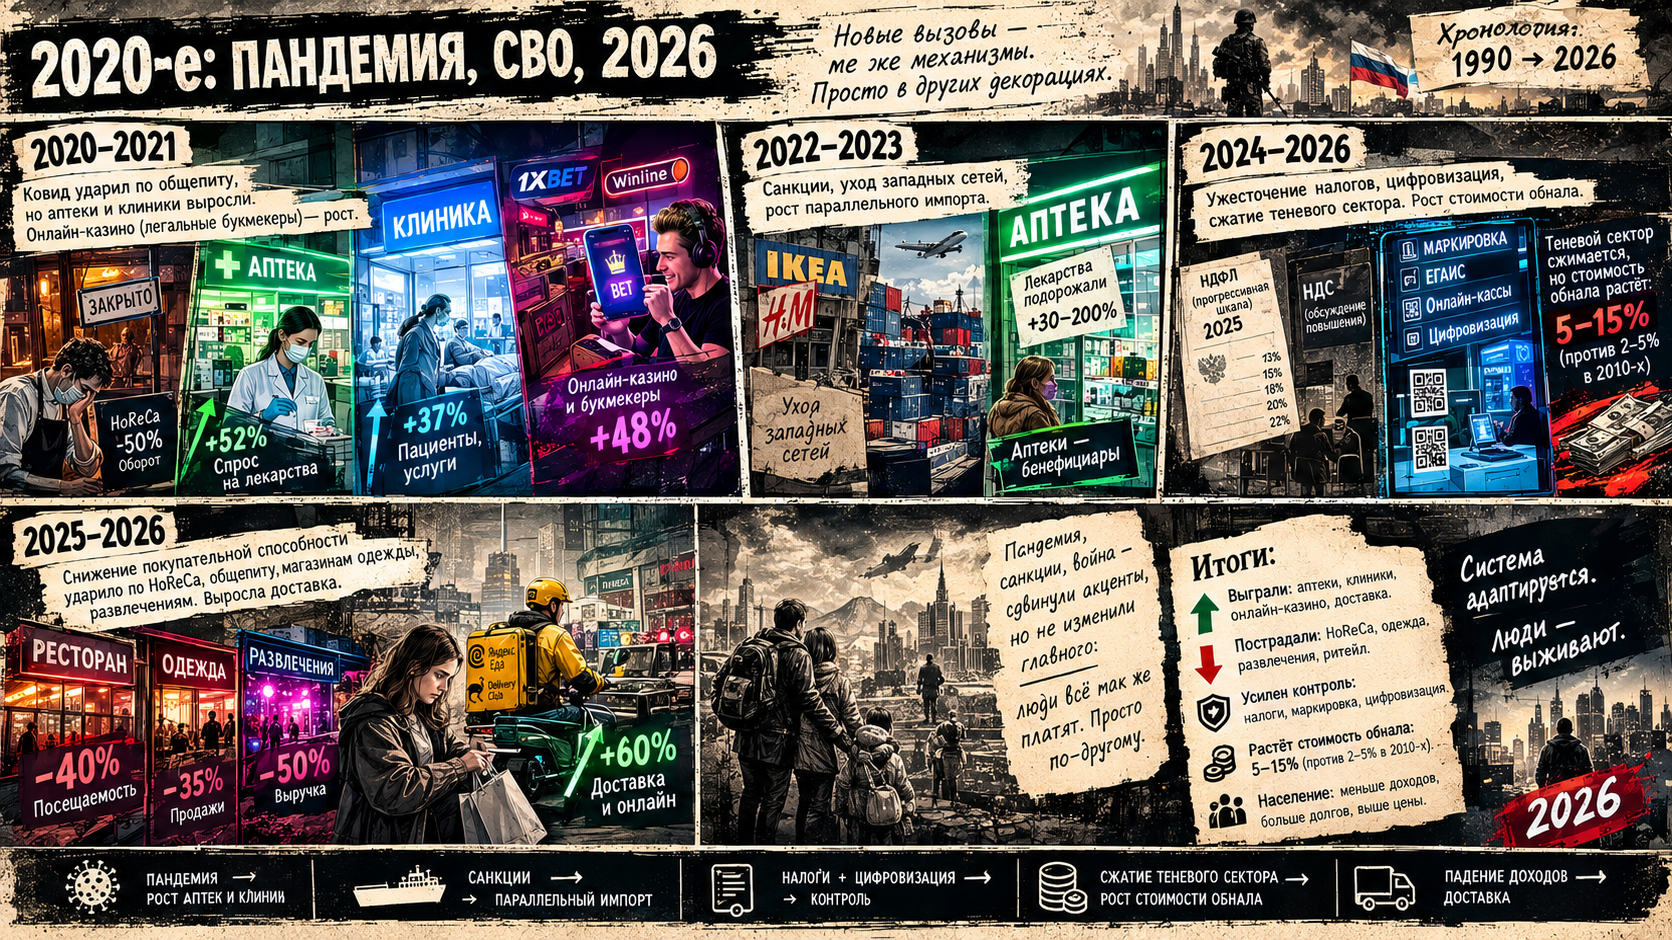
1.4. 2020-е: пандемия, СВО, 2026
-
2020–2021: ковид ударил по общепиту, но аптеки и клиники выросли. Онлайн-казино (легальные букмекеры) — рост.
-
2022–2023: санкции, уход западных сетей, рост параллельного импорта. Аптеки — бенефициары (лекарства подорожали).
-
2024–2026: ужесточение налогов (прогрессивная шкала НДФЛ с 2025, рост НДС-обсуждений), дальнейшая легализация/цифровизация (маркировка, ЕГАИС, онлайн-кассы). Теневой сектор сжимается, но стоимость обнала растёт (5–15 % против 2–5 % в 2010-х).
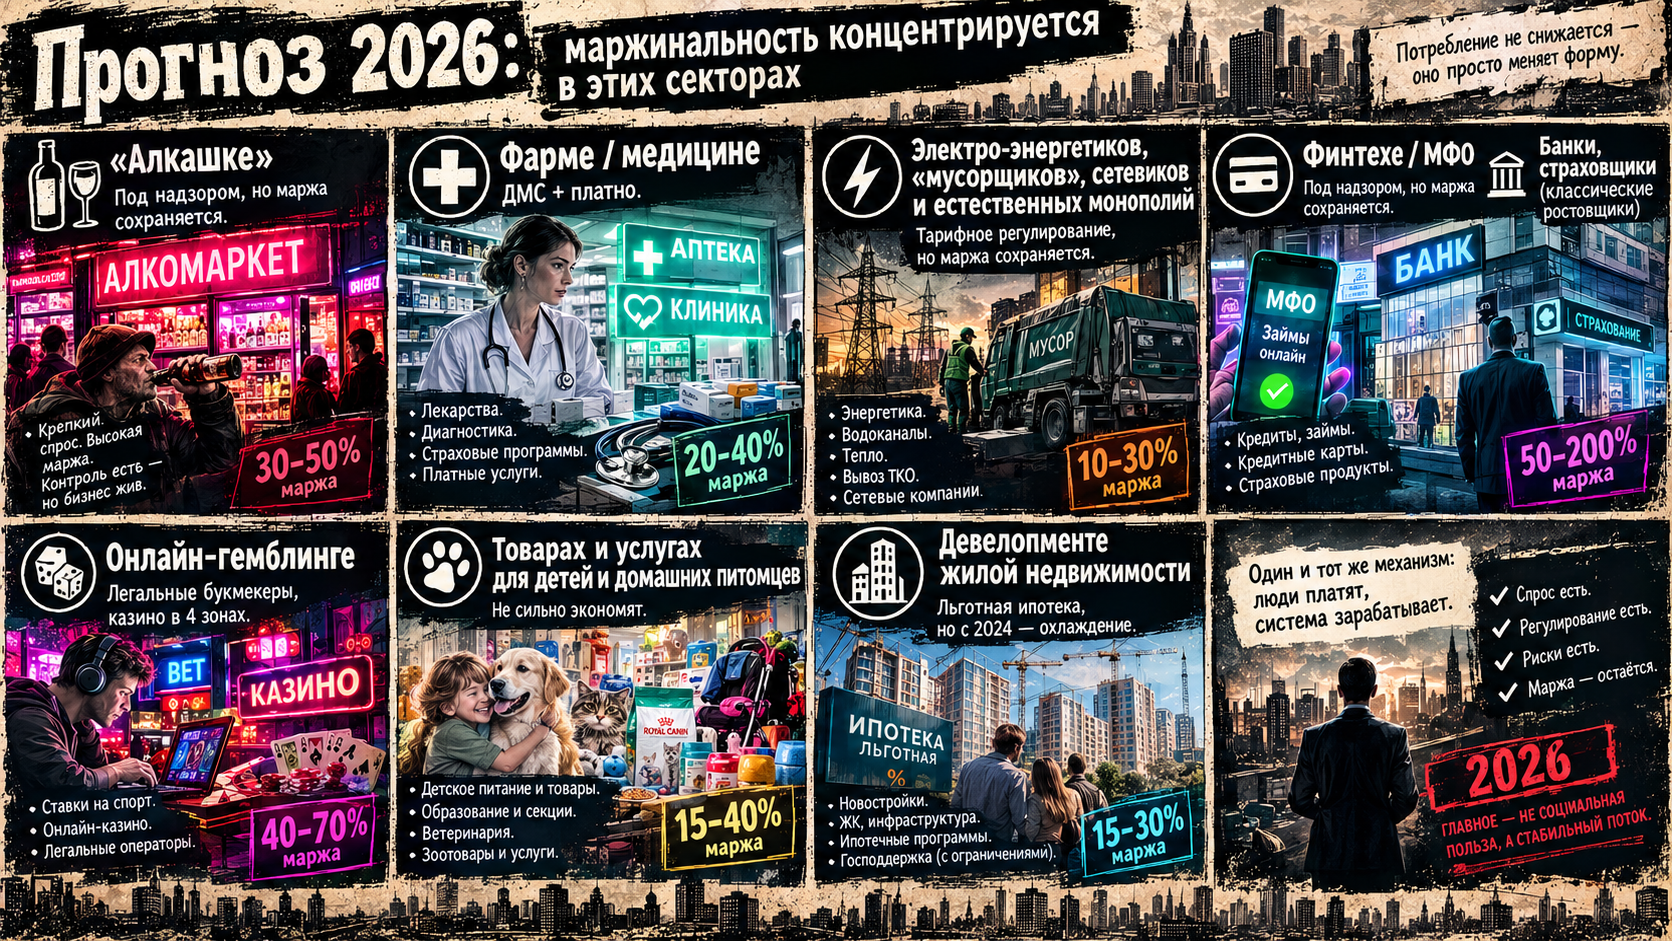
Прогноз 2026-2035: маржинальность концентрируется в:
-
фарме/медицине (ОМС + ДМС + платно);
-
финтехе/МФО (под надзором, но маржа сохраняется);
-
онлайн-гемблинге (легальные букмекеры, казино в 4 зонах);
-
девелопменте (льготная ипотека, но с 2024 — охлаждение).
-
Маржу (высокий трафик + доступ к наличным) прочно заняли:
-
аптеки (особенно при поликлиниках);
-
клиники (ОМС + ДМС + платные услуги);
-
ломбарды и МФО (после 2010 г. — под надзором ЦБ, но маржа 200–400 % годовых);
-
«наливайки» и алкомаркеты.
«Циничная экосистема» сложилась
Цепочка: еда (фастфуд/продукты низкого качества) → аптека (лечение последствий) → клиника (ОМС/ДМС) → ломбард/МФО (нехватка денег) → коллекторы/ЧОП (взыскание) Это экономически это замкнутый контур извлечения ресурсов:
-
Еда: низкая себестоимость, высокая маржа (особенно в сетях и «шаурмичных»), налоговая нагрузка — ЕНВД/патент (до 2021), фактически 3–6 % от оборота.
-
Аптека: маржа 20–40 % на парафармацевтике, ОМС-льготные лекарства — отдельный поток. Налог — ЕНВД/патент/УСН.
-
Клиника: ОМС (гарантированный поток от ФОМС), ДМС (от страховых), платные услуги. Налог — УСН/общий, но с оптимизацией.
-
Ломбард/МФО/банк: маржа 100–400 % годовых, надзор ЦБ с 2014 г., но реальная ставка часто выше из-за комиссий.
-
Коллекторы/ЧОП: взыскание, охрана, «решение вопросов». Налог — УСН/патент, часто «серые» зарплаты.
-
вебкам деятельность и медиа-продакшн.
-
маркетплейсы и платформы.
-
ритейл розничные торговые сети
-
продовольственные рынки под прикрытием диаспоры, торговля товарами СКФО и ЮФО, стран СНГ9
 Вконтакте
 Телеграм
 YouTube
 Max